


Mais transparência e menos burocracia: o avanço das duplicatas escriturais
A duplicata escritural é uma variação eletrônica da tradicional duplicata mercantil, que representa uma promessa de pagamento decorrente de uma venda mercantil ou de prestação de serviços. Regulamentada pela Lei nº 13.775/2018, substitui o papel pelo registro eletrônico, conferindo maior segurança, agilidade e transparência às transações. Sua emissão e controle acontecem via sistemas informatizados, herdando a mesma natureza jurídica das duplicatas físicas, mas com ganhos em eficiência operacional.
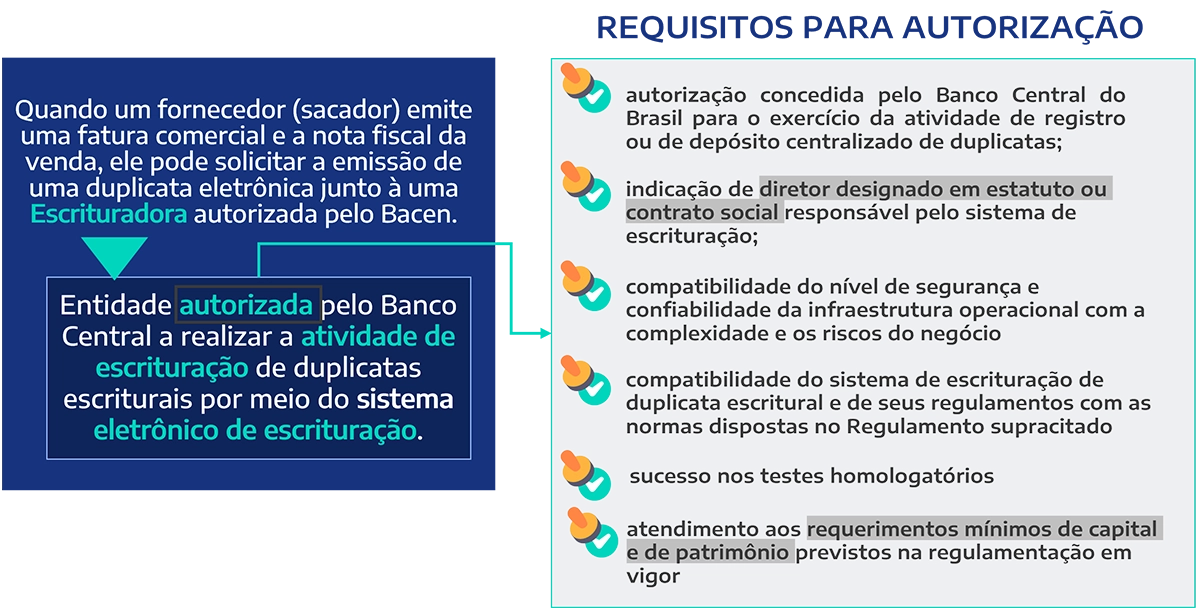
Requisitos para autorização
Além da Lei nº 13.775/2018, que foi o marco inicial regulatório para o tema, o Banco Central, em 2023, através da Resolução BCB 339/2023, estabeleceu regras mais detalhadas para a escrituração, registro, depósito centralizado e negociação das duplicatas escriturais.
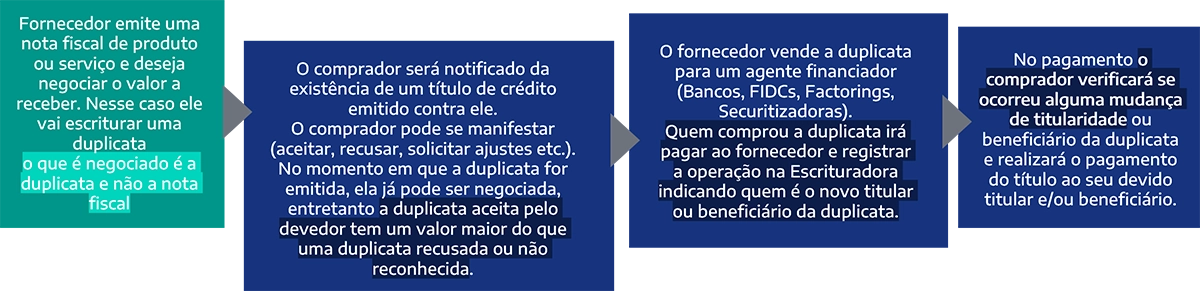
Fluxo
Sistema Eletrônico de Escrituração de Duplicatas Escriturais
De acordo com a Resolução BCB 339/2023, o sistema deve propiciar, no mínimo, a oferta dos seguintes serviços referentes às duplicatas por meio dele escrituradas, dentre outros:
- emitir a duplicata escritural por ordem do sacador
- realizar e controlar a transferência da titularidade da duplicata escritural
- emitir extratos e disponibilizar as informações armazenadas sobre as duplicatas escriturais
- acatar e tratar contestações, inclusive no âmbito da interoperabilidade, quando necessário
- possibilitar a inserção de informações, de indicações e de declarações referentes às operações realizadas com as duplicatas escriturais
Além disso, a resolução supracitada estabeleceu algumas ações obrigatórias a serem tomadas pelo escriturador, como, por exemplo, associar a duplicata escritural à Nota Fiscal eletrônica ou a outro documento fiscal eletrônico correspondente por ocasião de sua emissão, notificar o sacado sobre a transferência de titularidade, e, também, realizar a conciliação de informações.
Tais ações trazem, através da tecnologia, maior transparência e segurança para o processo, assegurando, assim, uma maior eficiência e confiabilidade ao processo.
Próximos passos
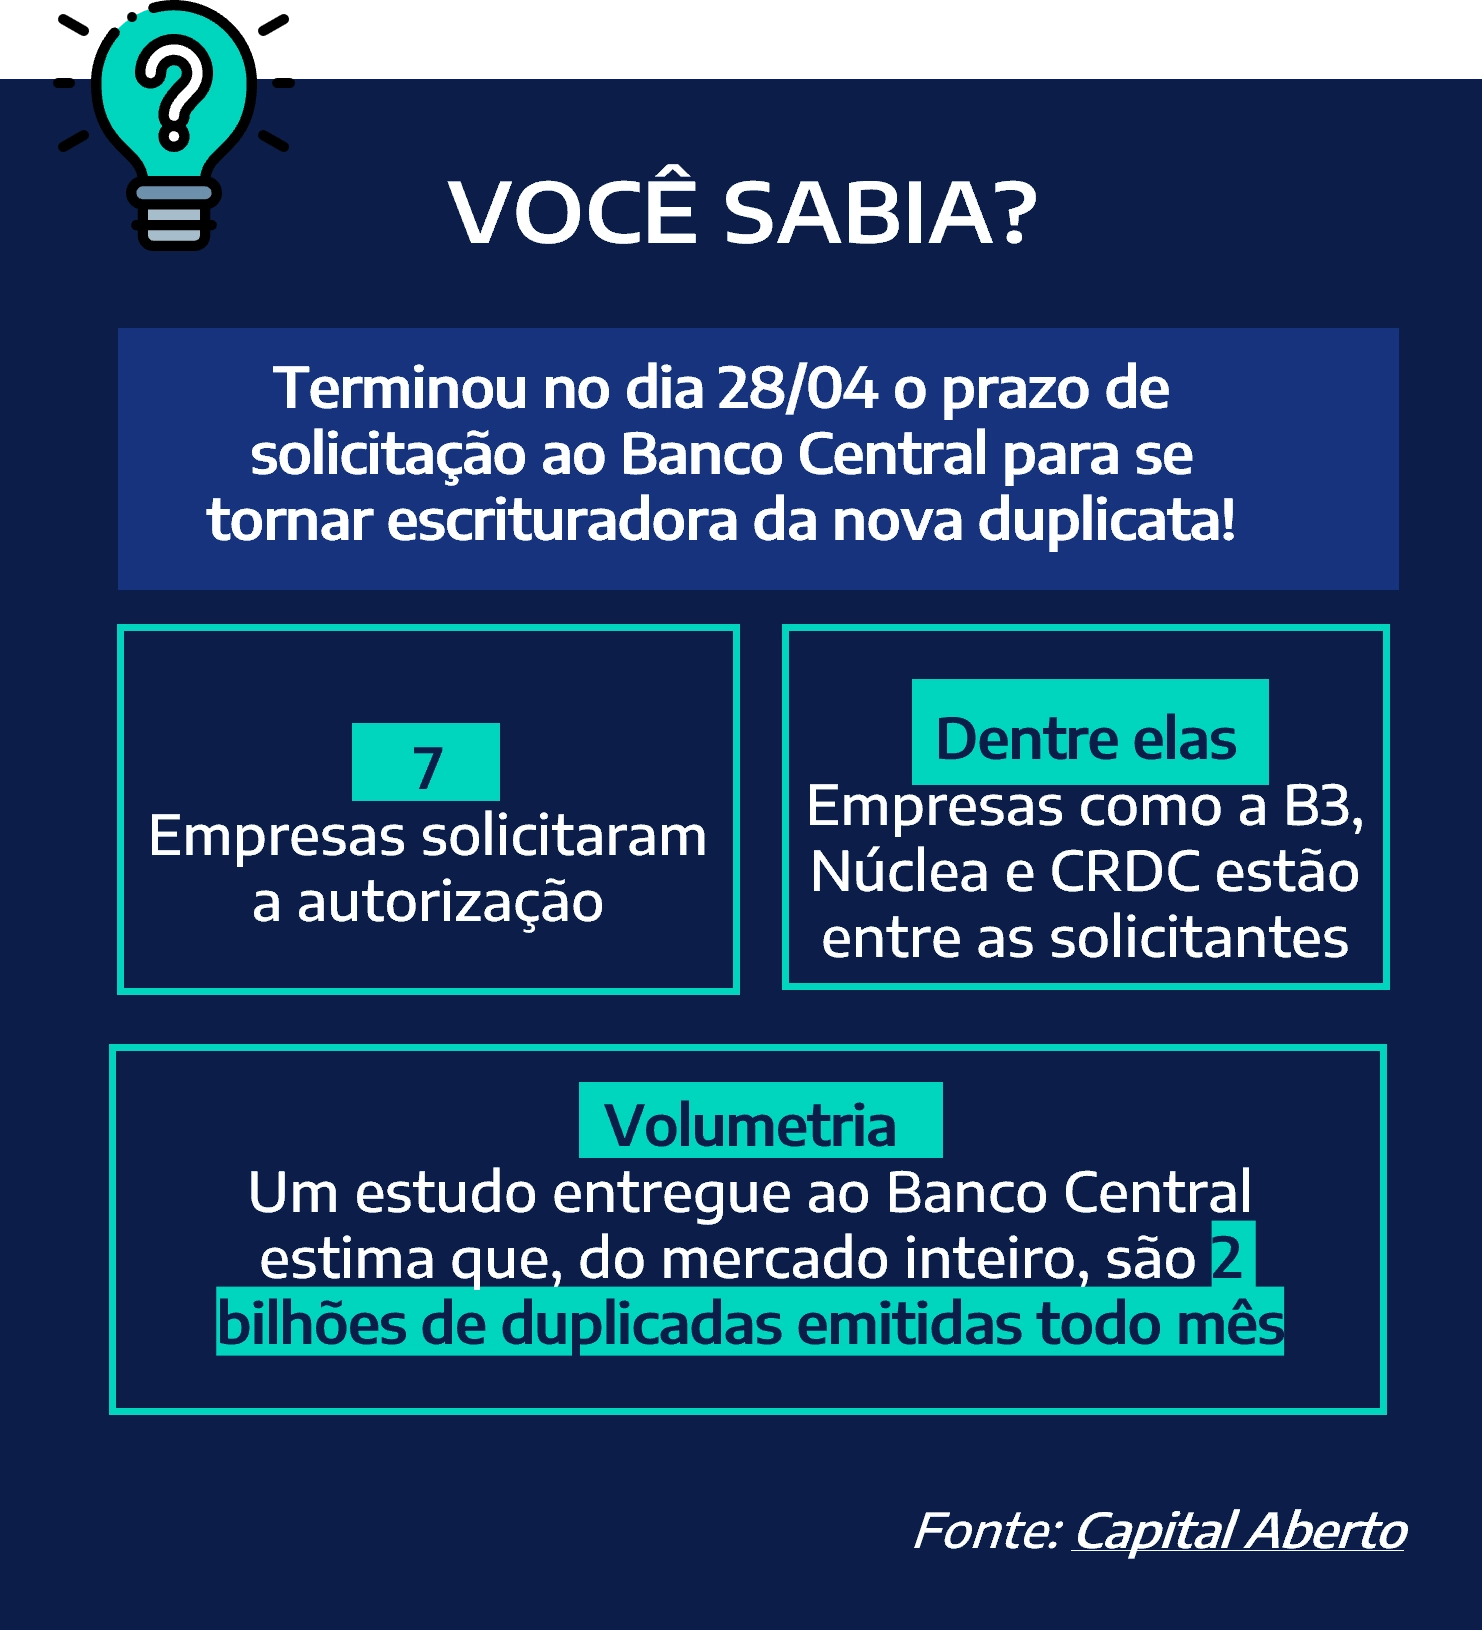
Apesar de serem criadas em 2018, as duplicatas escriturais ainda estão em fase de operacionalização. No início desse ano, o Banco Central (BC) abriu um prazo para que as empresas interessadas solicitassem autorização para se tornarem escrituradoras do produto.
De acordo com a Capital Aberto:
Após a fase de registro — na qual as instituições demonstram ao BC que seus regulamentos e manuais estão em conformidade com as normas vigentes —, estas deverão declarar estarem prontas para darem início ao ciclo de homologação.
Essa segunda etapa consiste em atestar que o sistema está, efetivamente, funcionando. Para isso, é necessário que pelo menos duas instituições participantes estejam nessa fase, para que seja possível, inclusive, atestar a interoperabilidade, ou seja, a capacidade de diferentes sistemas se comunicarem entre si.
Importante salientar que o Banco Central realizará ciclos de homologação: no primeiro, se apenas uma instituição for aprovada, o sistema não será colocado em operação. Mesmo que duas sejam aprovadas, caso o sistema de escrituração ou a interoperabilidade ainda não estejam funcionando adequadamente ou não sejam aprovados, o sistema também não poderá entrar em vigor.
Conclusão
As duplicatas escriturais representam um avanço tecnológico significativo e que moderniza o mercado de crédito empresarial no Brasil, alinhando-se às tendências internacionais de digitalização financeira. Entretanto, é importante destacar que sua efetiva implantação depende do comprometimento e da cooperação entre todos os agentes do mercado — empresas emissoras, sacados, instituições financeiras, registradoras e plataformas de antecipação de recebíveis. Parcerias estratégicas e iniciativas conjuntas serão decisivas para tornar a transição mais ágil e garantir que a digitalização das duplicatas alcance seu propósito: oferecer uma solução moderna, segura, integrada e transparente.