



‘Tokenização é uma tecnologia em busca de utilidade’, diz CEO da Ouro Preto
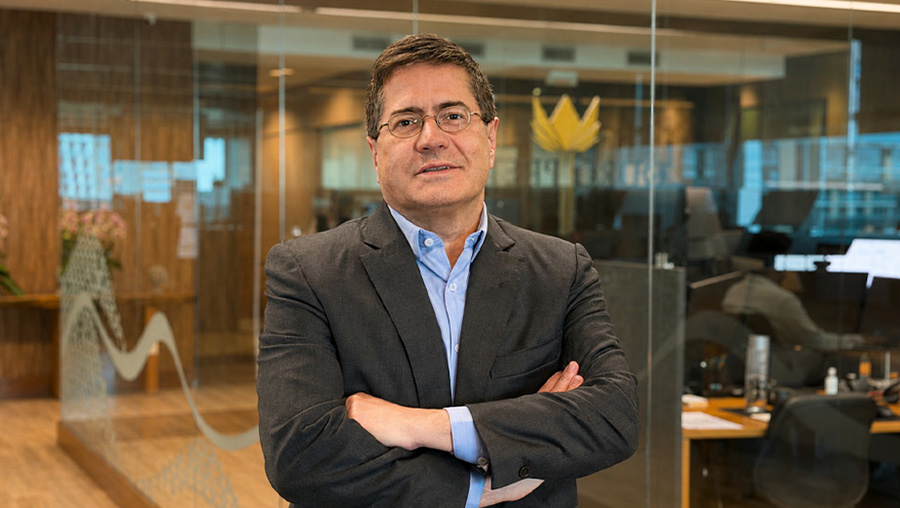
Crédito: Divulgação
Pouco mais de dois anos após a sua primeira participação no Além do Capital, João Baptista Peixoto Neto volta à Capital Aberto para analisar as mudanças pelas quais passou o mercado de capitais brasileiro e a própria Ouro Preto Investimentos. Fundador e CEO da gestora, ele afirma que o cenário evoluiu exatamente como previa em 2024, mas em um ritmo ainda mais acelerado, impulsionado pela expansão dos Fundos de Investimento em Direitos Creditórios (FIDCs) e pela crescente migração do crédito dos bancos para o mercado de capitais.
Fundada há 16 anos, a Ouro Preto Investimentos administra aproximadamente R$ 17 bilhões em ativos distribuídos em 129 fundos, dos quais 101 são FIDCs, além de veículos de renda fixa, multimercado, Fundos de Investimento em Participações (FIP), Fundos de Investimento nas Cadeias Produtivas Agroindustriais (Fiagro) e fundos imobiliários. Em 2025, o crescimento da gestora foi superior a 33% em relação ao ano anterior. Na entrevista, Peixoto Neto explica por que acredita que os FIDCs continuarão liderando a transformação da indústria de crédito, comenta o avanço da inteligência artificial nas gestoras, critica o entusiasmo em torno da tokenização de ativos e revela os planos da gestora para os próximos anos.
Há dois anos, você disse à Capital Aberto que a Ouro Preto estava preparada para surfar a expansão da securitização de crédito. O mercado evoluiu como vocês imaginavam?
Saiu exatamente como a gente previa. Na verdade, cresceu mais do que estávamos prevendo. O mercado financeiro como um todo está passando por uma grande transformação. Está deixando de ser um mercado bancário e vindo para o mercado de capitais por meio da securitização de crédito. Estamos assistindo a uma ascensão das gestoras de recursos independentes, gestoras vinculadas, gestoras de fundos de investimento, gestoras de carteiras administradas de clientes, em comparação à gestão tradicional de recursos de terceiros.
E o FIDC nada mais é do que um dos vetores principais desse crescimento porque, para fazer a gestão de recursos de terceiros, você tem de ter onde alocar esses recursos. E a dívida, seja ela títulos públicos ou privados, é onde está o grosso do dinheiro no mundo todo. As nossas projeções, há pouco mais de dois anos, certamente estavam baseadas no histórico da época e foram conservadoras. Mas o mercado tem crescido muito mais rapidamente, e as gestoras estão se popularizando. Claro que no meio do caminho a gente tem alguns percalços, alguns problemas.
Hoje, com uma indústria de fundos muito maior e mais competitiva, onde ainda existem ineficiências capazes de gerar retornos diferenciados para os investidores?
A indústria como um todo sempre vai oferecer rentabilidade maior para os investidores. Nos fundos, diferentemente do que acontece com os bancos, as estruturas são muito mais enxutas. Isso já torna essa indústria mais eficiente do ponto de vista operacional. São créditos muito mais especializados. Então, você consegue oferecer mais para o investidor, com um retorno maior. Outra coisa que está acontecendo é a descentralização do crédito.
O crédito centralizado dos bancos está sendo substituído por milhares de operações de FIDCs. Para se ter uma ideia, hoje já são 450 gestoras de FIDCs, e eu acredito que, daqui a três anos, nós teremos 2 mil gestoras de FIDC e cerca de 3.500 gestoras. Já são mais 1.500 gestoras no Brasil, e você pode pensar que este não é um número muito grande.
De fato, os Estados Unidos têm muito mais gestoras do que bancos. E o Brasil ainda é um mercado bancário. Mas a descentralização do crédito vai alterar essa realidade. As empresas, de diversos setores, vão fazer seus próprios FIDCs, com estruturas muito mais enxutas. Esse tipo de iniciativa vai crescer absurdamente, de forma exponencial.
Estamos, realmente, diante de uma mudança definitiva na forma como o crédito será distribuído no Brasil?
Se continuarmos na direção em que estamos, e presumo que assim continuemos, vamos ficar parecidos com o mercado americano. Nos Estados Unidos, 75% do crédito vem do mercado de capitais, de fundos de investimentos, gestoras independentes. Só 25% vêm dos bancos tradicionais americanos. Hoje, no Brasil, é o contrário. 26% vêm do mercado de capitais.
Há dois anos, era 23%. A tendência é a de que o mercado de capitais pegue cada vez mais uma fatia do mercado de crédito. E não só do mercado de crédito, como também uma fatia da gestão de dinheiro, porque as duas coisas andam juntas, o passivo e o ativo.
A Ouro Preto vem estruturando operações bastante específicas, como FIDCs voltados ao crédito condominial. Até que ponto a especialização em nichos será uma das principais tendências dos fundos estruturados?
Todo fundo é um fundo especializado. O FIDC para condomínio é apenas um FIDC especializado. Para você ter uma ideia, a gente tem FIDC na Ouro Preto especializado em financiar, em comprar créditos. O FIDC, na verdade, tem que comprar um recebível. Então, ele está dando os recursos, mas você tem que ter um Bank as a Service (BaaS), alguém que faça a operação financeira por uma questão de legislação brasileira.
O FIDC não faz nenhuma operação de crédito direta. Por isso, cada um deles acaba se especializando num tipo de operação de crédito. E esse também é um ponto que torna o FIDC mais forte nessa concorrência com os bancos, porque os bancos precisam de uma escala gigante e padronizada. Eles não conseguem ter essa diversidade, essa especialização que os FIDCs têm. Nós temos mais de 100 FIDCs, cada um deles é especializado num segmento. Nenhum é igual ao outro.

PUBLICIDADE
Mas qual nicho é mais promissor?
O nicho mais promissor, e falando de um nicho do mercado como um todo, chama-se crédito consignado privado. O crédito ao trabalhador é o que mais está crescendo. Por quê? Graças à legislação do Lula, que é recente, do crédito ao trabalhador, você não depende mais de ter nenhum convênio com o empregador. É a carteira de crédito que mais tem crescido no Brasil em todos os bancos e em vários FIDCs também.
E aí é onde vemos os FIDCs concorrendo com os grandes bancos. Percebemos aqui, também, a descentralização do crédito. Lembrando que o brasileiro, hoje, é endividado. O Estado é endividado. A gente está no limite de endividamento. As empresas estão endividadas. Só que o crédito está sempre se renovando, está sempre rolando as dívidas, fazendo novas dívidas. Como dizia Delfim Neto, ‘o crédito não se paga, se rola.’
Muito se fala em tokenização de ativos, inteligência artificial e automação das análises de crédito. Quais dessas transformações realmente vão mudar o mercado de fundos estruturados e quais ainda estão cercadas de excesso de expectativa?
Tem alguém que falou o seguinte: ‘a tokenização é uma tecnologia em busca de utilidade’. De fato, é uma tecnologia bacana em busca de uma utilidade. Por quê? Porque a tendência é você ter centrais registradoras de valores imobiliários, até por uma questão regulatória. A tokenização pressupõe que não existe uma central registradora de valores imobiliários. E agora, todos os direitos creditórios vão ter que ser registrados, entidades registradoras centralizadas, controladas pelo Banco Central.
Quando você oferta um papel para o investidor, ele se transforma em valor mobiliário e vai para a esfera da CVM e tem que estar registrado em uma central depositária. Então, você percebe que por uma questão regulatória, de segurança, tudo tende a ser registrado em uma central registradora. Ou seja, é o oposto da ideia de tokenização, em que ninguém sabe quem é o dono daquilo, mas sabe que aquilo é seguro.
É o contrário da ideia de se ter um registro centralizado. Eu acho que um registro centralizado passa muito mais segurança, até para fins de fiscalização e tudo mais, que é uma tendência moderna. O Estado hoje fiscaliza toda a sua vida, ele sabe tudo o que você faz. O Pix é um exemplo. O Banco Central sabe tudo o que você está fazendo, toda a sua movimentação bancária.
A gente está partindo para o Big Brother. O Estado vai querer a central depositária, ele vai querer a entidade registradora, ele vai querer enxergar tudo. Então, para mim, a tokenização é e continua sendo uma expectativa exagerada e sem sentido.
Mas e a inteligência artificial nas operações do mercado de crédito?
A inteligência artificial já é um outro bicho. Isso vai ser desruptivo, para o bem ou para o mal. Para o mal, na minha opinião, é que ela gera um risco de cibersegurança gigante no mercado. Este é o grande problema, hoje, da inteligência artificial. O lado bom é que você vai ter as informações com muita rapidez.
Sistemas vão te dar informações de tudo o que precisa saber sobre um determinado ativo. Uma dor grande é, por exemplo, quando você compra um FIDC, mas não sabe o que tem ali dentro. Você compra um CRI, mas não sabe quem são os devedores. Com a inteligência artificial e com provedores de serviço, em questão de segundos, você vai saber tudo o que diz respeito ao investimento que está fazendo.
Entre as gestoras, há três anos quase ninguém investia em tecnologia. Hoje, cada vez mais, todo mundo está investindo em tecnologia. Na Ouro Preto, estamos investindo bastante em tecnologia. Tanto em sistemas que já existem quanto em equipes próprias de desenvolvimento de soluções próprias. É uma tendência do mercado.
Quando olharmos para a próxima entrevista, daqui a dois ou três anos, qual será a principal mudança que você espera ter realizado na Ouro Preto?
Se não estivermos no bloco das grandes gestoras, queremos estar entre as maiores. As gestoras vão crescer muito. Eu tenho acompanhado isso desde o início. Quando eu estava me formando na faculdade, foi quando criaram as primeiras gestoras de recursos independentes. Hoje, por exemplo, estão no primeiro escalão de gestoras independentes a Kinea, a Vinci Partners, a Patria, que já estão com volumes consideráveis, que superam a maior parte dos bancos, R$ 300 bilhões, R$ 360 bilhões.
Nos Estados Unidos, as gestoras já são maiores que os bancos. A BlackRock é muito maior do que o JP Morgan, que é o maior banco americano. A BlackRock tem 14 trilhões de dólares, o JP Morgan tem 4,5 trilhões. O que a gente espera? A Ouro Preto espera estar no segundo escalão, se a gente não conseguir estar no primeiro.
Queremos surfar essa onda de crescimento das gestoras de recursos. Vai ter oportunidade para todo mundo. A gente pretende ser uma grande gestora com diversos produtos, diversos tipos de fundos, de todas as classes, como a gente já têm hoje. O que vai ser o mais importante para nós, onde nos destacamos e é a nossa especialidade, são fundos de crédito, especialmente o FIDCs.
Vamos continuar atacando, que é a categoria de fundo que mais cresce, mas com opções de fundo imobiliário, de ações, multimercado, previdenciário... a ideia é ter todos esses tipos de fundo, chegar a um tamanho em que seja possível ter vários fundos se destacando.
Leia também: Crise nos bancos médios impulsiona avanço dos FIDCs