




BDRs salvam gestores de fundos de ações
A vida dos gestores de fundos de ações não tem sido fácil com a saída líquida de recursos e a dificuldade na seleção dos papéis na busca por retorno. Dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) mostram que no primeiro semestre do ano, das quatro categorias de fundos de renda variável, apenas o Ações Exterior ficou no positivo, com retorno médio de 2,08%. Ações Livre, Ações Indexados e Small Caps amargam recuo de 5,34%, 7,62% e 13,68%, respectivamente. Para os fundos de BDRs (Brazilian Depositary Receipts), no entanto, o período foi de ótimas oportunidades para alocação.
O BDRx, índice que mede o desempenho médio de uma carteira teórica de recibo de ações internacionais negociadas na B3, fechou o primeiro semestre na marca de 19.722 pontos, até então sua maior pontuação histórica. O indicador disparou entre janeiro e junho registrando alta de 41,07%, bem distante do recuo de 7,66% do Ibovespa em igual período. O desempenho reflete o crescente interesse dos investidores brasileiros nos BDRs, instrumentos que permitem a negociação de ações de empresas estrangeiras na B3.
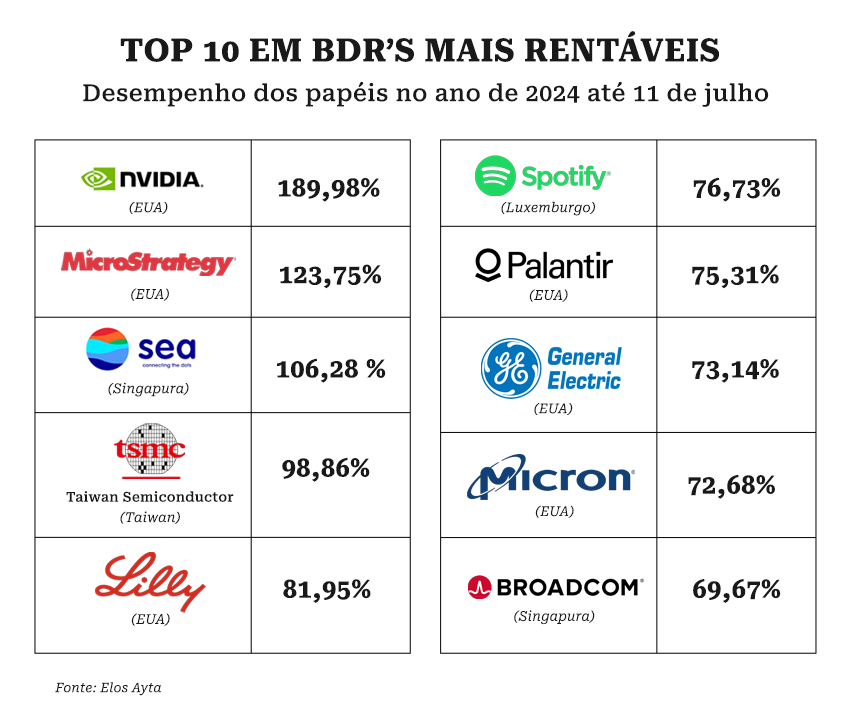
Levantamento realizado pela consultoria Elos Ayta aponta que o volume financeiro médio diário dos BDRs no segundo trimestre de 2024 foi de R$ 459,6 milhões, o maior registro desde o segundo trimestre de 2022, quando ficou em R$ 477,8 milhões. O recorde histórico de volume foi registrado no quarto trimestre de 2021, com uma média de R$ 737,9 milhões por dia. A Nvidia Corp (NVDC34) foi o BDR mais negociado no segundo trimestre, com um volume médio diário de R$ 88,9 milhões. No acumulado do ano, até 11 de julho, dos papéis que compõem o índice BDRx, Nvidia é o mais rentável, com 189,98% de alta, seguida por Microstrategy (123,75%), SEA (106,28%) e Taiwan Semiconductor (98,86%).
A Capital Aberto ouviu gestores de dois fundos BDRs com ótimo desempenho no ano para entender as estratégias que deram certo e os principais movimentos no semestre. O fundo Western Asset FIA BDR Nível I, que completa 10 anos neste mês, acumula no ano até o dia 11 de julho, retorno de 33,44%. Já o fundo Bradesco FIA BDR Nivel 1, gerido pela BRAM, tem retorno semelhante, de 32,03% em igual período.
O fundo da Western se beneficia de uma gestão ativa, mas com pouco giro da carteira. A estratégia adotada para o produto, desde sua concepção, foi de apostar em ações de growth cap, com grande potencial de crescimento e focada nas maiores empresas. “É a filosofia desde o começo do fundo e acaba coincidindo com ações de tecnologia, desde biotecnologia, TI e Inteligência Artificial (IA), embora tenhamos outros papéis com ótimo desempenho”, explica Marcelo Guterman, especialista em investimentos da Western Asset.O fundo tem cerca de 40 BDRs na carteira.
“Como gestor, a gente tenta fazer com que tenha um certo balanceamento entre os papéis, mas também evita cortar quando está dando bons resultados”, diz Guterman, citando a Nvidia como exemplo. Em 2019, o fundo da Western incluiu BDRs da Nvidia na carteira na proporção de 2% do PL do produto. Desde então, nunca mais comprou e chegou a vender. Hoje, a Nvidia representa a maior exposição, perto de 10 % do fundo. “Como o BDR ia se valorizando, íamos vendendo para não distorcer muito a carteira pela valorização da cota. Se não tivéssemos feito nada, hoje seria algo entre 20% e 25% do PL”, conta o gestor. BDRs de Apple e Facebook também têm espaço relevante no fundo da Western, assim como Google, mas um pouco menor. Na média, os papéis representam entre 2% e 3% do portfólio.


PUBLICIDADE
Aprenda sobre o veículo de investimento que mais cresce no Brasil e que captou R$ 74,4 bilhões em 2023 no curso Tudo sobre FIDCs
Os movimentos mais recentes do gestor para aproveitar oportunidades foram a venda dos BDRs da Nike, em maio, assim como a saída da posição na USP, de logística. Entrou na carteira, em junho, BDRs da Taiwan Semiconductor, um dos ativos de maior alta neste ano até julho, acima de 90%. Além da boa escolha dos BDRs, comenta Guterman, o dólar vem ajudando no desempenho do fundo, que não tem proteção cambial (hedge).
Para o segundo semestre, além da tendência de um dólar forte, a expectativa de corte no juro americano é muito favorável ao produto. “Nosso call é corte a partir de setembro, o que vai ajudar o mercado acionário nos Estados Unidos e os BDRs negociados aqui”, afirma o gestor da Western, ponderando que em se tratando do mercado de ações é sempre difícil cravar projeções de curto prazo. “Tem eleição americana que é uma incógnita, mesmo o Trump sendo hoje favorito, o que é positivo para a Bolsa de maneira geral.”
Do lado da BRAM, o gestor do fundo de BDRs adota a estratégia de em alguns papéis ficar um pouco mais exposto do que seu benchmark, que é o índice S&P. Destaques da carteira do fundo foram os retornos de Apple, Microsoft e Nvidia. Hoje, o fundo está 100% alocado com 20% da carteira no ETF do S&P e 70% em BDRs. “Não é um percentual fixo, a gente mexe quando vê necessidade para aproveitar as oportunidades”, ressalta Rodrigo Santoro, head de renda variável da Bradesco Asset, acrescentando que os outros 10% são alocações diretas feitas pelo fundo que é baseado nas Ilhas Cayman.
O fundo, que tem na carteira perto de 150 papéis, chegou a ter posições em TSMC, de chip ligado à IA, à Snowflake, de tecnologia baseada nas nuvens, e fora do ambiente de tecnologia também aportou recursos em BDR da Chevron. “Era uma tese nossa desde 2023 de valorização do petróleo, mas no primeiro semestre já saímos da posição”, analisa Santoro.
Leia também: Fundos Multimercados seguem no vermelho e de Ações desaceleram perdas
Embora a filosofia seja de manter a carteira de BDRs aderente em parte ao S&P, que tem um número bem maior de ações, o head da BRAM lembra que uma estratégia é trabalhar com algum desvio em relação ao índice. “Em Microsoft temos mais ou menos 9% da carteira, enquanto no S&P é de 7%; Apple fica em 8,5%, acima dos 6,6% do índice americano, enquanto na Nvidia é 8,20% contra 6,60% do S&P. Isto nos ajuda a buscar um retorno um pouco maior.”
A possibilidade de vitória de Donal Trump, reforçada após o atentado do fim de semana, na visão de Santoro, sugere um ambiente possivelmente mais inflacionário, o que estressa a curva longa de juros, podendo favorecer empresas de petróleo. “O petróleo tende a ganhar espaço, mas não pensamos em voltar a ter posições em Chevron. Vamos seguir com ações de tecnologia, principalmente Microsoft, Apple, Nvidia e Amazon, em que desviamos mais em relação ao próprio S&P.”
O cenário trabalhado pela BRAM é também de corte nos juros americanos neste semestre, que é benigno para ativos de risco. “Dado esse cenário que combina cortes de juros com um soft leanding, uma desaceleração suave, começamos a avaliar as small caps, o Russell 2000 que são ações de empresas de menor capitalização para fazer o stock picking para o fundo dentro do setor de tecnologia”, conta o head de renda variável da Bradesco Asset.