




Lista das mais rentáveis na B3 em 2025 é eclética e reúne Cogna, Carrefour e CVC
As cinco companhias mais rentáveis da B3 no acumulado de 2025 até 13 de março reúne uma lista eclética: reinaram a Cogna (educação), seguida por Carrefour, CVC Brasil, Cyrela e Embraer. Um pano de fundo comum para o sucesso de boa parte delas no recorte de tempo observado é o cenário formado por arrefecimento do dólar aliado à baixa dos juros futuros. “Vejo principalmente (esse efeito) nas ações mais cíclicas. Coloco Cogna e CVC nesta caixinha”, exemplifica Gustavo Harada, head de alocação da Blackbird. O setor de educação, reforça, é bastante sensível aos juros, bem como o imobiliário.
Se houver uma abertura da curva de juros daqui para a frente, os ativos com uma maior sensibilidade tendem a sofrer – e o retrato pode mudar novamente. A fotografia das top 5 da bolsa no acumulado deste ano é bem diferente do observado no início de dezembro passado quando, sobretudo devido às projeções de câmbio, as exportadoras de proteínas (Marfrig, JBS e BRF) formavam o grupo das mais rentáveis, junto com Embraer e Santos Brasil.
Aprenda procedimentos indispensáveis para convocação, quóruns, deliberações e aprovações no curso “Assembleia de acionistas”
Entre janeiro e 13 de março, consideradas as companhias de proteínas, as gigantes entre os frigoríficos lideravam as perdas na B3, com -26,85% (BRF), -12,27% (Marfrig) e -9,17 (JBS). Pela valorização dessas companhias, também houve realização de lucros. Os dados do levantamento são da consultoria Elos Ayta.
Liderando o ranking na B3, elaborado a pedido da Capital Aberto, está a Cogna, do setor educacional, cujo balanço divulgado na semana passada evidencia um movimento de “casa arrumada”, conforme classificou a Genial Investimentos. A empresa teve um 2024 positivo. Neste ano houve, ainda, um movimento de recompra (de 7,9%) das ações, anunciado em janeiro.
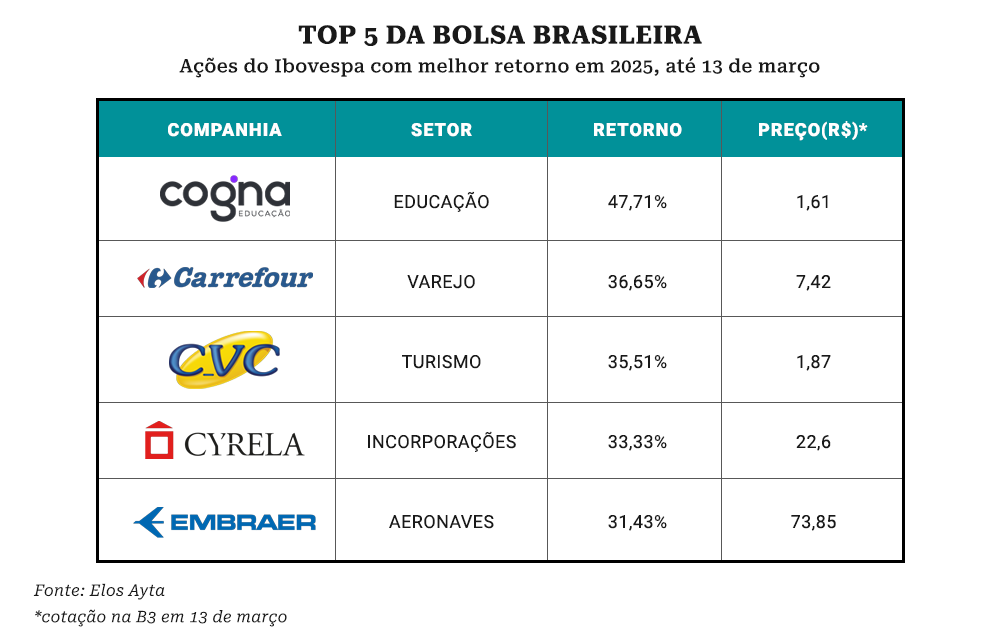
Entre janeiro e 13 de março, a Cogna entregou retorno de 47,71%, data em que a ação valia R$ 1,61. Harada, da Blackbird, acrescenta que um outro ponto comum entre participantes do ranking é o fato de os ativos estarem descontados em relação aos de competidores. Gestores destacam que o balanço da companhia, divulgado no último dia 12, confirma a tendência de desalavancagem que vinha sendo observada ao longo de 2024. A relação dívida líquida/EBITDA ajustado ao final do ano passado foi de 1,35x, o menor nível desde 2018.
A Cogna evidenciou a expansão de margem e uma geração robusta de caixa, escreveram Iago Souza e Nina Mirazon, analistas da Genial. Ademais, a empresa cumpriu o guidance de geração de caixa operacional de R$ 1 bilhão para o ano, e reverteu o prejuízo de R$ 492 milhões obtido em 2023 para lucro líquido de R$ 880 milhões no ano passado. “A grande surpresa foi no bottom line, com o montante reportado superando as estimativas do consenso em quase quatro vezes”, continuam Souza e Nina no relatório.
Ainda para os dois analistas da Genial, o destaque para investidores será o anúncio da retomada do pagamento de dividendos. “O Conselho de Administração aprovou a distribuição de R$ 121 milhões, equivalente a um dividend yield de 3,7%, a ser deliberado na Assembleia Geral Ordinária em 28 de abril de 2025”, diz o texto assinado pelos analistas.


PUBLICIDADE
Avanços no próximo ciclo
Um relatório do BTG Pactual, de 28 de fevereiro, informa que o board da Cogna está “relativamente otimista” para o próximo ciclo de admissão de verão. O documento foi elaborado após conferência de CEOs organizada pelo banco. Espera-se, na Cogna, que o ímpeto continue em 2025. “Mais especificamente, a empresa vê espaço para crescimento de receita e ganhos de margem em quase todos os segmentos este ano”, diz o documento do BTG assinado pelos analistas Samuel Alves e Yan Cesquim.
O governo federal deve divulgar em breve uma nova regulamentação para cursos de graduação à distância, o que poderá trazer “alguma turbulência” nos próximos dois ciclos de admissão. Mas isso, contudo, deve contribuir para a consolidação do mercado ao estabelecer parâmetros regulatórios mais sólidos para o aprendizado híbrido, acredita a companhia.
Carrefour, a segunda do ranking das top 5 da B3 até meados de março, seguida pela CVC Brasil, evidenciaram retornos de 36,6% e 35,5% até o dia 13 deste mês, quando as ações valiam R$ 7,42 e R$ 1,87, nessa ordem, indica o levantamento da consultoria Elos Ayta. “A varejista foi impulsionada principalmente por alguns anúncios corporativos, como, por exemplo, a proposta de fechamento de capital, a conversão das ações ordinárias em preferenciais, isso trouxe uma visão positiva para o mercado”, disse Harada, da Blackbird.
O Carrefour Brasil divulgou um documento em fevereiro para informar que a administração da empresa recebeu proposta do controlador francês para converter a empresa em uma subsidiária, considerando a deslistagem no segmento Novo Mercado na B3.
Já as ações da CVC tiveram uma recuperação neste início de ano depois de atingirem a mínima histórica em dezembro de 2024. Ajuda o horizonte do setor de turismo no país. No ano passado, o segmento faturou R$ 207 bilhões, uma alta de 4,3% em comparação a 2023, informou a Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP).
Trata-se de cifra histórica desde que a entidade analisa os dados. O levantamento é elaborado a partir dos números do Instituto Brasileiro de Geografia e Estatística (IBGE). Ainda segundo a FecomercioSP, o turismo vem retomando tração devido ao bom desempenho da economia – e se há mais gente viajando, por consequência, o consumo de produtos e serviços turísticos cresce.
Em seguida está a Cyrela. Até 13 de março, a companhia registrou 33,33% de retorno, quando a ação valia R$ 22,60. Em anos recentes, as incorporadoras estiveram entre as melhores pagadoras de dividendos por serem ações cíclicas. No caso específico da Cyrela, o lucro líquido de R$ 473 milhões obtido no terceiro trimestre do ano passado chegou a superar expectativas.
Em relatório de novembro, os analistas do Santander disseram que o lucro líquido alcançado “superou estimativas em 7,5%” e refletiu receitas líquidas sólidas impulsionadas por, entre outros motivos, fortes pré-vendas e avanço contínuo na produção, além de exposição ao programa Minha Casa Minha Vida. A companhia divulga nesta quinta-feira (20) o próximo balanço. Observa-se, sobretudo neste segmento, a curva de juros futuros.
Entre as top 5 da B3, mais atrelada ao desempenho micro, está a Embraer. Em 2024, a companhia foi beneficiada pelo aumento da demanda na aviação comercial e bom desempenho na executiva – além dos problemas que a concorrente Boeing enfrentou, os quais contribuíram para o cenário da empresa. Neste ano, o horizonte continua azul para a empresa. Tiago Cunha, analista da Ace Capital, afirma, contudo, que agora “o driver é outro”.
“O principal driver [para o retorno positivo], além do pedido grande que eles receberam para os aviões E2 da comercial, é a perspectiva de que as vendas do setor de defesa cresçam consideravelmente, com o pacote de investimento da União Europeia para se reequipar”, afirma Cunha. “É uma boa perspectiva de vendas para um segmento que normalmente não tinha muita demanda anteriormente”, finaliza.
Leia também: Ibovespa fecha acima dos 130 mil pontos, de olho em incentivo à China