



Movimento de M&A é tímido, mas está longe dos piores anos
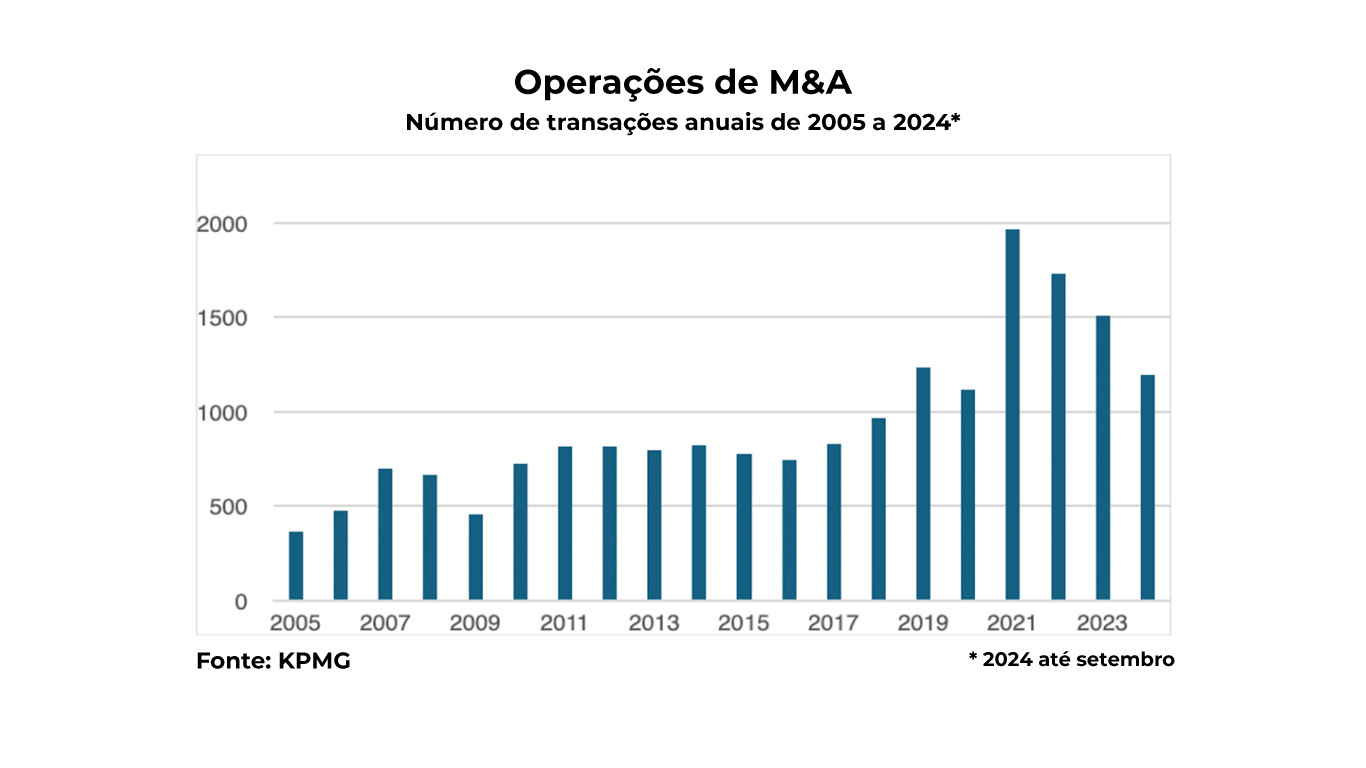
Com a seca de ofertas públicas de ações e um ambiente de alta de juros, o cenário para as fusões e aquisições (M&A) se tornou um desafio. Após o boom de operações do segmento em 2021, o mercado criou uma “régua alta” difícil de alcançar em meio às dificuldades macro dos anos seguintes. No entanto, ainda que o movimento de M&A esteja tímido nos últimos anos, o número de operações nos primeiros nove meses de 2024 foi levemente superior a igual período de 2023 – e especialistas acreditam que 2025 deve ser melhor para o segmento.
É o que aponta um levantamento exclusivo da KPMG obtido pela Capital Aberto. Até setembro deste ano foram realizadas 1.196 operações em comparação às 1.142 registradas no mesmo período de 2023, ou seja, alta de 5%.
Em 2021 e 2022, principalmente em 2021, houve um ‘boom’ devido a um excesso de liquidez no mercado causado por taxa de juros baixa e muito capital disponível, o que levou as empresas a fazerem aquisições. Isso gerou um dinamismo no mercado, o que pode dar a impressão de que este ano tem sido ruim. “Esse número que temos da série histórica acumulada do terceiro trimestre [de 2024] é o terceiro mais alto desde que começamos a cobrir. Ele está baixo se olharmos para 2021 e 2022 – e em 2022 começando a cair. Mas são pontos fora da curva, e há uma recuperação em 2023 e 2024”, comenta Paulo Guilherme Coimbra, sócio da KPMG.
Para Oswaldo Dalla Torre e Silvia Castro Cunha Zono, sócios da área de Fusões e Aquisições do TozziniFreire Advogados, o mercado está sempre na expectativa de ter um novo 2021 e 2022, “anos maravilhosos” para M&A, o que acaba gerando frustração, mas 2024 foi mais positivo do que o ano anterior. “O ano começou mais tímido, com muita operação de 2023 para concluir em 2024. Acredito que depois do meio do ano para cá começamos a ver mais operações. O que diferenciou bastante esse ano e o ano passado dos anteriores também foi o timing das operações. Estão demorando mais”, diz Silvia.
Aprenda a identificar as empresas aptas à reestruturação e os elementos críticos na análise de credores, créditos e contratos no curso “Recuperação Judicial na Prática”
As expectativas para 2024 eram positivas. Alguns players do mercado, inclusive, passaram a apostar numa área própria para M&A, como a JGP, que incorporou a boutique de investimento L6 Capital em março de 2023. Fatores como juros altos, seca de ofertas públicas e incertezas fiscais têm afetado as operações. Ainda que o segmento esteja tímido, para Willian May, sócio e um dos responsáveis pela execução das operações de M&A da JGP Financial Advisory, o M&A está longe de seus piores anos. “Esse número vem caindo, mas não cedeu para patamares anteriores aos de 2021. O mercado de M&A está andando um pouco de lado, mas longe de viver um dos anos horrorosos”, comenta.
Para o executivo, muitas empresas endividadas estão realizando fusões ou aquisições para conseguir crescer geograficamente, buscar sinergias e tentar crescer neste ambiente um pouco mais estressado que o Brasil vive, o que tem mantido as operações.
Entre os setores, segundo a pesquisa da KPMG, os destaques foram tecnologia da informação com 355 operações, empresas de internet com 199, e instituições financeiras com 68 negócios concretizados, fortemente impulsionado por fundos de capital de risco e private equity, que corresponderam a mais de 65% das transações do setor.
“Olhamos muito o número de transações. Não quer dizer que tenha um valor econômico maior, mas em tecnologia e internet é onde estão as startups, as empresas que estão trabalhando com inteligência artificial”, diz. Elas geram atratividade para venture capital e family offices, fator que impulsiona as transações nesse segmento.
Outras áreas também se destacaram, entre elas as companhias de energia com 51 operações; serviços para empresas, com 41; imobiliário, com 39; alimentos, bebidas e fumo, com 37; telecomunicações e mídia, com 29; educação, com 24; e produtos químicos e farmacêuticos, com 23 transações.

PUBLICIDADE
No TozziniFreire, além de operações de tecnologia, principalmente aliadas ao setor de serviços financeiros, foram realizadas operações envolvendo também o setor de infraestrutura, principalmente energias renováveis e varejo. “Infraestrutura, no que for relacionado à transição energética, para nós é uma aposta também, já que o Brasil tem bastante investimento a receber. E o varejo também tem tido bastante movimentação, mais na venda de ativos imobiliários, de unidades que não são tão interessantes”, diz Oswaldo Dalla Torre, sócio da área de Fusões e Aquisições do TozziniFreire Advogados.
“A área de saúde foi um pouco mais tímida esse ano, mas acho que tende a voltar no ano que vem”, complementa Silvia, também sócia do escritório.
A JGP Financial Advisory, inclusive, que realizava muitas operações no setor de saúde, agora tem ido um pouco mais “na linha do mercado” e feito mais operações de tecnologia. “Desde 2021, se pegarmos a curva, TI está sempre lá em cima. As empresas entenderam, muito motivadas por essa necessidade de ser digital e da inteligência artificial, que precisam melhorar suas tecnologias. Vivemos uma corrida por novas soluções e acho que é por isso que esse setor é tão rico e tem tido tantas aquisições”, argumenta May.
Operações domésticas e previsões
O levantamento da KPMG aponta ainda que das 1.196 operações de fusões e aquisições concretizadas de janeiro a setembro deste ano, a maioria delas (766) foi do tipo doméstica, ou seja, realizada entre empresas brasileiras. As outras envolveram investidores estrangeiros: 283 foram feitas por estrangeiros comprando empresa estabelecida no Brasil; 68 brasileiros adquirindo de estrangeiros uma companhia estabelecida no exterior; 23 brasileiros comprando unidade de estrangeiros estabelecida no Brasil; 46 estrangeiros adquirindo de estrangeiros uma companhia estabelecida no Brasil; e 10 estrangeiros adquirindo, de brasileiros, operação estabelecida no exterior.
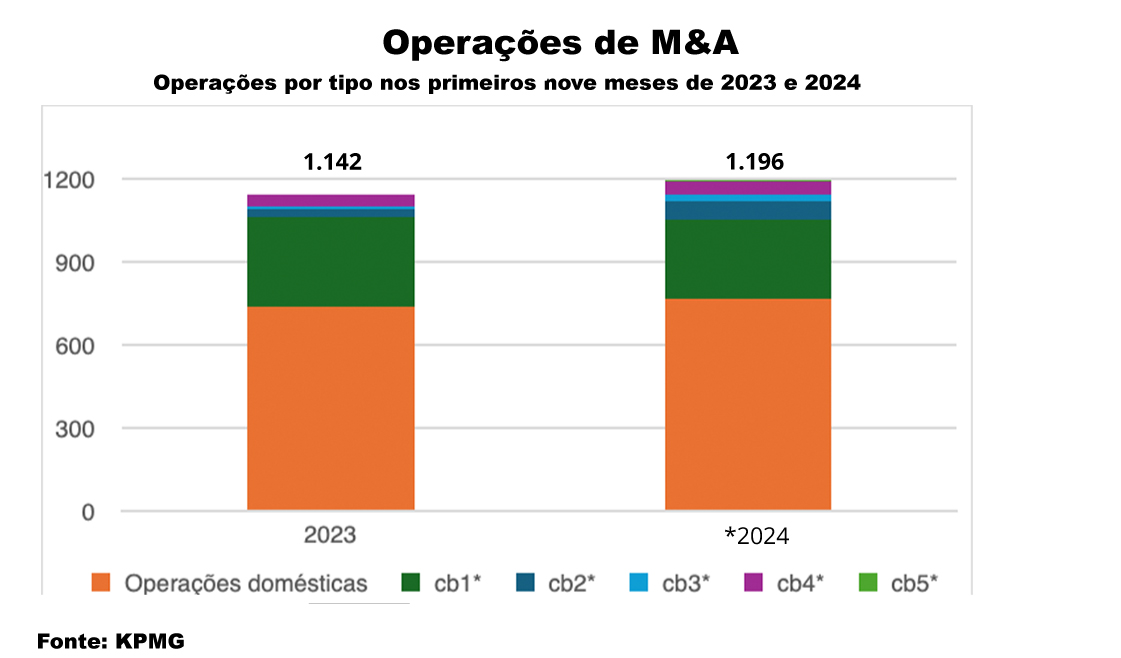
As operações domésticas ocorrem entre empresas de capital brasileiro, enquanto as CB1 representam a empresa de capital majoritário estrangeiro adquirindo, de brasileiros, capital de empresa estabelecida no Brasil; CB2, empresa de capital majoritário brasileiro adquirindo, de estrangeiros, capital de empresa estabelecida no exterior; CB3, empresa de capital majoritário brasileiro adquirindo, de estrangeiros, capital de empresa estabelecida no Brasil; CB4, empresa de capital majoritário estrangeiro adquirindo, de estrangeiros, capital de empresa estabelecida no Brasil; e CB5, empresa de capital majoritário estrangeiro adquirindo, de brasileiros, capital de empresa estabelecida no exterior.
O executivo da KPMG explica que as operações domésticas têm sido mais fortes nos últimos anos porque o Brasil é atualmente uma economia em que muitas empresas internacionais já se estabeleceram há alguns anos – e continuam fazendo aquisições. “Consideramos transação local se um grupo de fora que compra uma empresa que está aqui no Brasil, por esse processo de muitas empresas já estarem estabelecidas aqui”, acrescenta.
Coimbra cita ainda que as operações cross-borders, entre empresas brasileiras e estrangeiras, cresceram mais de 5% do que as domésticas.
Para o TozziniFreire, o Brasil continua ainda sendo um dos principais destinos de investimento externo direto e mantém essa posição de protagonista, mesmo com menos volume. “Comparado aos anos anteriores, o investimento externo caiu. Mostra que é menos dinheiro novo estrangeiro entrando no país e mais o dinheiro aqui do Brasil mudando de mãos, muito também por conta da pressão de alguns fundos que já são mais maduros e que estão precisando se desfazer do ativo e acabam resolvendo internamente, não via aquisição do estrangeiro”, aponta Dalla Torre.
Para o advogado, no entanto, 2025 deve ser mais favorável, com algumas definições a serem tomadas impactando o mercado positivamente, visão que é partilhada pelos outros especialistas consultados. Após a eleição nos Estados Unidos vai haver um cenário mais claro sobre como será o próximo ano. Ademais, haverá definições na agenda da reforma tributária no Brasil, que trará mais previsibilidade para o investidor, fatores aliados a uma maior previsibilidade da taxa de juros (como a partir de qual momento ela entrará num ciclo de queda), e então as operações devem destravar.
O executivo da KPMG, que também prefere “ver o copo meio cheio”, observa que esses fatores macros criam ruídos e que, com o cenário melhor, a tendência é os deals acontecerem mais naturalmente, com as definições acerca do fiscal ajudando.
May, da JGP Financial Advisory, concorda. “Tentamos ser um pouco otimistas. Esperamos que 2025 seja um ano melhor. Sabemos que tem muitas empresas já preparadas e, de fato, com tudo pronto para seguirem o IPO. A partir do momento que a primeira for e a janela se abrir minimamente, vamos ter pelo menos uns 5, 10 IPOs no primeiro semestre, mas desde que abram mais janelas”, comenta. Ainda segundo ele, essa janela pode abrir com uma mínima sinalização, por parte do governo brasileiro, de um cenário fiscal melhor, ele também cita a inflação americana mais controlada como ponto favorável.
Leia também: Eleição americana e dólar a R$ 5,87 jogam pressão adicional sobre a Selic