




Eleição americana e dólar a R$ 5,87 jogam pressão adicional sobre a Selic
O Comitê de Política Monetária (Copom) decide nesta semana a nova taxa Selic pressionado por uma piora generalizada de fatores internos e dúvidas sobre o ritmo de cortes na taxa dos Estados Unidos, a depender do vitorioso na eleição americana que ocorre nesta terça-feira (05). Na reunião desta quarta-feira, há consenso entre economistas, ligados ou não ao mercado financeiro, de que a Selic será elevada em meio ponto, a 11,25%. A piora generalizada de indicadores da inflação corrente, do câmbio e do mercado de trabalho se encarregaram de dissipar as poucas vozes contrárias. A ampla maioria das previsões também projeta outra alta na última reunião do ano, levando a Selic a 11,75%.
Nesta quarta, dados domésticos e a eleição americana vão dividir as atenções do Copom. “O colegiado vai estar atento a possíveis mudanças no câmbio, pelo peso que tem na inflação. Se os juros americanos caírem menos do que se imaginava, em uma vitória de Trump, a tendência é de valorização da moeda americana”, comenta Fernando Gonçalves, superintendente de Pesquisa Econômica do Itaú. “O Copom na quarta talvez não tenha a informação completa da eleição americana, mas, na certa, uma ideia mais próxima de quem será o vitorioso”, continua.
Aprenda a identificar as empresas aptas à reestruturação e os elementos críticos na análise de credores, créditos e contratos no curso “Recuperação Judicial na Prática”
Em setembro, o Federal Reserve (Fed), Banco Central dos Estados Unidos, cortou a taxa local em 0,50 ponto percentual, para a faixa entre 4,75% e 5,00%, a primeira redução desde 2020. Quando o diferencial entre o juro americano e o brasileiro aumenta, a tendência é atratividade de divisas para o Brasil, mas isto não tem ocorrido. O resultado é um dólar saltando para níveis próximos a R$ 5,80, o que impacta negativamente no controle de preços. Na sexta-feira (01), a moeda subiu 1,46%, fechando a R$ 5,87.
“O câmbio neste patamar se explica pela maior possibilidade de vitória do Trump, que se ganhar a eleição pode implementar políticas que tendem a ser bastante inflacionárias nos Estados Unidos, como, por exemplo, tarifas horizontais de 10% para todo mundo, de 60% para a China. Não vai entrar produto barato nos Estados Unidos”, avalia Gonçalves, do Itaú.
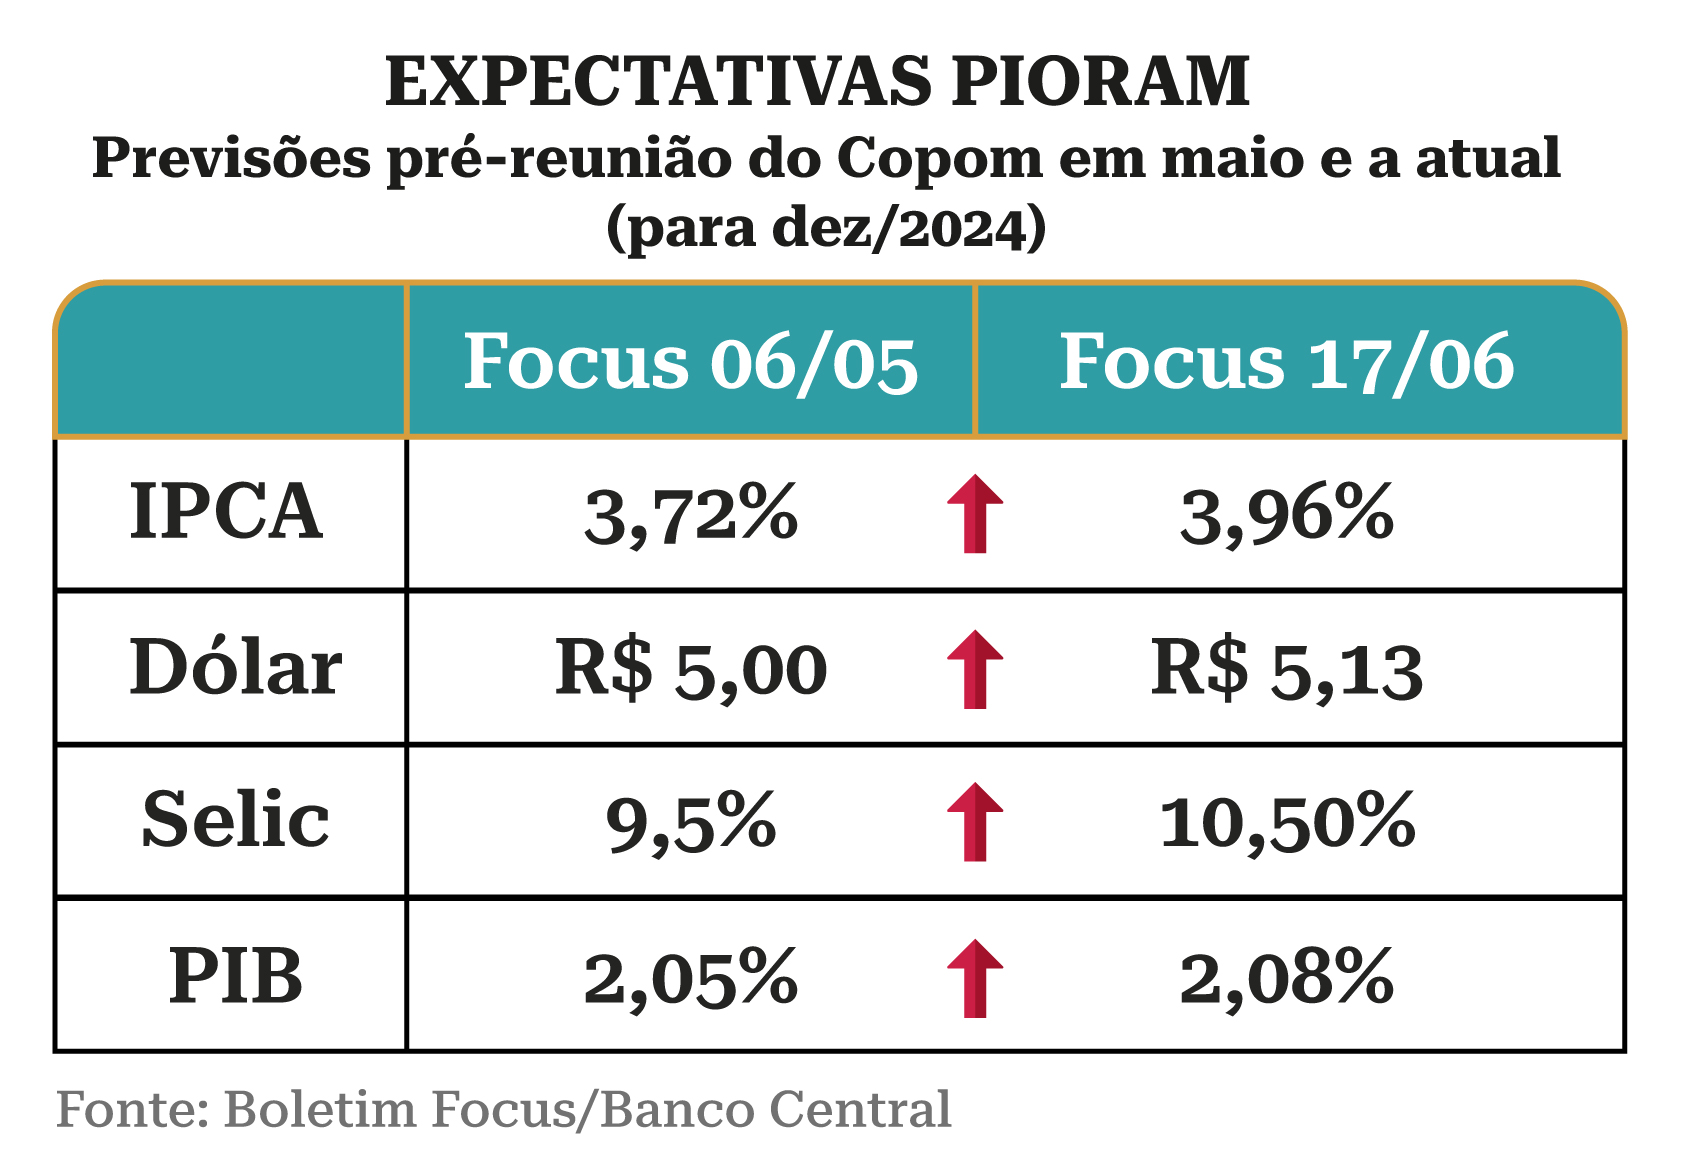
Relatório do Itaú sobre a reunião do Copom mostra a piora das expectativas inflacionárias. Comparadas ao apresentado na reunião de setembro, as projeções de inflação do comitê no cenário de referência (que inclui taxa de câmbio seguindo a paridade do poder de compra e taxa de juros de acordo com a pesquisa Focus) devem oscilar para 4,6% para 2024, ante 4,3% na reunião de setembro, e subir a 4% para 2025, acima de 3,7%. Os dados fazem parte de um cenário que inclui também câmbio em nível mais depreciado do que na reunião anterior, mercado de trabalho apertado e núcleos de inflação e expectativas ainda acima da meta.


PUBLICIDADE
As pressões inflacionárias vindas do câmbio depreciado também são citadas por Arley Matos da Silva Júnior, estrategista de investimentos do Santander, como um componente importante para o Copom levar a Selic a 11,25% nesta semana. “Quando olhamos o câmbio, o real tem sofrido mundo, assim como outras moedas. Isto é um peso adicional na inflação doméstica. O outro é a questão fiscal”, explica Silva Júnior. A projeção do banco para a inflação deste ano está em 4,40% e para 2025 em 3,90%, um pouco mais otimista do que a do mercado. “A eleição de Trump traz um combo de medidas prometidas que geram mais inflação e, consequentemente mais juros e alta do dólar. Uma vitória do Trump indiretamente é um alerta para a política monetária local”, continua.
Gestores de fundos multimercados, ouvidos em pesquisa realizada pela XP, tem a mesma perspectiva de alta do juro de meio ponto percentual nesta semana. Na prévia da pesquisa liberada para a Capital Aberto, dos 23 gestores ouvidos apenas um projetava corte menor, de 0,25 pp. “A revisão para um juro maior começou em agosto e se consolidou em setembro, com a primeira elevação. Lembrando que na mesma pesquisa feita em janeiro os gestores projetavam Selic a 9% no fim do ano”, comenta Clara Sodré, analista de fundos da XP. Para dezembro, gestores multimercados ouvidos projetam taxa a 11,75%. “Quando a gente conversa com esses gestores, ouvimos primeiro que a inflação é muito alta, e depois os riscos fiscais, bastante citados nas conversas. Quando junta estes fatores com o dólar em alta, fica tudo mais desafiador.”
Na visão da analista de fundos da XP, todos aguardam mais dados para entender se, durante o início de 2025, ainda serão necessárias novas altas para controlar a inflação. Na pesquisa mais recente com gestores multimercado, quando comparado com janeiro deste ano, a previsão de PIB saltou de 1,5% para 3% de alta. O ponto que praticamente não mudou ao longo do tempo é a estimativa para um dólar a R$ 5,40. “Este é um ponto importante porque gestores sempre afirmam que câmbio é uma das variáveis mais delicadas de cravar um valor porque envolve questões que vão além do que a gente pode estar vendo por aqui, explica Clara. Na visão da analista, “câmbio perto de R$ 5,80 geralmente faz barulho”. E acrescenta: “gestores acreditam que chega um determinado momento que é importante ter uma atenção maior por parte do Banco Central para o câmbio, só que ainda isso [possível atuação do BC no câmbio] não foi observado”.
Fernando Gonçalves, do Itaú, lembra que dificilmente o BC atuaria para controlar ou definir uma taxa de câmbio, mas pondera que o próprio Gabriel Galípolo, que assume o comando da autoridade monetária em janeiro, afirmou que o BC só atua para evitar momentos do mercado em que ele esteja disfuncional. “Ummomento disfuncional é, por exemplo, quando se cria uma situação em que todos estão apostando para o mesmo lado e não tem ninguém querendo tomar o risco de apostar para o outro porque criam um momento para o câmbio para um lado só. Neste caso, o BC pode atuar. A questão é saber qual a definição exata do BC sobre um mercado disfuncional, entender o grau de sensibilidade para atuações no câmbio”, pondera o economista.
O dado positivo da pesquisa realizada pela XP com gestores multimercado é uma menor concentração em posições compradas em juros futuros – que espelham maior probabilidade de alta na taxa Selic. O dado é uma sinalização importante, já que a inclinação da curva futura na última semana chegou a ultrapassar 13%, bem acima das previsões da Selic para 2025. “A visão é de que talvez haja um exagero em relação ao que está sendo precificado hoje na curva”, explica Clara. Dos gestores ouvidos pela pesquisa, a maioria, 70%, está neutro nesse posicionamento. Contudo, dos outros 30%, metade está em posições que creem em juros maiores e o restante em taxas menores. “Isto é importante porque na pesquisa anterior, 75% dos gestores estavam na posição tomada de alta na curva”.
Outro ponto importante destacado pelos analistas é a necessidade de uma decisão unânime. “Eu entendo que em certos momentos, como o atual, a unanimidade tem mais valor do que em outros. A gente espera que haja uma decisão uniforme, principalmente em um momento de transição na liderança do Banco Central como agora”, comenta Fernando Gonçalves, do Itaú. Já a ata da reunião, na visão de Arley Silva Júnior, do Santander, não deve fechar um sinal claro da política monetária. “Acho que deve deixar um ponto em aberto a depender de próximos dados a serem divulgados e principalmente também o que vai acontecer lá fora”.