



inVista planeja fundo para Data Center, nos EUA, e quer atrair pessoa física em seu FII IBBP11
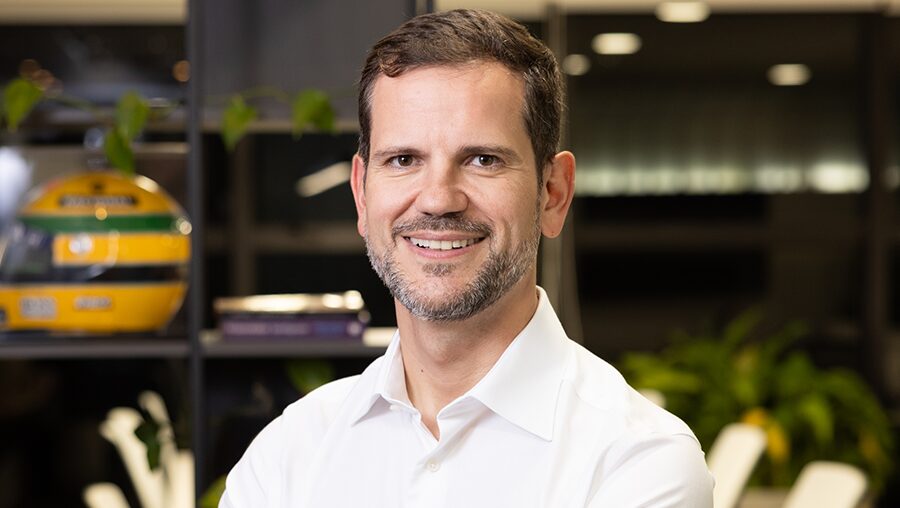
Gestora especializada no mercado imobiliário com presença no Brasil e nos Estados Unidos, a inVista Real Estate carrega em seu DNA a longa experiência no setor dos sócios Marcelo Rainho e Thiago Leomil, egressos do Julius Baer. Não é à toa que o primeiro cheque, de R$ 1,5 bi, da casa criada em 2023 veio do ex-empregador suíço. A tese original era criar uma gestora focada no mercado imobiliário e destinada a institucionais. O movimento inaugural da casa foi “oportunístico”, conforme lembra Marcelo Rainho, se referindo à aquisição do Shopping Cidade Jardim. No portfólio da inVista há hoje um fundo de galpões industriais, o FII IBBP11, que a asset pretende fazer um follow-on e atrair pessoas físicas, e produtos destinados ao mercado americano, como o inVista RE US Private Credit e o inVista Sugi US REITs. A gestora tem feito também investimentos em edifícios para locação à Amazon, em Redmond (Washington), e outro para a Microsoft, em Seattle. “O próximo passo é estruturarmos um fundo voltado a Data Center nos Estados Unidos, já estamos trabalhando no produto”, comenta Rainho, sócio-fundador da inVista, na entrevista ao Além do Capital. Acompanhe:
Qual a tese que motivou a criação da inVista e qual foi o primeiro produto da prateleira?
A gente começou com a inVista em fevereiro de 2023. Antes da inVista, eu estava no Julius Baer, junto com o Thiago Leomil, meu sócio, justamente cuidando dos investimentos imobiliários. Quando a gente saiu do Julius Baer foi para montar uma gestora que atendesse o público institucional como multifamily, single-family offices, gestoras e fundos de pensão. Foi daí que nasceu a ideia. Para nossa grata surpresa, quando a gente pediu para sair do Julius Baer eles nos apoiaram e se tornaram o nosso primeiro cliente, transferiram R$ 1,5 bilhão para a gente. Desde então, a inVista vem expandindo o portfólio de serviços e de produtos para esse público institucional. A cabeça da gestora é não só cuidar do investimento financeiro, mas ser uma gestora de fato olhando para todo o patrimônio imobiliário do cliente.
Como é o atendimento às famílias no braço de consultoria?
Quando você pega um fundo de pensão, um multi family office, uma grande família, eles têm dinheiro investido no mercado financeiro, e tem outro tanto igual, até maior, em tijolo. Até então não tinha ninguém olhando para o portfólio completo desse cliente. A ideia era preencher essa lacuna e começar a cuidar desse patrimônio imobiliário das famílias olhando para os investimentos no Brasil e nos Estados Unidos. O que a gente faz no fim do dia é trazer esse tijolo, de fato, como parte do portfólio. Às vezes, a família já tem investimento em shopping e não faz sentido eu oferecer, dos fundos que temos, algo também em shopping. Uma coisa que a gente percebeu é que boa parte do imóvel geralmente vem de algumas gerações para trás, mas quem está com esse imóvel hoje, não tem mais uma percepção de valor. Gera alguma renda, mas poderia estar gerando muito mais se a família vendesse e alocasse o dinheiro em outra coisa, ou se a família reposicionasse aquele imóvel para um outro setor.
Da vertical de fundos, qual foi o primeiro que a inVista colocou na prateleira?
O primeiro de todos foi o Shopping Cidade Jardim, fundo que nasceu de uma oportunidade. A gente no Brasil atua de forma estratégica, olhando para o longo prazo com os fundos de galpões industriais, que é o Brazilian Business Park (BBP), mas todo o resto que a gente faz no Brasil, até pelo ciclo de juros, econômico, é com uma atuação mais oportunística. Nós não temos preferência por nenhum segmento do setor imobiliário, mas o que nos faz querer ou não fazer o investimento é a relação preço. Sempre que a gente achar um imóvel de bastante valor num preço atrativo, vamos atuar. E foi com essa fórmula que a gente fez o Shopping Cidade Jardim, nasceu de uma oportunidade, que foi a própria JHSF que estava recomprando uma participação relevante do Shopping de um fundo israelense que estava saindo do Brasil. E a inVista pôde fazer o investimento junto com eles, no mesmo preço.
O público que aloca recursos no mercado imobiliário, via inVista, é basicamente
institucional ou tem espaço para pessoa física alta renda?
No primeiro fundo, para compra do Cidade Jardim, foram cinco multi family offices, 100% institucional. A gente atende algumas pessoas físicas com patrimônios imobiliários muito grandes. Estamos nos organizando para, na virada do ano, dar um passo mais em direção da pessoa física, varejo. Será com nosso fundo de galpões, o BBP. A ideia é fazer uma oferta, um follow-on do BBP. O fundo já está na bolsa, com o ticker IBBP11, mas por ter basicamente cliente institucional, de longo prazo, praticamente não tem oferta de cotas à venda no mercado. Tem algumas pessoas físicas, mas com o perfil de longo prazo. Até aqui não fizemos nenhuma oferta organizada em plataforma.
E qual vai ser a estratégia para atrair a pessoa física e dar liquidez ao produto na bolsa?
Inicialmente, estamos preparando um follow-on do fundo e a partir desta nova captação abrir as portas para o investidor de varejo. Na sequência pensamos em uma oferta ampla. Estamos conversando com algumas plataformas. Mas, no primeiro momento, é o follow-on destinado ao público em geral. O tamanho da oferta ainda não está definido. Inclusive, estive em Atibaia (SP) justamente para olhar o que tem no pipeline e começar a entender o que poderia ser o tamanho desta captação. No fundo, só tem galpões que já estão prontos, gerando renda. Temos a possibilidade de fazer novas construções para inquilinos que demandem uma área adicional para a expansão das fábricas ou uma área nova que ele queira se instalar no complexo. É justamente para fazer essas expansões e construções de novas instalações que vamos captar. Provavelmente no começo de 2026. Objetivo é trazer, primeiro, um produto de qualidade institucional para o varejo, para o público em geral, e ter outros bolsos para acessar quando precisar captar recurso.

PUBLICIDADE
Na prateleira da inVista há produtos voltados ao mercado americano. Como vocês dividem as estratégias offshore?
Como boa parte do meu trabalho no Julius Baer foi cuidar desses investimentos fora do Brasil, era natural que tivéssemos uma estratégia voltada ao mercado imobiliário no exterior. Os dois principais fundos que temos fora do Brasil são um fundo de crédito imobiliário nos Estados Unidos (inVista RE US Private Credit) e o RTC Amazon, um edifício 100% locado para a Amazon localizado em Redmond, Washington. Recentemente, compramos outro imóvel, um ativo que está 100% locado para a Microsoft sob um contrato de Triple Net Lease (NNN) de 25 anos. Esta aquisição será integrada ao inVista RE US Triple Net Lease (NNN), um fundo que já conta com dois outros ativos estratégicos: um no Vale do Silício (Palo Alto, Califórnia) e outro em Austin, Texas. A gente fez 26 investimentos desse tipo, ao longo dos últimos 8 anos (inclui a fase Julius Baer), e desses 26 a gente já desinvestiu de 6 com um retorno médio de 13,5% ao ano em dólares.
Este tipo de produto, voltado a imóveis nos Estados Unidos, é sempre destinado a brasileiros?
A maioria sim. Mas já temos algumas famílias do México, Chile e da região do Oriente Médio que investiram com a gente. O foco principal é brasileiro, mas a gente começou a expandir esse público que olha para esse tipo de ativo. Estes clientes de fora chegaram de uma forma natural. Falando em potencial, a gente ainda tem muita família e muito bolso para acessar no Brasil. Eu não acho que, pelo menos no curto prazo, a gente vai ter um time dedicado a olhar para famílias fora do Brasil, mas uma família conhece a outra e recomenda o produto e aí, obviamente, a gente sempre está disposto a receber os investidores que tiverem interesse nos produtos.
Qual é hoje o maior fundo da casa em volume gerido?
Essa pergunta é boa, interessante, porque a gente começou esse produto americano, de Triple Net Lease, e até então fazíamos prédio por prédio de forma separada (o investimento). No último que fizemos, da Microsoft, foram quase R$ 500 milhões. Se eu somasse todos os negócios que a gente tem feito nesse formato, numa única caixinha, essa caixinha hoje seria a maior que a gente tem, mas os ativos estão separados, cada ativo de forma segregada. No Brasil, o fundo de galpões, o BBP, é o maior com seus quase R$ 500 milhões de patrimônio e deve crescer bastante. Este fundo no Brasil e os investimentos nos Estados Unidos são os mais relevantes. Lembrando que temos também um fundo de crédito, nosso carro-chefe nos Estados Unidos. Ele é quase um CDI dolarizado.
Em qual mercado, no Brasil ou nos Estados Unidos, vocês veem mais oportunidades para serem exploradas?
Eu acho que no mercado americano, até pelo tamanho. O número de operações que existem lá é muito maior do que no Brasil. Nós vamos continuar expandindo esses produtos com foco nos Estados Unidos. A gente, até por uma demanda de uma família, começou a pegar esses ativos diretos e colocou dentro de um fundo, que é o Triple Net Lease, que terá vários prédios em seu portfólio. No ano que vem vamos crescer este fundo. Os Estados Unidos fazem parte do núcleo central de estratégia da empresa. O brasileiro ainda tem muito pouco capital investido fora do país. E o brasileiro adora imóvel e olhar para fora do país via mercado imobiliário faz sentido.
Falta algo na estrutura da inVista, alguma vertical ou estratégia ainda não explorada?
A gente está criando novos produtos. Acho que um setor que estamos bem de olho e vai ter um veículo de investimentos já para o ano que vem é um fundo de Data Center. É um setor que a gente estudou há muito tempo e já fez investimentos tanto nos Estados Unidos quanto na Europa. A gente entende que falta no portfólio do brasileiro, até porque no Brasil a gente não tem FII de Data Center. É um bom produto, olhando para os Estados Unidos, porque é um setor que não está nossa grade de produtos, mas que nós já estamos com as mangas arregaçadas, trabalhando para ter um fundo e oferecer aos clientes já a partir do ano que vem. A ideia é levantar recursos para construir Data Centers para grandes operadores globais como Google, Amazon, esse tipo de cliente.
É uma estratégia que muitos estão olhando aqui no Brasil, de construir Data
Center. Por que a opção da inVista pelo mercado americano?
A gente olhou no Brasil também, inclusive junto com alguns parceiros que já têm bastante experiência no setor. Mas no Brasil a gente tem duas questões, que sempre me fazem coçar a cabeça um pouco. A primeira delas é o tamanho do mercado. Se você pegar o parque brasileiro de data centers inteiro de mais ou menos 600 megawatts. Isso é o que está no pipeline de um dos diversos gestores americanos que vai fazer Data Center lá fora. O parque nos Estados Unidos é gigantesco. Outra questão é: faço no Brasil, construo, e depois? Como é que eu saio desse negócio? Para quem eu vendo, se é que eu vendo? Lá fora eu já tenho investidor institucional de longo prazo, eu tenho empresa especializada em Data Center listada na bolsa, eu tenho investidor institucional americano que tem dinheiro para comprar. Quando eu penso em ter um ciclo completo de investimento, construção e desinvestimento, essa equação lá fora é muito mais simples de entender do que no Brasil. Mesmo a questão da energia limpa, abundante, tem problema na infraestrutura, restrições antigas em subestações e linhas de transmissão. E isso inviabiliza muito investimentos.
Quanto a casa tem em recursos sob gestão e como foi o crescimento no ano?
A gente está com R$ 1,5 bi sob gestão e crescemos basicamente este valor em relação ao ano passado porque boa parte do portfólio do Julius Baer que estava conosco foi desinvestido ou foi transferido para o BTG depois da aquisição. Foi um desafio grande, mas conseguimos repor o valor de saída. Para 2026, a ideia é mirar algo entre R$ 2,5 bi a R$ 3,5 bi de tamanho.
Leia mais: Éxes põe securitizadora para navegar em mar aberto e faz maior emissão da casa: R$ 2,5 bi