



Éxes põe securitizadora para navegar em mar aberto e faz maior emissão da casa: R$ 2,5 bi
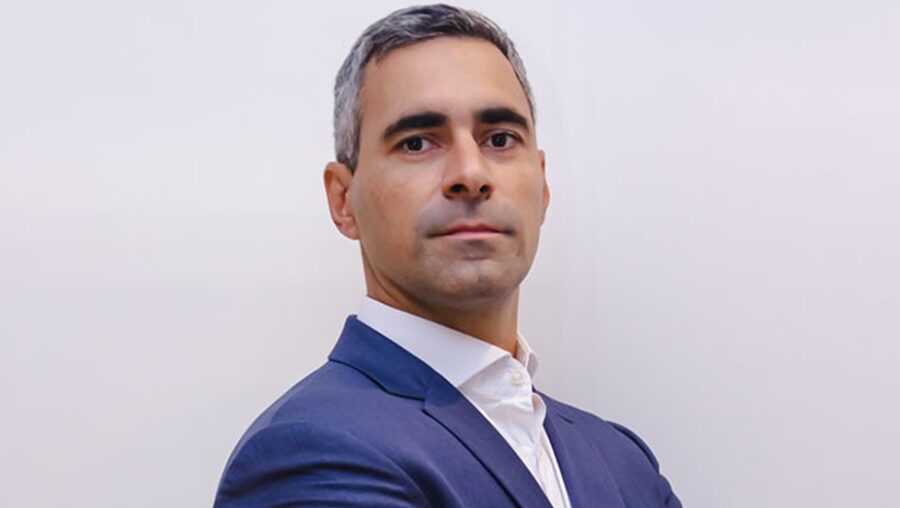
Criada em 2017, a Éxes tinha desde o início o plano de atuar no conceito de ‘one stop shop’ dentro do objetivo de fornecer crédito às empresas fora do mercado bancário. Começou atuando em DCM (Debt Capital Markets), três anos depois (2020) recebeu autorização para ser asset, lançando seus primeiros fundos, e em 2024 passou a ter sua própria securitizadora. “Hoje, temos todas as verticais para aquele modelo one stop shop. Fomos super cuidadosos com os processos e agora vamos ganhar escala, musculatura”, comenta Artur Carneiro, sócio fundador da Éxes. Entre os principais movimentos deste ano está a realização do follow-on do FII EXES11, dobrando o produto de tamanho, e o lançamento de um novo fundo de Previdência, sob demanda da base do BTG Pactual por um produto “mais conservador, D10”. Os recursos sob gestão avançaram 10% neste ano, para R$ 1,6 bi. Outro movimento importante, destacado por Carneiro na entrevista ao Além do Capital, foi colocar a securitizadora para estruturar produtos para o mercado, após um período atendendo basicamente a demanda interna. “Estamos anunciando uma operação, bem maior do que as já feitas na securitizadora, de R$ 2,5 bilhões. Estamos prontos, com um grau de maturidade que a gente se sente confortável em levar oportunidades para o mercado.” Acompanhe:

Nestes oito anos da casa, quais foram os principais marcos ou viradas na trajetória da Éxes? Como a casa foi avançando em novas áreas de negócios?
Em 2017, a gente começa a jornada da Éxes, nome que vem de execução e estruturação. O mercado estava mudando, deixava de ser aquele em que todos ficavam represados nos bancos. A XP, o BTG, todos crescendo. Víamos que faltava tecnologia no mercado para colocar as oportunidades de pé, identificar as oportunidades, estruturar e levar esse papel para o mercado. Começamos no segmento de DCM. Depois, em 2020, recebemos a autorização para atuar como gestor. A partir daí, além de originar, estruturar e montar aquela oportunidade para investimento, acompanhando a operação ao longo do tempo, começamos com nossos fundos. Nosso fundo mais longevo tem cinco anos de bom histórico de retorno, sempre no primeiro quartil da indústria. É um FIDC D90, criado antes do produto virar moda. Seguimos ampliando, montamos recentemente um podcast para falar do mercado, com gestoras convidadas. No final do ano passado, montamos nossa securitizadora. Hoje temos quatro áreas trabalhando.
Como estas diferentes áreas se combinam, que tipo de sinergia há entre as verticais da Éxes?
A sinergia é absurda. Eu estava no Pactual há muito tempo, e o Esteves (André Esteves) usava um termo que a gente tenta perseguir aqui que é ‘one stop shop’. A gente tem duas frentes importantes, que não se falam, e a gente tenta fazer a conexão entre elas. Tem um investidor que quer rentabilizar melhor aquele dinheiro que ele ganhou no trabalho. Do outro lado, tem um empreendedor que está no mercado, sofrendo com todas as mazelas que o Brasil sofre. A gente apanha com os nossos problemas aqui, que não são poucos, apanha com os problemas externos. A gente tenta fazer essa conexão o tempo inteiro. Para isto eu tenho que falar com o empreendedor, originar as oportunidades, saber estruturar, montar uma estrutura que me dê segurança para poder fazer um investimento e acompanhar ao longo do tempo. Para os investidores, a gente tem dois pontos de contato, a área de gestão de recursos, dos fundos, e a parte de wealth management, que a gente traz alguns investidores para fazer alocações diretas, tanto nos fundos quanto em produtos.
O passo mais recente, falando em verticais de negócios, foi a criação da securitizadora no fim do ano passado. Qual era o objetivo e como tem sido o desempenho?
É muito importante para o bom desempenho da operação que ela seja bem desenhada, com uma série de covenants e que seja monitorada ao longo da vida. E quem faz tudo isto, checa e acompanha a operação é a securitizadora. Muitas vezes, nós perdíamos um pouco do tato, da sensibilidade. Acabava replicando quase todos os controles porque não confiávamos no trabalho feito pela securitizadora. Eu acabava refazendo dentro de casa. Para a Éxes montar uma securitizadora, ter este contato direto, o pulso de toda a operação, e atuar de uma forma mais ativa antes do problema ser instalado, fazia sentido. A securitizadora se encaixa muito bem dentro desse processo.
Na Sec, a estratégia é criar produtos para consumo interno ou para o mercado como um todo?
A gente começou a securitizadora com operações estruturadas e investidas por nós. Tem outros investidores que entraram nessas operações também porque elas eram maiores do que cabiam nos nossos fundos e outros investidores de mercado co-investiram conosco em algumas oportunidades. Mas estamos avançando. A gente acabou de fazer uma operação, já voltada ao mercado, em que não somos investidores ou distribuidores. É algo bem maior do que as operações já feitas aqui e que coloca securitizadora em outro patamar. Trata-se de uma debênture simples, não conversível, no valor de R$ 2,5 bilhões. A ideia sempre foi abrir para o mercado, mas precisávamos começar internamente. Agora, com o pé direito, abrimos para o mercado com uma operação bastante legal, grande. Já temos um grau de maturidade que a gente se sente confortável em levar oportunidades para o mercado. Até aqui, fizemos sete CRAs, três CRIs e duas debêntures securitizáveis.
A Éxes tem hoje, na asset, 21 fundos de investimentos. Quais os maiores fundos e quais as principais estratégias?

PUBLICIDADE
Eu vou te contar um pouquinho da história dos nossos produtos. A gente começou da mesma forma que a securitizadora, dando passos muito sólidos e sem pressa de crescer, querendo construir um track recorde importante, uma história de performance importante. O FIDC a gente já tem há 5 anos, produto que só agora virou um popstar. O Fi-Infra o mesmo e estou um pouco contra ciclo, todos agora querendo captar muito, mas os retornos estão bem apertados, começam a voltar lentamente. A gente tem um volume importante de FIDC em termos quantitativos e financeiros. Agora, os nossos maiores fundos são dois listados, o ÉXES11 (FII) e o AGRX11 (Fiagro), além do nosso fundo de previdência (Multimercado), um dos melhores fundos na plataforma do BTG Pactual. Em FIDCs, temos uma janela grande de produtos. O principal é o D90, o mais conservador, mas também temos um mais arriscado, o Special Opportunities, que é mais apimentado.
Os fundos listados, os Fi-Infra fechados, são apontados com um elevado potencial de crescimento. Como vê avalia o crescimento deste modelo de distribuição?
Os fundos fechados, em infraestrutura, são essenciais. Fundo aberto, no segmento, eu vejo com muito receio. Porque o duration, o prazo médio das operações, é muito longo. Você fala de operações que têm uma duração média de 7 anos, e você tem, muitas vezes, resgate de 30 dias, 90 dias. Quando tem que resgatar aquele papel muito longo, muitas vezes você tem que deixar um prêmio de spread na mesa, uma parte do retorno tem que ir para o investidor que está comprando. Eu vejo com maus olhos esse descasamento de passivo e ativo, o que para mim traz a solução de fundos listados como uma ótima alternativa Tem a liquidez em D+2, o investidor pode resgatar em dois dias e o gestor tem a tranquilidade de investir em papéis de longuíssimo prazo. É o preço de tela. Em infra, temos o EXIF11, o mais recente e que chegou à bolsa (IPO) em abril deste ano. São operações (papeis) de 14 anos. É um produto muito bom, o investidor não paga IR pelo dividendo recebido, não paga imposto quando vender e tiver ganho de capital. Os fundos de infra cresceram bastante nos últimos anos, mas muito mais os que são abertos, o que me preocupa pelo descasamento entre passivo e ativo. Nos fundos listados, não cresceu tanto quanto poderia.
Nos diferentes setores da economia, onde estão as principais oportunidades para a Éxes?
O segmento em que têm surgido o maior volume de oportunidades para nós é o imobiliário. A gente tem encontrado um volume muito importante de operações, estamos com uma forte originação, estruturação, e recentemente a securitizadora começou a perceber este movimento, com uma concentração bem importante em imobiliário. O mercado é muito pendular. O infra agora está nesse momento com todo mundo achando super legal e querendo investir, o que faz com que o retorno seja muito apertado. O agro está no outro extremo, com as pessoas bastante preocupadas e todo mundo com medo, então tem oportunidade. Precisa selecionar mais, justamente porque falta capital para as empresas, mas existem oportunidades boas que a gente está alocando. E o imobiliário ali no meio do caminho, sem euforia, nem pânico, e isso geralmente é onde tem um volume maior de oportunidades.
Qual o perfil do investidor que compra os produtos de crédito ofertados pela Éxes? Tem mudado ao longo dos anos?
É o investidor institucional. Essa minha preocupação com passivo me fez buscar passivos de mais longo prazo. É no mercado institucional onde você encontra esse passivo. Pessoa física tem muita preocupação de liquidez, natural no ambiente tão volátil quanto o Brasil. Agora, a listagem nos permitiu quebrar um pouco essa barreira. A gente tem nos três fundos listados, cota próxima de R$ 10, bastante acessível. Isto fez com que crescêssemos junto à pessoa física. No Fiagro AGRX11, no momento em que o agro ainda não estava tão radioativo, a gente chegou a bater 23 mil investidores. A cota hoje está em R$ 8 o que, de novo, para quem tem visão de longo prazo é uma oportunidade. Tanto que eu investi recursos de outros ativos. O meu fundo de previdência comprou bastante cotas dele (Fiagro), meu imobiliário, por ser um Fiagro FII, comprou bastante também. Porque a gente acha que tem um retorno que está muito acima do natural. Tem um potencial de valorização importante. Mesmo assim, a maior parte dos investidores, entre 70% e 80%, são institucionais.
A casa tem vários produtos ligados ao agro e, mesmo neste momento mais conturbado segue investindo? Vocês sofreram nos últimos anos com RJ?
Gostamos sim, o agro é cíclico, mas é o principal setor da economia brasileira. É um segmento em que eu tenho garantias reais. A gente tem também um Fiagro FIDIC, que é o Carajá, que é um produto cetipado. A única operação que eu sofri mais, que certamente impactou a cota do fundo, foi uma operação que era típica de mercado de capitais. Uma empresa listada em bolsa, com toda uma governança bastante importante, que era a AgroGalaxy. E tem um retorno super baixo sobre o valor investido. Faz muito sentido investir em agro. Os três setores, agro, infraestrutura e imobiliário, são muito importantes. Não à toa são isentos.
Qual o desempenho da Éxes neste ano em termos de ativos sob gestão e de lançamento?
Neste ano, fizemos o follow-on do FII EXES11, dobrando o tamanho. Também começamos um fundo de Previdência novo, que a gente chama de Previ 2, que é um fundo D10, mais conservador, que tem uma opção de retorno menor, mas também assume bem menos risco. Foi um pleito da própria base do BTG Pactual. A Éxes tem hoje R$ 1,6 bi sob gestão, um crescimento perto de 10% sobre 2024. Temos todas as verticais necessárias para aquele modelo ‘one stop shop’. Fomos super cuidadosos com os processos e agora é ganhar a escala, musculatura, para que a gente possa fazer a mesma coisa de uma forma mais rápida. Ganhar escala de uma forma bem comportada, privilegiando o passivo de longo prazo. Essas oportunidades de captação dentro de bolsa são fantásticas na nossa visão porque a gente consegue trazer o investidor com capital que vai ficar de forma perene
Leia mais: IGC Partners avança em M&As fora da Faria Lima e une empresas familiares e investidores estrangeiros