



Bossa Invest dobra base de investidores e quer ampliar oferta de unicórnios americanos, como OpenAI, para os clientes
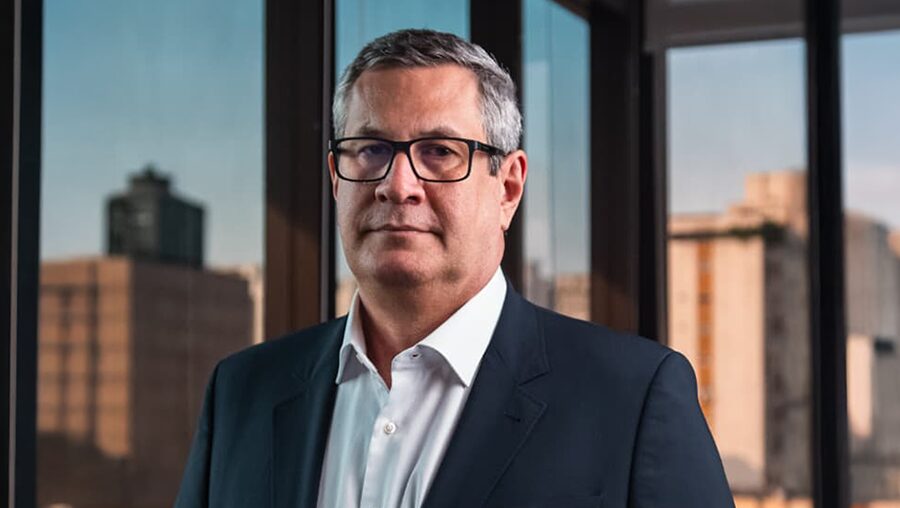
Casa “referência no primeiro cheque”, a Bossa Invest tem quase 10 anos de história em Venture Capital (VCs) com um modelo que foca em “cheques menores”, no início da jornada das startups e uma estratégias de saída que incluem VCs voltados a empresas em outro estágio de maturidade – seed, séries A, B. “A gente acaba preparando a startup do ponto de vista de compliance, do ponto de vista de planejamento para um venture capital, logo acima da gente, comprar a startup”, comenta Paulo Tomazela, CEO da Bossa Invest, explicando uma das estratégias de saída das investidas. No portfólio da Bossa são 320 investimentos e um braço nos Estados Unidos que aloca recursos em startups secundarias como OpenAI e Canvas e distribui a clientes no Brasil. Na entrevista ao Além do Capital, Tomazela deu detalhes da estratégia da casa, que inclui planos de seguir com a expansão geográfica e de ampliar a oferta de ações de unicórnios americanos, adquiridos pela subsidiária nos Estados Unidos, aos clientes.
O que é central no modelo de negócio da Bossa Invest explica estes quase 10 anos
de estrada em Venture Capital?
Desde que começou a Bossa, em 2017, com a junção de portfólios do João Kepler e Pierre Schurmann, ela teve um crescimento muito grande. E continua adotando a estratégia de fazer o que, no Brasil, quase ninguém faz, que é o primeiro cheque. A Bossa continua sendo a referência para o primeiro cheque. No Brasil de juros altos, sempre sobe e desce na taxa, mas alta, dinheiro do ‘anjo’ está sempre no Tesouro Direto, rendendo IPCA mais alguma coisa. E a Bossa sempre acreditou nesse anti ciclo de investir exatamente na hora que falta dinheiro no Brasil, quando a taxa de juros está muito alta. A gente tem hoje mais de 320 investimentos no portfólio. Nenhuma gestora que eu conheça no Brasil tem esse volume, porque a gente faz cheques pequenos. Os números mostram que, seja no retorno para o investidor, no impacto que a gente faz no ecossistema, são sempre melhores 10 cheques de R$ 500 mil do que um de R$ 5 milhões. A tese vem sendo validada nesse sentido.
Além dos cheques menores, quais outras estratégias a Bossa Invest adota que vem
dando resultado?
A Bossa fez uma estratégia também de aportar capital em gestoras um pouquinho acima, falando do tamanho de cheque. São VC mais early, middle stage e estamos falando de grandes gestores. A Bossa compra participação nesses outros fundos. Quando você soma o que a Bossa investiu diretamente e o que esses outros gestores investiram, a Bossa alcança 1.700 investimentos em startups. Para o nosso investidor, essa estratégia ajuda na diversificação de risco. É interessante porque a Bossa tem esse volume grande de startups no começo da cadeia, que é aquele investimento ‘anjo’, e esses fundos investem em seed, pré-seed, Série A e Série B. Muitas empresas em que a Bossa investiu inicialmente passam a ser investidas por esses fundos em outro momento. Eu acabo gerando oportunidades para estes outros VCs. Isto traz para a gente uma penetração muito grande. É um diferencial da Bossa. No ano passado, fomos eleitos o VC mais ativo da América Latina. Se você tira os Estados Unidos da conta, a Bossa é o quarto VC mais ativo do mundo em quantidade de deals.
Os cheques são menores e vocês giram a carteira com mais frequência, fechando
novos deals? Tem uma taxa relevante de mortalidade das investidas?
Não. A gente replica o padrão americano de 30% de write-off, que é perda de 100% ou de até 0,5% do que investiu. Nós temos uns 60% que entrega IPCA mais alguma coisa, empata o dinheiro. E aqueles 10% finais é que pagam a conta. Se você pegar as pesquisas que a Spectra tem feito junto com a universidade paulista, em média, o retorno dos VCs brasileiros é de 16%. O retorno médio da Bossa é de 24%, 25%. E com o White-off, a taxa mês a mês que a gente calcula, varia entre 8% e 10%. Como a gente entra muito pequeno, onde a empresa ainda precisa validar a sua tese, é aquela história de virar um transatlântico ou um barquinho. O barquinho você vira muito mais rápido. Consegue pivotar modelo mais fácil. O empreendedor ainda está na fase do discover, tem o produto e está buscando um cliente. A gente é mais adaptável, mais flexível para ajustar. Isso explica a nossa taxa de White-off.
Falando sobre os segmento que vocês investem, quais os principais ? Tem algum destaque
mais recente de setor da economia foco da casa?
Pegando 10 anos atrás aqui, tinha uma tese de um Brasil mais verticalizado. Tinha gestor que só fazia healthtech, outros agritech e assim por diante. As primeiras casas eram muito verticais. O Brasil tem uma característica que eu ainda acho que é válida hoje. Porém, os fundos agnósticos deram mais retorno. A Bossa começou assim, tinha que ser SaaS, tinha que ser B2B ou B2B2C no máximo. Faz sentido, gera crescimento mais rápido, maior margem na mesa. Isso continua valendo. Hoje, a Bossa tem 80 veículos de investimento, mais de 20 são agnósticos. Ainda tem uns 60 que são verticais, mas os que mais dão retorno são os agnósticos. O Brasil passou por uma fase, que foi a onda dos agritechs, mas fintechs passaram na frente, healthtech também ganharam espaço. Hoje, os investimentos diretos globais em AI são mais relevantes. No Brasil, ainda continua nessas três startups, de agritech, healthtech e fintech. Para você ter ideia, a gente avalia na Bossa 300 planos de negócio todo mês, quase que passivamente. Desses, a gente investe em cerca de seis, sete.
A taxa de juros muito elevada, que está começando a deprimir a economia, afetou de
alguma forma a atuação da Bossa?
Se você pegar todos os ciclos de taxa de juros alta e problemas financeiros no mundo, foi quando nasceram os unicórnios. É disparado o melhor momento para investir. Dinheiro do banco fica impossível. Receber um cheque de uma casa de VC, que faça cheque pequeno como a gente faz, acaba sendo quase que a única opção que o empreendedor tem. A gente consegue fazer melhores deals. Comprar barato para vender caro. É a hora que a resiliência do empreendedor é provada na prática, porque todos aqueles que estavam no hype de gastar, quebraram. Quem está no jogo ainda é alguém que soube controlar o caixa. Apesar de o investidor, nesse momento, ir para a renda fixa, é algo meio que contraintuitivo, porque seria o momento de vir para cá. É fato que está difícil captar recurso, demais. Tem uma sensação de risco mais alta. Todo mundo vai na renda fixa.

PUBLICIDADE
Qual o número de investidores na Bossa Invest? Qual o perfil deste cliente?
A Bossa tem 10 mil investidores pessoa física, diferente de outras gestoras. Acho que isso é um diferencial bacana. A gente não pega dinheiro institucional. Não tem family offices grandes dentro dos R$ 480 milhões que a gente tem sob gestão, aproximadamente. É 98% de pessoa física. Eu não sei dizer lá atrás se foi decisão estratégica, mas eu vejo que foi acertada. A Bossa tem um modelo de mini fundos que a gente consegue parar de pé um veículo de R$ 5 milhões. Eu consigo trazer vários investidores pessoas físicas embaixo desse fundinho, investindo R$ 300 mil em cada veículo. Um FIP tradicional, para parar de pé abaixo de R$ 50 milhões, o custo não compensa. A Bossa, nesse modelo de conseguir fazer parar de pé um veículo a partir de R$ 5 milhões, quebrou uma regra do mercado com custo mais baixo, uma estrutura mais simples e atraio cheques menores juntando as pessoas.
Tem investimentos novos sendo feitos? Em que setores e qual a expectativa em número
de deals na Bossa em 2025?
Nós temos comitê de investimento para analisar cada possível negócio. Esse ano, nós vamos fazer 75 investimentos. A gente acabou de aprovar mais quatro. Duas agritech, uma fintech e uma healthtech. Eu percebo o agritech voltando a crescer em taxas maiores. Pode ser um efeito da nova geração, dos filhos ou netos de fazendeiros, com muito dinheiro, olhando para soluções tecnológicas que a geração anterior não olhava. É um segmento passando por uma reestruturação no Brasil. E fintech, que continua sendo um grande celeiro para soluções, apesar dos pesares das operações de Faria Lima que aconteceram (Carbono Oculto). Uma fintech, agora mais bem regulada, pode ser um saldo positivo disto tudo. Todas as startups crescem nas falhas dos outros. Tem um gap, ela vai lá e preenche. Para as startups boas, corretas, foi o melhor dos mundos.
Vocês têm conseguido sair dos investimentos e garantir o retorno aos cotistas?
A gente, com esse cheque pequeno, tem participações pequenas também. Esse ano, a gente já bateu todas as nossas metas que tinha colocado. A gente acaba preparando a startup do ponto de vista de compliance, do ponto de vista de planejamento. Para um venture capital logo acima da gente, comprar uma startup da Bossa é um ativo interessante. Porque é uma participação relativamente barata, pequena, e a empresa já está redondinha. Então, basicamente, a nossa estratégia é venda para os VCs que estão em outra fase. Quando entra um estratégico, em geral, que a gente procura ou procura a gente, ele olha a que interessa e a gente acaba mostrando outras que são complementares. E não é raro a gente fazer venda duas ou três para aquele comprador. A nossa estratégia de saída é ou eu sou cotista desses fundos que vão comprar, então eu tenho uma proximidade a ponto de ficar mostrando meu portfólio para eles no momento certo elas são investidas, ou batendo em estratégicos para mostrar.
Quais as metas que você citou que já foram atingidas pela Bossa Invest?
A gente tinha colocado como meta fazer pelo menos 70 investimentos. A gente deve estar batendo 74. Começamos o ano com 4 mil CPFs na nossa base e já estamos com 10 mil CPFs. A Bossa está abrindo escritórios fora de São Paulo. Já temos em Belo Horizonte, Goiânia, Campo Grande, Limeira, Passo Fundo, Florianópolis. O primeiro teste foi em Goiânia, em novembro passado, e deu certo. Começamos a expandir. Não tínhamos uma meta em captação de recurso. Era o ano para crescer a base. A gente virou o ano com valor investido de R$ 20 milhões, e estamos em R$ 8 milhões, contando o que entrou e o que saiu (desinvestimento). No delta reduzimos em R$ 12 milhões, mais ou menos, que é o que foi para as investidas. Nossos fundos duram 10 anos, mas o tempo médio é de quatro anos para sair e entregar o capital. É baixo comparado a outros fundos. O que a gente tem feito desde a minha chegada aqui, em setembro de 2023, é não fazer saída 100%. Na medida do possível, a ideia é vender uma parte, metade, um pouco mais que a metade, e guardar uma outra metade para acompanhar com o follow-on. O cheque médio também tem crescido um pouco.
A casa já está olhando para as oportunidades que podem surgir em 2026?
Começamos a discutir 2026, especificamente semana passada quando foi a nossa primeira imersão de dois dias de planejamento. Já que mais que dobramos a base de investidores, a meta vai ser exatamente agora entender, não sei se nós vamos chegar a 20 mil, acho que não, mas é como trazer para esses 6 mil a mais investidores novos produtos, novas opções de investimento. Não sei se em venture capital, se algum outro complemento para eles pode fazer sentido. Hoje a gente distribui, por exemplo, secundárias de unicórnios americanos. A Bossa, nos Estados Unidos em que temos uma subsidiária pequena para fazer investimentos, tem OpenAI, tem Canvas, e oferecemos participação para nossa base no Brasil. Isso é algo que a gente deve estender mais para a nossa base aqui no Brasil. Hoje é para um grupo seleto e vamos ampliar. A história da expansão geográfica também é algo que eu acho que vale a pena a gente crescer em outros polos. A política de investimentos deve continuar parecida, com algo entre 50 e 70 investimentos. Por mais crise que tenha, a gente continua recebendo bons pontos de negócio. Então, acho que isso é meio que continuar aumentando a penetração geográfica e o ticket médio dos meus investidores. Acho que isso tem um bom caminho de crescimento pela frente.
Leia também: Corano Capital planeja levar carteiras dos super ricos para clientes com menos capital replicarem