




Vert capta R$ 700 milhões em primeira emissão de sua plataforma baseada em blockchain
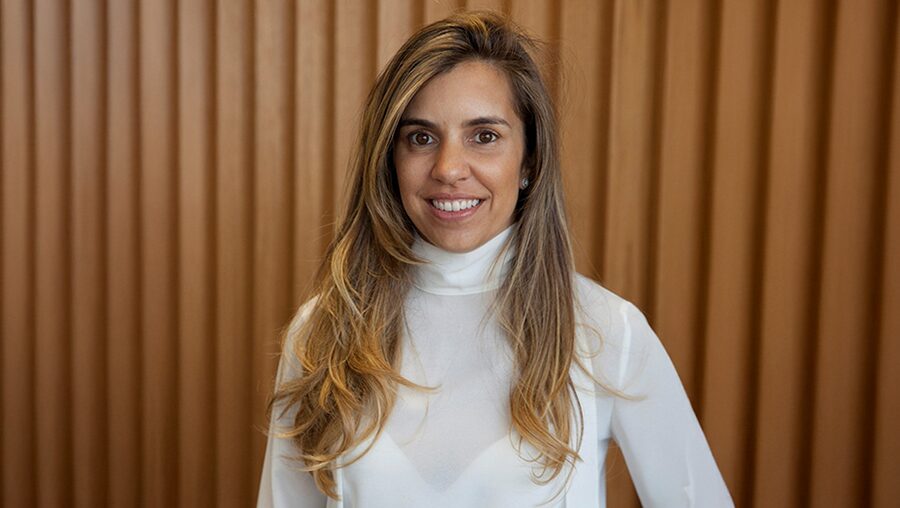
A Vert Capital é uma casa reconhecida pela sua atuação em produtos securitizados, com um volume de R$ 53,7 bilhões em operações, avanço de 10,7% sobre 2024. Criada em 2016, nos últimos anos a Vert expandiu sua forma de atuação criando uma asset focada em FIDCs para público institucional e uma DTVM, que administrou fundos da casa em 2024, como piloto, e este ano navega em mar aberto. “A Vert consegue ser uma casa agnóstica em relação ao instrumento e focada realmente na prestação de serviço de gestão e administração fiduciária para qualquer papel de securitização e de crédito. O foco está em estruturados”, comenta Fernanda Mello, CEO da Vert Capital. Somando os três braços de negócios, até julho, a casa realizou 373 operações com um volume aproximado de R$ 95,4 bilhões. Só no braço de administração de fundos, mantendo o foco em produtos não líquidos, a Vert aumentou o volume de R$ 49,5 milhões para R$ 6,3 bilhões de 2024 para 2025. “Olhando para frente, acho que o carro-chefe vai ser a administração”, comenta Fernanda em entrevista ao Além do Capital. O mais recente passo da Vert foi o lançamento de uma plataforma baseada em blockchain para gestão de operações de crédito privado, construída sobre o XRP Ledger (XRPL).
A origem da Vert é securitização, mas a casa vem ampliando sua forma de atuação,
hoje com uma DTVM e uma gestora. Qual o racional por trás do movimento?
Quando começamos a Vert já tínhamos como objetivo ampliar a atuação. Começamos no agro, expandimos para o imobiliário. Em 2017, a gente começou a securitização de ativos financeiros através da debênture securitizável, que ainda não era muito comum. Não existia o CR. Resolvemos abrir a gestora para fazer gestão, entre aspas, fiduciária de FIDCs, que é um pouco do nosso papel hoje na securitizadora. Nosso primeiro FIDC foi em 2019. Só que o instrumento FIDC poderia atender outros setores que não só o agro, imobiliário e financeiro. Quando a gente começou a fazer a gestão de FIDC, viu que para ter o controle total daquela emissão em termos fiduciários, precisaria ser, além do gestor, o administrador também. Foi quando pedimos a licença de DTVM. Com isso, a Vert consegue ser uma casa agnóstica em relação ao instrumento e focada realmente na prestação de serviço de gestão e administração fiduciária para qualquer papel de securitização e de crédito.
Mas só em securitização, tanto a gestora, a asset, quanto a DTVM, sempre navegam
nesse universo?
O foco é um pouco mais ampliado do que só a securitização, ele é mais focado em estruturados. Se for crédito estruturado, eventualmente a gente pode atuar, como na administração de FIPs. Eu não vejo a Vert atuando na administração de fundos líquidos como core. Isto será sempre em ativos estruturados, vai ter FIDC, Fiagro, FII, mas o carro-chefe hoje é o FIDC. A nossa história em fundos, falando da administradora, começou de fato este ano. Fizemos os primeiros fundos (administração) em 2024, mas era piloto. Este ano é que ampliamos nossa atuação mais fortemente.
Como estão desempenho da asset? O foco é permanecer fazendo gestão de FIDC ?
Na gestão é principalmente FIDC voltado a público institucional, gestores de crédito. A ideia, do ponto de vista de plano de negócio, é permanecer navegando nesse universo dos FIDCs. O volume sob gestão da asset aumentou de R$ 2,7 bilhões para R$ 7,8 bilhões de 2024 para 2025. É muito importante dizer que na asset não fazemos gestão ativa e nem vamos fazer. A gente não vai fazer alocação em fundos porque isso concorreria com os nossos próprios parceiros, que são gestores de fundos. Eu, eventualmente, também sou gestor de FIDCs mas que, nesses casos, são FIDCs em que você tem pré-determinada a política de investimento. Eu não escolho o ativo. Eu não vou fazer gestão ativa de crédito para não concorrer com os nossos principais parceiros.
E daqui para frente, qual deve ser o carro-chefe da Vert? Em qual vertical você acredita que virá o maior crescimento?
Olhando para frente, acho que o carro-chefe vai ser a administração. A gente começou com fundos em éramos gestor no meio do ano passado como piloto. E nesse ano abrimos para terceiros. Sob administração, o volume aumentou de R$ 49,5 milhões para R$ 6,3 bilhões entre 2024 para 2025. O potencial para avançar é grande. A gente já tem uma participação consolidada importante em securitização e em fundos a gente ainda está em crescimento. É um mercado (administração) maior que o de securitização. Tem naturalmente um potencial maior.
Em números, de que potencial para crescer a área de administração de fundos você se
refere?
Em administração, o que a gente tinha planejado para esse ano, já está maior. A gente planejava fechar o ano com R$ 3 bilhões. Eu posso dizer que entre liquidados e mandatados, em estruturação, a gente já tem mais de R$ 8 bilhões. Acredito que dê para fecharmos o ano perto de R$ 10 bilhões sob administração. Tem uma carência de prestadores de serviço no setor de estruturados. Você tem grandes administradores para fundos líquidos, mas quando você vai para ativos estruturados, você precisa de um stack tecnológico que não é óbvio. A gente precisou construir internamente toda a parte da plataforma tecnológica para dar conta de ativos estruturados.
Na securitizadora, quais os grandes números e os principais instrumentos que vocês utilizam?
Na Vert SEC, o volume sob gestão aumentou de R$ 48,5 bilhões para R$ 53,7 bilhões desde o ano passado. A gente faz CR, mas é um volume pequeno. Normalmente é CRA, CRI ou debênture. Hoje, o mais usado é debênture financeira, um instrumento que já tinha sido assimilado por vários investidores, aprovado como instrumento de securitização. Hoje temos mais lastro em crédito financeiro, embora tenhamos começado nossa história com o agro.
O mercado vem passando por mudanças importantes desde o ano passado, com o CMN
restringindo o lastro para CRIs e CRAs. Afetaram a Vert?
Afetaram sim as operações. Mas querendo ou não, toda emissão que tem algum tipo de isenção, você vai estar mais sujeito a esse tipo de regulamentação. Eles estão indo (a regra) para o que é agro raiz e imobiliário raiz, para não estender muito essa isenção para outros participantes. O que acontece quando você tem esse movimento é que há uma migração para outros instrumentos, como o FIDC, a debênture e o CR. Internamente, para a Vert, o impacto foi muito pequeno porque a gente já trabalhava com todos os instrumentos. Tem uma migração, mas não uma diminuição relevante de números de emissões. O fato de já fazermos agro e imobiliário mais raiz, afetou pouco.
O setor do agro vem de anos difíceis, com RJs no campo e inadimplência em CRAs
afetando Fiagros. Como a Vert enfrentou este período? Teve impacto na operação?
A gente teve uma RJ, tivemos sorte. A gente não teve tantos casos internamente, mas somos credores da RJ da AgroGalaxy. A gente já estava um pouco mais seletivo no agro nos últimos anos. Por isso, talvez, a gente não tenha sido tão afetado. E porque a gente não fazia tanto desses CRAs corporativos. A AgroGalaxy tinha sido uma das raras exceções que veio de uma estruturação feita pelos bancos. Nas nossas estruturações internas, a gente já estava mais conservador e mais exigente em termos de garantia. A gente continua nesse viés. Eu acho que o agro já teve momentos bem ruins nos últimos dois anos. A tendência é de melhora para os próximos anos. A gente ainda gosta bastante do setor e olha com carinho para a retomada que deve vir nos próximos anos. Na Vert, continuamos com um perfil mais criterioso nestas operações.


PUBLICIDADE
Os problemas com inadimplência em CRAS mudaram de alguma forma a estrutura de
garantias para as operações do agro?
Isso vem mudando nos últimos anos. Antes, a indústria vinha mais a mercado. Hoje em dia, as indústrias estão securitizando diretamente com os bancos. Eles cresceram bastante a participação no agro, principalmente para os clientes das indústrias. O mercado que vai melhor hoje é o mercado de revendas, como a AgroGalaxy. É o que chega e tem necessidade de funding e está mais próximo do mercado de capitais. Produtores diretamente é mais difícil. Primeiro porque teria que ser um produtor muito grande para acessar sozinho. É mais fácil você trazer os produtores através das próprias revendas de insumo. Isso é o mais comum no mercado de capitais. Devem continuar sendo esses os principais participantes do mercado nos próximos anos.
O governo tem um projeto para tributar produtos isentos, como CRI e CRA, em 5%.
Qual sua visão da proposta e se já era hora de acabar com a isenção?
Na minha visão, não seria a hora. E eu acho que o fato de o CRA e o CRI versos a LCA e LCI na mesma lei é ruim. Você não pode comparar as duas coisas. LCA e LCI é funding de banco e tem a cobertura do FGC (Fundo Garantidor de Crédito). CRI e CRA não tem esta cobertura. Quando você está querendo incentivar o mercado de capitais para o agro e o imobiliário, a melhor forma é crédito direto. Tem que educar o investidor a entender o agro e o imobiliário. Esses instrumentos são o CRA e o CRI. LCI e LCI não são. O investidor olha o risco do banco e ainda conta com o FGC. Eu acho que é um erro tributar os dois da mesma forma. Dado que são funding para fins diferentes. Essa é a minha opinião como participante do mercado de capitais. Mas, independentemente disso, é tudo uma questão comparativa. Se você tem mais imposto em outros, você ainda tem algum tipo de incentivo para olhar. O instrumento vai encarecer mais um pouco para o setor, mas eu não acho que reduz a demanda.
O mercado de securitização se desenvolveu muito nos últimos anos, o que falta
ainda para avançar mais na estruturação e oferta de securitizados?
Eu acho que a gente teve como principal fato para este desenvolvimento as alterações regulatórias. Ajudou bastante a ter papéis mais seguros e o investidor entender e conhecer melhor os instrumentos. Esse papel regulatório já veio. A questão informacional para mim é super importante. Outro ponto que também ajudou foi a questão dos fundos imobiliário e do agro. Para o investidor que não consegue analisar aquele CRA específico sozinho, você tem os fundos, os gestores para fazer a escolha do ativo. É um mercado em evolução. Você teve uma crescente muito grande de Fiagros nos anos passados, mas ainda muito focado em ativos corporativos do setor, menos para diversificação. Agora vejo um posicionamento um pouco mais amplo. É algo que pode incentivar o crescimento do setor. Apesar de eu achar que esses fundos que vieram ainda têm uma taxa pretendida muito alta.
Casos como AgroGalaxy acabam manchando um pouco o segmento de CRA e de Fiagro. De que forma poderia melhorar essa comunicação com o investidor para que ele entenda
melhor o produto e seu risco?
Olha, aqui é mais polêmico. Eu acho que um educacional seria importante. Para o investidor, é muito mais fácil você analisar uma emissão corporativa com um devedor único do que uma produção pulverizada. Só que quando você olha do ponto de vista de risco, o investidor tem que ter um conhecimento de crédito grande para comprar um devedor único. Por outro lado, quando você tem operações de securitização mais raiz, onde você tem lastros pulverizados embaixo dele, você consegue mitigar o risco de crédito de uma forma mais eficiente. Porém, é mais difícil de analisar. Você ainda tem um investidor pessoa física mais afastado desse tipo de operação. Eu vejo talvez um educacional para os próprios consultores financeiros, que indicam o papel, o conhecimento um pouco maior dessa parte de crédito na hora da indicação. É delicado falar. Os assessores são remunerados através do rebate. E você tem um incentivo meio perverso de qual investimento você indica versus o quanto você ganha, e versus o risco desse investimento. Essa transparência da informação existe, mas por outro lado você tem muito papel no secundário, onde você já não tem mais essa informação disponível. Quanto menos conflito você tiver na escolha do papel, melhor. Não é uma realidade para o Brasil hoje e acho que também não vai mudar no curto prazo.
A Vert lançou uma plataforma baseada em blockchain para gestão de operações de crédito, construída sobre a XRP Ledger, da Ripple. Qual a ideia?
A gente está investindo em blockchain, temos um squad interno voltado a isto e uma licença de crowdfunding. A gente ainda está no investimento mais tímido, porque não tem a regulamentação implementada (regulação de criptos pelo BC). A gente vê como um novo instrumento, como temos o FIDC. A espera pela regulamentação faz com que demore um pouco mais o projeto. A gente está investindo com cautela, mas temos confiança de que o token vai ser mais um instrumento para fazer crédito estruturado, assim como o fundo, o CR, as debêntures. É importante estar nesse mercado, porque é mais um instrumento que a gente vai trabalhar. E como somos agnósticos na forma como leva esse produto para o investidor, é importante ter todos os instrumentos. Estamos trabalhando na parte de tokens como um novo instrumento possível para o que a Vert já faz nos outros créditos estruturados.
Não mudam os ativos que vocês oferecem, mas com a plataforma muda o público alvo das ofertas da casa?
Sim, os ativos que estão embaixo podem ser os mesmos. Eu posso até nem ter o CRA ou
o CRI, mas eu posso ter o ativo que está embaixo do CRA e do CRI, se eu quiser.
O público investidor pode ser ou realmente varejão, muito pequeno, ou
investidor internacional, que é uma forma mais fácil dele entrar neste mercado.
Este público ainda não está vindo, mas a gente acredita que com uma maior
transparência vai acontecer. Hoje, não é o que acontece nos tokens, mas é o que
a gente mira, uma maior transparência através de emissões via Tokens. O blockchain te dá essa ferramenta. Com um aparato informacional maior, outros investidores como o estrangeiro devem
começar a investir. Na plataforma já fizemos a primeira captação, o
espelhamento de uma emissão interna. É um CRA de R$ 700 milhões de instituição
financeira. Deve sair mais um nesse segundo semestre, não necessariamente no
agro.
Quais os planos de crescimento da casa, permanecer avançando organicamente, como
chegou até aqui, ou já é hora de acelerar via aquisições?
O token é um próximo passo natural para a gente. A gente olha, obviamente, outros tipos de fundos, que também são uma opção, como, por exemplo, os FIPs, fundos estruturados de outro tipo. Outros serviços financeiros acessórios ao que a gente já faz hoje. Emissão de nota comercial, emissão do CCB, eventualmente, nunca vai ser o core, mas podemos oferecer outros serviços para os nossos próprios clientes. Estou falando de serviços financeiros que não administração, por exemplo, agente de cobrança, servicing dos recebíveis, emissão de CCB, bancarização. São outras licenças necessárias. A gente não tem ainda licença de bank as a service (BaaS), mas pode vir nos próximos anos como um agregador aqui de serviços para os nossos próprios clientes. Tudo sempre no universo de crédito. Sobre crescimento inorgânico, a gente sempre olha mercado. As oportunidades que estiverem perto a gente vai olhar. Agora mais ativamente. Provavelmente no ano que vem a gente deve ser mais ativo nesse sentido. A gente cresceu orgânico com capital próprio até então, mas vemos um movimento forte de consolidação no nosso setor. A Vert quer ser um participante ativo.
Leia também: Após joint venture com Virgo, BIMS compra DTVM de olho no cliente internacional e em operações HFT