




Após joint venture com Virgo, BIMS compra DTVM de olho no cliente internacional e em operações HFT
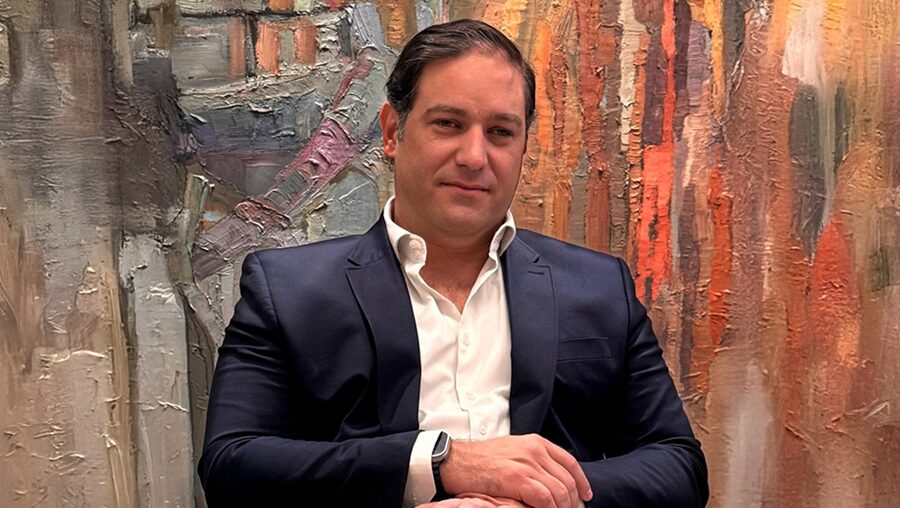
Com um ano e meio de estrada, mas sócios de larga experiência no mercado egressos de BTG Pactual, Órama e Blue3, a BIMS Capital tem feito movimentos em várias direções na busca por um ecossistema fornecedor de crédito para o Middle Market. No período chegaram novos sócios, a BIMS montou uma joint venture com a Virgo, comprou uma gestora, a BOSS Asset e uma DTVM, a H.Commcor, em fase de autorização pelo Banco Central. “Com isto, eu fecho 100% do ciclo da operação de crédito. Teremos originação, estruturação, gestão e distribuição”, explica Renato Barison, CEO da BIMS Capital. Na entrevista ao Além do Capital, o executivo contou sobre os planos da BIMS para a DTVM. “Nosso foco vai ser muito cliente internacional. Está no nosso plano operar o HFT (negociações de alta frequência). Depois de tudo pronto, corretora operando, a ideia é termos uma administradora de fundos para atuar de forma ampla no mercado.”
Acompanhe:

A BIMS é uma casa com pouco tempo de estrada, mas executivos sócios bastante experientes, e que tem ampliado o escopo de atuação rapidamente. Qual é o racional por trás do negócio?
A gente começou o projeto da BIMS há um ano com a ideia de montar uma originadora de negócios. Me juntei ao Danilo Salazar e ao Luiz Evangelista, ex-BTG, com a ideia de atender os nossos clientes originando operações. Eu vim da Blue3 e andei bastante no ambiente da XP. O Danilo dentro do ambiente BTG e o Luiz era o B2B no investment bank, também do BTG. A gente carregou muito finder, a pessoa física que tem negócio. Começamos a BIMS e chegamos rapidamente a quase 170 finders. Existem demandas específicas deste público que os bancos não atendem. Eles preferem terceirizar conosco que temos expertise. Tem escritórios do BTG, XP, Safra Invest, escritórios de advocacia que originam para nós, e somos agnósticos ao tipo de operação e geografia. Tem muita casa que só faz um tipo de operação. Na BIMS, fazemos imobiliário, agro, special situation, NPL, precatório, tudo. A gente chegou a negociar uma DTVM e o negócio não deu certo. Nisso, o Everaldo Oliveira (ex-Órama) entrou para a nossa sociedade e trouxemos uma gestora, que é a BOSS, que deve se chamar Virgo Asset. Nós já estamos com a gestora operando e vários negócios que fazemos no mercado de capitais.
E como entra a Virgo dentro da estratégia da casa? O que motivou a criação da joint venture?
A gente sempre foi muito próximo da Virgo e do Ivo Kos. Em uma conversa chegamos à conclusão de que tínhamos várias operações em andamento e a Virgo muita tecnologia que dá suporte às operações, na estruturação. A ideia de termos uma corretora nos interessava e entramos (BIMS e Virgo) juntos na negociação. A Virgo tinha muita originação proprietária, agora, em operações de investment bank, vinha um pouco fraca. Queríamos fortalecer esse negócio e a Virgo também. Como já tínhamos planos de ter uma gestora, a Virgo também entra com a estruturação de ativos para a carteira dos nossos fundos. Por outro lado, dentro do nosso investment banking podemos ajudar na securitização, levando operações para a Virgo. Nesta equação faltava uma forma de distribuir a mercado, uma DTVM. Com isto, eu fecho 100% do ciclo da operação.
Vocês já concluíram a compra da DTVM? Como caminha este processo?
Está em fase de conclusão, naquela etapa mais demorada de autorizações, aprovações do Banco Central. A gente comprou a H.Commcor. O nome vai mudar, mas também tem que aprovar na Anbima.Com isto teremos dentro de um ecossistema, originação, estruturação, gestão e distribuição.Agora, o foco da corretora seráoinstitucional. Meus sócios sempre foram do mundo institucional. O Everaldo Oliveira, por exemplo, foi 19 anos presidente da CM Capital Markets. A ideia é continuar nesse mundo institucional. E por que continuar nesse universo? Porque hoje existe uma lacuna e uma deficiência do mercado em número de corretoras independentes. Hoje você tem 4 ou 5 corretoras gigantes que são dos bancos – e praticamente só. Nosso foco vai ser muito cliente internacional, hoje refém de 4 ou 5 casas. Está no nosso plano é operar o HFT (negociações de alta frequência). Isto é uma condição do nosso business plan. Hoje, no Brasil, fazem HFT o UBS e a Activ. Ou seja, tem muito espaço aí para fazer esse negócio girar. Depois de tudo pronto, corretora operando, a ideia é termos uma administradora de fundos para atuar de forma ampla no mercado.
O público institucional é um termo amplo e que cabe muitos perfis diferentes. Quem é o institucional alvo de vocês?


PUBLICIDADE
A ideia é ir atrás do cliente internacional. E fazer operação de mesa para os hedge funds americanos, para os grandes fundos, bancos independentes, para SAC Capital, Nomura, Jeffrey, City. Outro exemplo, podemos trazer a mesa do Santander, de Londres, para que as operações de swap no Brasil sejam feitas conosco. Acho que a escolha por trabalhar desta forma é muito pela comodidade dos sócios. Os volumes são muito maiores, mas a margem é menor. Eu ganho no volume. Querendo ou não, mexer com o institucional é mexer com quem realmente sabe o que está fazendo. É uma operação que dá muito menos retrabalho, menos morosa e custosa. Esse é o grande motivo da nossa escolha. Se você olhar o background de todos aqui, nós nunca tivemos pessoa física. A gente tem um projeto de lá na frente ter alguma coisa de pessoa física para o Wealth Management dentro da gestora, mas ainda não é o que a gente vai fazer. Se e quando tiver pessoa física é consequência do B2B.
Voltando à joint venture com a Virgo, houve troca de ações, algum percentual definido para a sociedade?
Não tem percentual. A gente não trocou ações. Isso é uma opção para o futuro, por ora é soma de forças mesmo. O que eu origino aqui, e uso, a Virgo ganha a parte dela. Se ela originar e eu tiver alguma receita, parte fica conosco. É meio a meio. Continuam duas operações, a BIMS e a Virgo, por ora, até porque não teve ainda troca de ações. A parte da gestora, por exemplo, que era BOSS deve se chamar Virgo Asset.
Na asset, qual é o plano de estruturação dos primeiros fundos?
Ainda não temos fundos no braço da gestora. O nosso foco é termos FIDCs proprietário para as empresas que a gente presta serviço, mantendo o B2B, e só para institucional. Tem poucas casas que atuam desta forma porque a pessoa física é sedutora. Sim. Só que você tem um monte de custo de segurança, compliance. Para cuidar de um ou de 50 mil é o mesmo custo. E para começar com pessoa física, sendo que nenhum de nós (sócios) têm grande expertise aí, melhor deixar em segundo plano. Depois a gente dá este passo, mas sem ir para o varejão, não é esta a ideia. Se formos será para o wealth e ultra high.
A Virgo sempre fez muito CRI e CRA, atuando neste universo de securitização. Dentro dessa parceria, do que vocês podem fazer de originação para eles, o escopo pode ser ampliado?
A gente vai aumentar bastante essa questão das emissões de Nota Comercial, de CR, que vamos chamar de novas modalidades para entrar no mercado de capitais, que ainda não estão muito difundidas. Temos demanda para isso. E vamos aumentar a frente das debêntures de infraestrutura. A gente também deve entrar no ambiente de securitização da dívida pública, que foi liberada esse ano, que é securitizar o passivo público. É para toda dívida pública, principalmente municipal e estadual. Já existem alguns municípios e estados que estão se movimentando. É um grande nicho de um negócio novo.
Todos estes planos mantendo o foco no universo das médias empresas, correto?
A ideia é ficar no Middle Market, neste momento, porque é um espaço do mercado que não é coberto pelos bancos, principalmente, vamos falar aí das bolas da vez, XP e BTG, porque eles conseguem ter muita demanda em grandes empresas, nas listadas. Você não tem espaço para colocar uma operação de R$ 30 milhões, R$ 40 milhões. Porque a dor de cabeça de estruturar, fazer e distribuir é a mesma de uma operação gigantesca que ele vai fazer para a JBS, de R$ 3 bilhões. É focar no cliente mal atendido pelo gerente regional do banco, que já é grande o suficiente para ser atendido pelo mercado de capitais, mas ainda não está no Corporate do banco atendido aqui na Faria Lima. Nesse primeiro semestre, a gente analisou perto de 400 operações de R$ 30 milhões a R$ 100 milhões.
Qual a meta, em termos de volume de negócios, para os próximos anos?
A gente tem a meta macro de cinco anos, que é R$ 500 milhões de receita combinada de todos os negócios. A gente entende que a securitizadora hoje é o carro-chefe, e que esse ano deve fechar o Investment Banking com alguma coisa próximo de R$ 20 milhões de receita. A gestora deve fechar o ano perto de R$ 1 bilhão sob custódia e administração. A DTVM a gente não sabe porque aguarda a autorização do BC. Na asset, temos contratado perto de R$ 500 milhões, mas ainda não estruturado. Só FIDC. É um produto amplo, consigo colocar tudo lá dentro, facilita para o cliente.