



Canal Securitizadora avança com modelo “puro-sangue” e prepara operação de debênture financeira
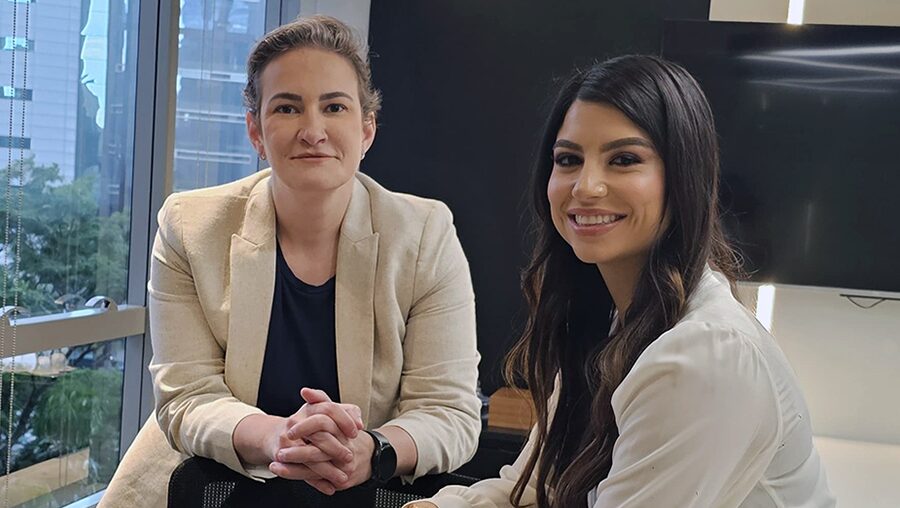
Em pouco mais de três anos desde que estruturou a primeira operação, de um Certificado de Recebível Imobiliário (CRI) em 2022, a Canal Securitizadora avança a passos largos – mas firmes, para não se desviar do propósito – e pode fechar o ano com a marca de R$ 10 bilhões em ativos estruturados. Parte do rápido crescimento da operação se justifica pela decisão das sócias em “fugir de conflito de interesses”, atuando apenas na prestação de serviços para quem origina as operações. Entre CRIs e CRAs, a Canal já estruturou R$ 8 bi em ativos de 217 séries emitidas, a ampla maioria no segmento de Middle market. No comando da operação, duas sócias bastante alinhadas com a filosofia “de dono”, que conhecem cada operação e olham “todas as linhas das despesas”.
A ideia de criar uma securitizadora 100% prestadora de serviço uniu Amanda Martins (AM), com passagens pelo BNP Paribas, BRL Trust e CEPEDA Advogados, atendendo a fundos, e Nathalia Machado (NM), com experiência na área após passar pela Pentágono, e pelos bancos CR2 e BBM. Na entrevista ao Além do Capital, as sócias contaram sobre a trajetória da Canal Securitizadora e sobre a escolha do modelo. “Víamos uma dor no mercado, que não existia uma securitizadora focada na prestação de serviço, que não fosse uma originadora, que não fosse um distribuidor, que não fizesse esse tipo de atividade complementar que gera conflito”, comenta Nathália. “A gente cresceu rápido, numa velocidade que não vi nenhuma outra securitizadora fazer e fazer bem-feito. Não digo que não prejudicou, porque prejudicou todo o mercado, mas comparando com todas as casas, a gente está bem satisfeito”, acrescenta Amanda, se referindo às mudanças no lastro dos CRIs e CRAs, definidas pelo CMN. Na entrevista, as executivas falaram também sobre o potencial impacto da MP que pretende tributar produtos isentos e dos planos de crescimento que incluem estruturar debênture financeira, a primeira da casa, nos próximos meses.

A operação da Canal é de 2021, sempre se posicionando como prestação de serviços
em securitização. O que as motivou a criar a companhia?
AM - Eu tinha vontade de empreender para fazer um negócio diferente. Vim de casas que eram engessadas. Vi uma oportunidade de ser dona de um negócio no qual a gente pudesse investir em tecnologia, contratar pessoas diferentes, com viés mais moderno. A gente viu essa oportunidade e, quando conversei com a Nathália, pensávamos muito parecido. Não tinha uma securitizadora ainda que fosse 100% prestadora de serviço. Que focasse no pós-liquidação.
NM – A CVM só foi regular as securitizadoras como prestadoras de serviço, com deveres fiduciários, com um nível de governança elevado, agora em 2022, exatamente quando a gente liquidou a primeira operação. A gente via que a securitizadora não tinha interesse em ser um prestador de serviço puro-sangue, que só fizesse isso. A gente consumia esse serviço. Eu, na ponta de fiduciário, trabalhava com todas as securitizadoras, e a Amanda, na ponta dos fundos. A gente via uma dor no mercado, que não existia uma securitizadora focada na prestação de serviço, que não fosse uma originadora, que não fosse um distribuidor, que não fizesse esse tipo de atividade complementar que gera conflito.
Quem são os originadores que contratam os serviços da Canal? A ideia é seguir apenas
na prestação de serviços?
NM - A gente é procurado pelos estruturadores, plataformas de investimento, assets que fazem cotações, com tanto pessoas físicas quanto fundos comprando os papeis, além dos bancos. São players que já fazem essa estruturação dentro de casa e demandam um prestador de serviço. Para ele, é bastante interessante que a gente não seja a securitizadora que faz o serviço e, dois meses depois, volte ao cliente oferecendo outras operações. Acaba tomando o cliente desse banco, dessa gestora, dessa plataforma. A ideia era fugir de conflitos de interesse. Vimos espaço para ser esse player 100% independente que focasse na prestação de serviço.
A primeira operação que a Canal fechou, em 2022, foi com CRI da Arquiplan, que
está em default. Como está a inadimplência nas operações da casa?
NM - A gente tem poucas operações em default aqui. A última vez que a gente contou, acho que era 7% da base, um pouco menos. O caso da Arquiplan é bem interessante, porque a gente já fez a distribuição das unidades, o prédio já estava pronto. A gente está trabalhando com estande de vendas, em uma recuperação de crédito bastante ativa e em que o investidor vai sair sem um haircut no final. A gente conseguiu consolidar a propriedade do empreendimento e está caminhando, andando bem rápido (na recuperação do crédito).
Vocês estão falando de execução de garantias. Na Canal, ao longo dos anos, vocês mudaram
a forma de estruturar as operações, buscando mais garantias?
AM - Mudou bastante. Quando comparamos as operações que estruturávamos em 2022, com 2023 e 2024, elas agora têm mais garantias, muito mais covenants a serem calculados. Elas ficaram mais amarradas e mais complexas do que as operações que fazíamos em 2022.
NM - O mercado, como um todo mudou. Claro, vai depender muito do segmento que cada um atua. A gente faz menos operação de R$ 500 milhões, de R$ 1 bilhão, e mais de R$ 50 milhões a R$ 300 milhões. O tomador que faz essas operações é, de fato, o tomador que vai pagar uma taxa de juros mais alta, vai ter uma estrutura de garantias mais robusta. O que o investidor quer é que, em um eventual default, ele consiga pegar as unidades do empreendimento, que a gente consiga consolidar a propriedade mais rápido. No nosso caso, os covenants aumentaram. Temos perto de 130 operações, e se a gente pegar as últimas que liquidamos, todas têm covenants. Todas vão ter uma dívida líquida sobre EBITDA, vão ter um CSD, todas. As primeiras, nas 30 primeiras, a gente deve ter duas ou três que, de fato, tinham algum tipo de covenants.
Por que a escolha de atuar neste universo de Middle Market?
AM - A gente percebeu que nesse segmento eram tomadores que valorizam mais o trabalho da securitizadora, o nosso acompanhamento, nosso pós. Não é um segmento que escolhe a securitizadora mais barata só para emitir o papel. Foi uma estratégia. A gente gosta dessa proximidade, eu acho importante. Se você perguntar de qualquer operação, eu e a Nathália vamos saber como está. Acredito que a visão de dono é muito importante.
NM - Quando a gente fala dessas operações, o serviço da securitizadora é uma commodity, que é o que a gente não quer ser. A gente realmente quer ser uma securitizadora que trabalha ativamente no monitoramento, que antecipa as obrigações. Hoje, o nosso monitoramento é todo automático, ele roda todo em robô, que manda os e-mails, e a gente avisa tudo com bastante antecedência. Para quem está no Middle, que está tocando um empreendimento, uma incorporação, um loteamento, ele não tem uma estrutura jurídica e financeira robusta. Ele precisa de alguém que mantenha contato, que tem uma atualização da cessão fiduciária, que avise sobre a necessidade de assinar um documento. A gente é sempre muito próximo deles.
Desde 2023 para cá, tivemos um volume grande de recuperações judiciais no campo. Isso
impactou na demanda por emissão de CRAs?
NM - Eu acho que prejudicou, sim. Quando a gente pega hoje as operações de CRA que estão a mercado, todas elas são grandes e originadas por banco. Fechou a janela para produtor rural. Acho que para conseguir fazer captação de CRA para produtor rural de R$ 20 milhões, R$ 40 milhões, tem que ser alguém muito organizado e com um histórico de crédito muito bom. Hoje, a gente realmente vê pouca cotação de operação de CRA. Esse perfil de CRA do middle a gente vê realmente secando bastante.
E como estão as operações de CRIs após as mudanças promovidas pelo Conselho Monetário
Nacional (CMN) nas regras de lastro?
NM - As mudanças efetivadas pelo CMN acabaram restringindo bastante as operações imobiliárias. Havia diversas empresas que não estavam diretamente no segmento imobiliário, mas que, de alguma forma, faziam parte dessa cadeia. A gente viu uma redução de operações acontecendo no mercado. Agora, o mercado imobiliário continua e com muito espaço para crescer.
AM – Na minha visão, o que poderia ter é uma conversa melhor com o mercado. Às vezes, eles fecham uma porta quando não era aquele o objetivo. Por que acabar com operações de reembolso? Tem algum motivo? Foi na hora de escrever a norma que acabou saindo. Poderia ter uma conversa mais aberta com o mercado, como um todo, para entender qual o objetivo que querem e escrever juntos. Acho que é uma solução.

PUBLICIDADE
Foram duas mudanças, a primeira em 2024, restringindo lastro para emissão de CRI e a
mais recente, deste ano, que ampliou a regra para as companhias fechadas. O que
afetou mais?
AM – Na decisão do ano passado, uma das medidas afetou as operações com reembolso, que era uma operação super casada, supersegura, que a gente já realizava. Prejudicou bastante. Agora, a restrição deste ano (companhias fechadas) ampliou a restrição. Quando falamos da Medida Provisória (MP), da tributação de produtos isentos, precisa de tempo para ver se ela vai ser aprovada ou não, e que reflexo terá. Todos ainda estão digerindo.
NM - Reembolso até de CRA já estava tendo, após ter sido aprovado pela CVM. Na Canal, estávamos com uma emissão de CRA, de reembolso, em estruturação na época, e quando veio a proibição do CMN, a operação caiu.
E tem saída, digamos, “criativas”, para as restrições definidas pelo CMN?
AM - Tem como. A gente acabou reestruturando algumas operações. A gente tinha uma operação que era do agro, e esse grupo tinha vários CNPJs. A gente utilizou um CNPJ que se encaixava dentro da resolução, mas, obviamente, para o investidor era melhor pegar o CNPJ que tinha mais recursos. A gente consegue se adaptar para se enquadrar na regulação, mas isso não significa que financeiramente para o investidor foi a melhor estruturação. É o que estamos vivendo, mas a Canal consegue se encaixar para fazer nossas operações e cumprir a regulamentação.
NM - Um ponto que eu acho interessante é que o setor que a gente viu impacto direto foi a Geração Distribuída (GD). Conversando com o mercado, a gente já reparou que algumas novas estruturas de GD já estão nascendo com o objeto social de imobiliário. Você acaba conseguindo fazer o CRI por origem. O mercado vai se adaptar sempre. Isso é um fato.
Os movimentos regulatórios dos últimos dois anos reduziram a velocidade de crescimento da
Canal?
AM - Teve impacto no mercado como um todo, mas a gente conseguiu crescer bem independentemente disso. A gente cresceu rápido, numa velocidade que não vi nenhuma outra securitizadora fazer e fazer bem feito. Não digo que não prejudicou, porque prejudicou todo o mercado, mas comparando com todas as casas, a gente está bem satisfeito.
A MP que tributa isentos ainda tem um que ser aprovada, mas se os 5% de IR sobre CRI e CRA passarem, qual o potencial impacto
no segmento?
NM - Para mim, o que vai impactar é em taxa. No final do dia, alguém vai ter que pagar essa conta. Isso vai ser, de alguma forma, dividida entre tomador e investidor. Com os 5%, alguém vai pagar essa taxa, vai acabar entrando na conta do tomador. Não acho que vai reduzir a alocação em CRI e CRA. A gente já está em patamares de um mercado secundário ativo em renda fixa, que era uma coisa quase impensável anos atrás. Você consegue vender CRI ou CRA de bons nomes tranquilamente. Tem plataformas que já têm uma estrutura de secundário ativo. A MP, em si, é um retrocesso, porque tanto o imobiliário quanto o agro precisam de incentivo. São dois setores que precisam ser incentivados no Brasil.
Na Canal, como é a distribuição da operações em termos de região? São concentradas
no eixo Rio-São Paulo?
NM - A gente está no Brasil todo, em todas as regiões. Muita operação em São Paulo, no segmento imobiliário. No Centro-Oeste, tem bastante loteamento. E temos clientes no Sul, na região de Balneário, Floripa, Joinville, com bastante empreendimento acontecendo. Eu diria que é mais São Paulo e Sul, mas atuando em outras regiões do Brasil também.
Quando vocês olham para trás, qual foi o maior erro e o maior acerto destes primeiros
anos da operação?
AM - O maior acerto, acredito, foi ter montado esse time de monitoramento e ter feito um ótimo trabalho no pós-liquidação. Nós realmente somos muito bons no que fazemos. É muito difícil a gente perder uma operação de um cliente que já está aqui dentro. Acho que isso foi um acerto muito grande.
NM - Eu sempre sou muito focada em pessoas. Acho que pessoas fazem toda a diferença no negócio. Por mais que invista no super tech, você precisa de gente para tocar. Se a gente for pensar em erro, talvez seja termos contratado muito rápido. No começo, você precisa trazer gente para rodar, para ajudar. O nosso erro, no começo da Canal, foi a rapidez nas contratações, sem todas essas provas, esse concurso público todo na escolha. Hoje, a gente consegue trazer gente super alinhada. Temos um time muito coeso que funciona bem.
Nos últimos anos houve uma serie de parcerias ou mesmo compras de securitizadoras
menores pelas maiores. A Canal já foi alvo de alguma tentativa de aquisição ou,
por outro lado, a casa pensa em crescimento inorgânico?
NM - A gente vê muito valor crescendo como uma empresa de donos. A gente acompanha todas as operações, olhamos todas as despesas. Quando comparamos nossa demonstração financeira com concorrentes, ficamos em top 5 ao longo dos últimos dois anos, mas, ao mesmo tempo, meu balanço é melhor do que o do top 3. Hoje, o nosso lucro líquido é maior do que o do top 3, por exemplo. O nosso resultado financeiro é bastante elevado. A gente é muito mais focado nos números do que em escalar sem consistência. Talvez nos momentos em que a gente cresceu de uma forma menos acelerada foi porque estávamos olhando para dentro e organizando a estrutura. No ano passado, mudamos para o escritório atual, com 400 metros, saímos de uma equipe de 10 para 30 em poucos meses. Tem todo um onbording a ser feito, uma criação de cultura. Todos os movimentos que a gente passou, seja de analisar outras casas para comprar ou de ser analisado para ser comprado, nunca fez sentido à Canal até agora.
Vocês ainda não estruturaram CRs, por quê ? Tem outros produtos de securitização
sendo pensados?
NM - O CR, a gente fez estrutura, chegamos a protocolar na CVM e a gente sempre esbarrava na falta de adequação dos fundos. Os fundos estavam já adequados para fazer compras de debênture financeira, mas não para CR. Agora, recentemente, começamos a cotar as operações de debênture financeira. Vai ser mais um produto que a gente vai fazer ao longo desse ano. É um produto que tem muita demanda, mas que a gente não tinha feito até então. Já estamos com cotação na rua. Espero que, em breve, a gente liquide a primeira.
Como vocês veem a Canal nos próximos cinco, dez anos? Quais são os planos de
negócios?
NM – A gente pensa no futuro da Canal diariamente. Ficamos o tempo todo pensando em novas formas de complementar a securitizadora. A Canal é um negócio que tem andado muito bem, mas a gente vê que o mercado é muito deficiente de serviços bem feitos, bem estruturados e, principalmente, desse tipo de serviço de backoffice, de tocar esse pós-liquidação, de monitorar bem as operações. Acho que todos os serviços que consigam integrar uma plataforma completa de backoffice é o que a gente busca no longo prazo. A gente vem pensando muito em novos serviços na Canal. Alguns já estão protocolados, mas ainda não são públicos.
AM - A gente quer alinhar tecnologia e boas pessoas e oferecer uma plataforma completa de backoffice. Acho que, neste momento, é o que a gente pode dizer.
Quanto dá para crescer este ano em operações?
NM- Pegando os nossos números de primeiro ano, 2022, a gente fez 26 séries. Quando eu pego 2023, já pulamos para 74. Em 2024, foi o ano que a gente parou para olhar a estrutura, para crescer a estrutura, montar a cultura. Fechamos o ano com 86. Crescemos, mas não triplicamos como nos anos anteriores. Agora, em 2025, já estamos com 31 séries emitidas. Conseguiremos, perfeitamente, bater o número do ano passado. Pensar em mais R$ 2 bi em operações fechadas é razoável. A construção da escala é uma construção muito de olhar para dentro, para você não atender o cliente de forma inconsistente ao longo do tempo. Isso é uma preocupação muito grande que temos. A constância, a consistência e conseguir fidelizar os clientes.
Leia também: Trígono Capital planeja ampliar verticais e aguarda juro menor para atrair capital estrangeiro institucional