



Aware Investments prepara lançamento de um FIDC híbrido, combinando precatório e recebíveis
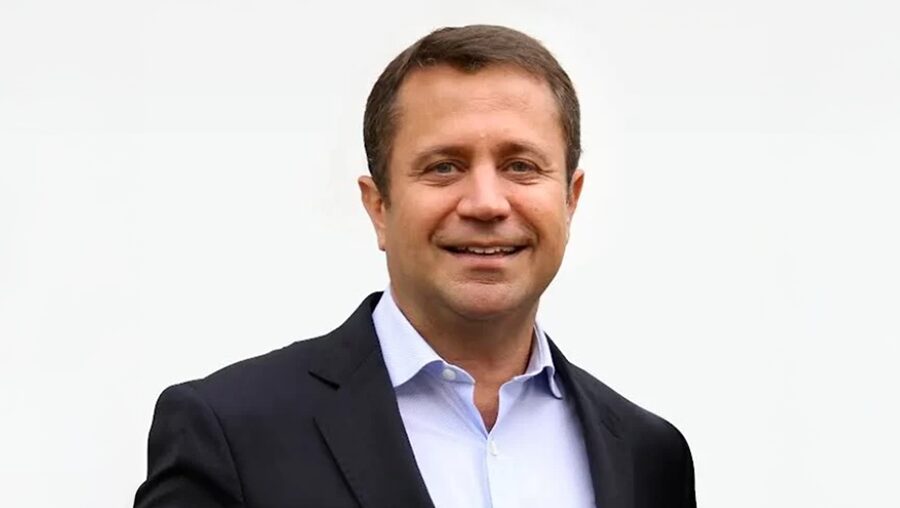
A Aware Investments nasceu vocacionada a ser um Multi Family Office (MFO) com um pé em Genebra (Suíça) e outro no Brasil, mas tem avançado em suas estratégias de atuação. Hoje com R$ 9 bilhões de AUM, a casa vem ganhando espaço em locais fora do eixo Rio-Paulo, criou fundos próprios de ações e multimercado, além da mais nova iniciativa, o FIDC Hole in One, com precatórios na carteira. “O interior do Brasil é muito rico e tem nos dado muita alegria por ter menos concorrentes. O escritório de Belém do Pará, com apenas 2 anos, tem o mesmo tamanho de AUM do que a praça do Rio de Janeiro, que temos desde o começo da operação”, diz animado um dos fundadores da Aware Investments, Alex Silva, em entrevista à Capital Aberto.
O FIDC de precatórios é outro tiro certeiro da casa, ofertado inicialmente para os clientes da base, mas que vai agora buscar outros públicos. O retorno projetado do Hole In One, com prazo de três anos, e a boa receptividade na base, fez a Aware estruturar um próximo passo. “Vamos lançar um FIDC híbrido, com precatórios e multicedente/multissacado, mais liquido, de 30 dias, e já pensamos em distribuir via plataformas.” Acompanhe:

A Aware é um Multi Family Office (MFO), que também tem produtos próprios, e que
está completando 10 anos. Qual o core da casa?
Em fevereiro de 2015, fundamos concomitantemente, no Brasil e em Genebra, duas gestoras independentes com o mesmo nome, a Aware Investments. Sempre fomos oriundos do mundo offshore. Em Genebra, já nascemos com um tamanho médio. E no Brasil nascemos com zero de recursos sob gestão. Hoje, de 100% da nossa pizza em Genebra, 60% são brasileiros, 40% temos um bocadinho de argentinos, venezuelanos e portugueses. O core da casa sempre foi o wealth management, gestão de recursos e do patrimônio das famílias. A Aware está completando 10 anos com um projeto muito bem-sucedido e mais recentemente também criamos alguns fundos de investimentos. Estamos presentes em cinco locais no Brasil e indo para o sexto, que fica em Vitória (ES). Eu, por exemplo, moro em Portugal, sou luso-brasileiro, e toco um hub comercial.
Qual o foco da expansão em região, além do eixo Rio-São Paulo, e qual o desempenho já
conquistado?
O interior do Brasil é muito rico e tem nos dado muita alegria por ter menos concorrentes. O esforço que nós temos de crescimento neste Rio-São Paulo é muito superior ao que temos que fazer para Blumenau, Belém do Pará e Minas Gerais. Em Minas, por exemplo, estamos a desenvolver uma aptidão para o agro, ou seja, empresários que não têm acesso ao mundo offshore, ao mundo de wealth. Em Blumenau (SC), temos o escritório há dois anos, Belém do Pará também dois anos, em Minas Gerais estamos há cinco anos e Rio-São Paulo já foi logo na abertura. O desempenho fora do eixo Rio-São Paulo nos surpreendeu. Nosso escritório, de Belém do Pará, com tão pouco tempo, tem o mesmo tamanho de AUM do que a praça do Rio de Janeiro. É surpreendente. Temos famílias do ramo do minério de ferro, empresários com vocação agrícola e turística em Alter do Chão, que fica perto, fazendo empreendimentos imobiliários gigantescos. Além do minério de ferro, tem empresários da indústria de madeira brasileira. São famílias muito robustas, ricas, já de segunda ou terceira geração. Eu tenho que competir no Rio de Janeiro, num ticket médio para pequeno. Neste locais que citei, atraímos logo uma, duas, três contas. Em alguns casos, assinamos um contrato de gestão discricionária para todas as contas bancárias que esse investidor já tem, tanto na pessoa física como jurídica. Isso representa para nós uma captação per capita muito satisfatória
Como foi a evolução dos fundos geridos pela casa e porque atuar também como asset ?
Nós, há muito tempo, fazemos o wealth management e atuamos como family officer e com muito respeito ao modelo destas atividades, que se desenvolveu em Londres, na Suíça, e em Luxemburgo, regiões em que era conflitante ter produtos próprios e usar na alocação dos investidores. No exterior, não temos nenhum produto próprio e nem teremos por que não é bom, não é legal para a imagem do Family Office. No Brasil, é diferente, muitas casas de MFO têm produtos próprios e sem conflito, não é uma ruptura ética, desde que seja esclarecido, transparente ao investidor. Montamos o primeiro fundo de Ações (Aware Select), logo depois um Multimercado (Eagle Eye), e agora o terceiro, um FIDC (Hole in One) que tem sete meses apenas.
Porque a escolha por entrar no mundo do crédito privado utilizando como instrumento o FIDC?
A indústria de FIDC cresceu 42% nesse ano. E quando falamos de crédito privado, no Brasil, a verdade é que é difícil analisar. Tivemos episódios recentes de empresas grandes com default e isso é muito ruim para a indústria de crédito privado. Estas companhias não oferecem rentabilidades tão satisfatórias quanto os FIDCs. Enquanto um fundo de crédito privado tem um prêmio muito pequeno, talvez 110% do CDI, um FIDC vai oferecer 120%, 130% do CDI. O investidor busca performance. Uma coisa interessante no Brasil é que, com juro alto e inadimplência crescente, os banqueiros cortaram crédito. Banqueiro cortar crédito significa que a empresa que fatura de forma mediana, que não são as megas corporações e nem as pequenas, têm que tomar dinheiro no mercado. Se o banco não libera, eles tomam o dinheiro nos FIDCs. Esse é o principal vetor de crescimento.
Dentro do universo dos FIDCs, a Aware escolheu o universo dos precatórios. Por quê ?
Um motivo é que este universo eu conheço, pessoalmente, há 15 anos no Brasil. Meu investidor ja comprava precatórios a 20%, 30% do valor de face, depois recebia 100%, ou seja, um deságio e um prêmio absurdo. Eu demorei 15 anos a me convencer, pelo conservadorismo da casa e meu pessoal, de que o precatório não teria nenhum problema de atraso nos pagamentos, porque, na verdade, não ocorreram. Fiz test drive, comprei com dinheiro próprio e foi bem. E avaliamos porque não oferecer um produto, desde que muito transparente ao investidor, que é um produto de médio prazo, de três, só que vai ter uma performance muito acima da média. Nosso FIDC Hole One está rodando a 180% do CDI, ou seja, é muito bom, e vai rodar 200%, 220% no próximo ano porque nós já sabemos como é desagiado, um papel que tem previsibilidade no retorno que nós teremos. Por enquanto, nós compramos apenas do Estado e do município de São Paulo.

PUBLICIDADE
E como está a adesão ao fundo, vocês começaram a oferta pela base da Aware ?
Nosso FIDC não tem diferenciação de cotas, tudo que rende vai para o investidor. Todos na cota sênior. A adesão ao fundo foi muito boa, começamos pela base, naturalmente. Hoje, o PL do FIDC já supera dos demais fundos que temos, em pouco tempo. Nossos fundos de ações e multimercados são de ativos locais e sofrem como todos. Foi muito bem aceito no eixo Rio-São Paulo, nas outras praças ainda não vamos fazer o roadshow. Tivemos, na nossa base, R$ 50 milhões de captação, foi um número importante. E isso vai dobrar agora quando fizermos esse roadshow para as outras praças
A casa tem plano de ampliar a oferta de FIDCs ao mercado?
O nosso próximo fundo vai ser um FIDC híbrido entre mundo dos precatórios e o FIDC raiz, o que é crédito privado, de antecipação de recebíveis. Isto nos garante também oferecer melhor liquidez ao investidor. O meu FIDC não padronizado tem uma liquidez de três anos, o meu próximo FIDC vai ter uma liquidez de 30 dias. Isso é muito importante para o mercado. Eu vou buscar investidores que não são ultra high, mas os de médios e os menores. E quem sabe, na distribuição, não colocamos em casas grandes. Já estamos avaliando a situação junto aos bancos, como os BTG, XP e outros. Seria para investidor qualificado. No híbrido, a parte que não é precatório, que é o multicedente, multissacado, te dá prazo, liquidez. Vou ficar no meio do caminho, eu junto liquidez com performance do precatório. A ideia é lançarmos em agosto ou setembro. Já está em análise na CVM e na Anbima.
Há um crescimento grande nos últimos anos da indústria, de FIDCs. Há algum risco sistêmico a ser monitorado ?
Pode sim ter um colapso, isso vai depender, claro, do macroeconômico. De forma objetiva, pode. É por isso que é tão importante o critério da escolha de cada FIDC, dos vários lastros do produto. Para nossos clientes, que compram outros FIDCs, fazemos asset allocation diversificado e com os nossos critérios, produtos com track recorde, se é uma casa bem estabelecida que realmente buscou bons projetos. Tem FIDC que realmente não tem essa robustez de oferecer um risco superior, suplementar, num cenário de estresse máximo, claro que vai sofrer mais
Na área da Aware, destinada à planejamento sucessório e gestão patrimonial, o que os
clientes buscam ?
Os clientes têm cada vez mais um olhar holístico em relação ao planejamento patrimonial como um todo. Temos feito muita assessoria com relação ao processo sucessório porque todos os investidores têm quase um consenso de que essa regra (tributária) vai mudar. E estão querendo fazer uma doação para antecipar esse movimento, já deixar o planejamento ok para os filhos. Uma coisa que mudou em 2023, foi a regra que acabou os dois diferimentos que existiam no Brasil, que era das empresas offshore para quem investia no exterior e o diferimento de fundo restrito, fundo exclusivo, foram eliminados. Significa que manter um fundo familiar ficou caro. Em alguns casos, investidores muito grandes preferiram sair do Brasil fiscalmente e morar em outro local onde seja mais fácil. Em Portugal, voltou um programa, que o primeiro-ministro Antônio Costa tinha acabado, chama-se Residente Não Habitual. O RNH oferece 10 anos sem pagar impostos de tudo que investir fora do continente português. Significa que ir para Portugal, fiscalmente, é uma tremenda vantagem. A Itália acabou de abrir um programa bastante similar onde tem um mínimo de 100 mil euros, ou seja, você deixa de pagar impostos o que você ganha fora da Itália, porém o teu ticket mínimo vai ser 100 mil euros. A ideia é atrair os milionários brasileiros e de outros locais para essas duas praças que oferecem um benefício fiscal.
Quando a casa tem hoje sob gestão e qual o tíquete medio das familias que atende ?
Se somar o offshore e onshore em moeda brasileira, eu tenho aproximadamente entre R$ 9 bilhões. O tíquete médio das famílias é entre R$ 15 milhões e R$ 20 milhões. Isto tem mudado. Nós começamos há 10 anos completamente vocacionados para o wealth, ou seja, eu só queria clientes de uma régua para cima e hoje no Brasil nós temos também um agente autônomo chamado AWARE, onde eu recebo clientes de R$ 500 mil, de R$ 300 mil, sem absolutamente nenhum problema. São clientes menores, mas com potencial para crescer. Isso tem sido muito benéfico para nós. O agente autônomo, eu digo internamente, virou um aquário para pescarmos, onde eu pego o cliente médio para pequeno, desde que ele entenda o que eu faço, é como um degrau para ele avançar na casa.
Como o sr. vê a Aware nos próximos 10 anos ?
As jurisdições que nós temos no offshore, com capilaridade nos Estados Unidos, na Europa e na Ásia, estamos bem estabelecidos com bancos europeus e bancos americanos. No Brasil, não tem como ficar fora do nosso crescimento de fundo aberto, acabei de contar que o nosso próximo produto vai ser também um FIDC híbrido. E já estudamos outros produtos para colocar nas plataformas, ou seja, na distribuição em plataformas abertas, para não depender só da base da Aware. Esse é um objetivo que estamos determinados a fazer, ou seja, colocar a gestora também, além da vocação wealth, colocar a gestora vocacionada a ter produtos no mercado para terceiro. O fundo de ações, para nós, vai ser mais importante no curto prazo e o multimercado, mais importante no médio. Nosso fundo de ações compra blue chips, long only, e queremos incrementar, mudar a tese e o regulamento do produto, que se chama a Aware Selected, para que compre empresas menores. Estamos em velocidade cruzeiro, na busca de outro escritório para abrir em Vitória. Eu quero, nos próximos 10 anos, duplicar ou triplicar o tamanho da Aware. No ano passado, crescemos 30% o AUM. Este ano, se eu crescer mais 30% ou 40% está ótimo.
Leia também: Com CV Invest, CVPAR amplia sua atuação no mercado e passa a distribuir produtos de terceiros