




Com CV Invest, CVPAR amplia sua atuação no mercado e passa a distribuir produtos de terceiros
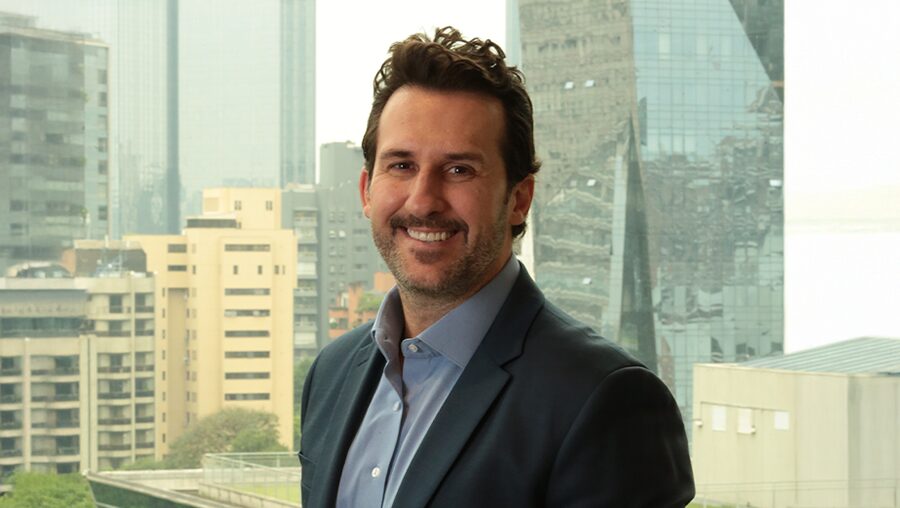
São 21 anos de estrada, R$ 7,2 bilhões em volume de crédito operado e R$ 1,5 bilhão movimentado no setor imobiliário nos últimos 24 meses. Esta é a CVPAR, gestora de recursos com foco em produtos estruturados. Criada em Fortaleza (CE) como factory, a casa evoluiu para a estrutura atual com quatro áreas de negócios – Real Estate, M&A, Asset Management e DTVM – mas sem perder seu DNA. Na definição de Phylipe Corsini, sócio e head de distribuição da CVPAR, trata-se de “uma casa de crédito e tudo deriva desta estratégia”.
O ano tem sido agitado na CVPAR, que está concluindo a operação de compra do hotel Hilton Garden Inn, em São Paulo, adquirido da HBR Realty, com um cheque próximo de R$ 110 milhões, além de tirar do papel sua DTVM, a CV Invest. Na entrevista ao Além do Capital, Corsini contou um pouco sobre o modelo de captação “responsável” e da destinação dos recursos dos seus FIDCs para “casas conhecidas”, além do relançamento do FII CVPR11. A grande aposta da CVPAR no momento é a CV Invest. “A DTVM foi pensada com começo, meio e fim para que a gente faça o serviço da ponta, originação, estruturação e distribuição dos produtos da casa e de terceiro”.
Acompanhe:
Hoje, a CVPAR tem quatro áreas de atuação, Real Estate, M&A, Asset e DTVM. Qual foi o início desta história que dura 21 anos?
A CVPAR, de Cláudio Vale Participações, nasceu como factory, criada pelo Cláudio, e só depois vira uma consultoria de crédito. Quando a operação veio para São Paulo, ele buscou profissionais que atuavam em gestoras. Basicamente, a casa originava operações de crédito, no Ceará, no universo dele, de family & friends. Na capital paulista, ele atuava como consultor do crédito e o gestor operacionalizava, levantava dinheiro dos clientes. Eram clientes com muito dinheiro, wealth, fundos de pensão. Este movimento tomou mais corpo há oito anos, quando chegou à casa o Jonatas Ortega, que era da Gradual. Nasce então a vertical de fundo na CVPAR e a asset. Eu me juntei à casa em 2023, após atuar no Pactual, melhorando o trânsito na Faria Lima.
Qual é a principal área de atuação da CVPAR hoje, qual o core business da casa?
Somos uma casa de crédito. Tudo gira em torno do crédito. O core business do negócio sempre foi FIDC, continua assim e tudo deriva desta estratégia. Temos M&A que acaba pescando nesse aquário, naquilo que gravita no crédito. Se eu empresto dinheiro para um cliente e ele tem algum tipo de soluço, gargalo, eu acabo fazendo uma reestruturação de dívida ou posso buscar uma forma de vender a empresa, fazer uma fusão e evitar que o crédito entre em default. Hoje, o que compõe nossa carteira são clientes de longa data, 10, 15 anos. Temos muita confiança e proximidade com o controlador. Claro que às vezes um cliente precisa expandir e buscamos uma saída via emissão de dívida, ou ele está passando por alguma dificuldade e podemos achar um outro potencial consolidador de mercado que possa adquirir ou fazer uma fusão. O core business é o FIDC e a área de M&A gravita nesse universo que a gente tem aqui.
Na área de Real Estate da CVPAR o conceito é o mesmo?
O crédito na área imobiliária também passa por fornecer recursos para as incorporadoras. A gente tem um fundo de CRI, que é crédito no final do dia. Tem uma esteira de crédito que analisa a empresa, o incorporador e transforma isso em um CRI. Mais recentemente, a gente começou a buscar a diversificação da área de Real Estate. Desde o surgimento da covid, temos no grupo a estratégia de buscar oportunidades para a compra de imóveis que pudessem ser retrofitados e com bom resultado. Foi um bom ensaio que levou a casa a buscar investir, além de casas, em edifícios, que têm um VGV maior. Um dos projetos é o InnerHaus, em Fortaleza. Trata-se de um empreendimento híbrido que mescla moradia e hotelaria de alto padrão. Neste ano, também adquirimos da HBR Realty o hotel Hilton Garden Inn, em São Paulo. É um hotel bem recente, tem quatro anos. A operação está prestes a ser concluída. É um cheque próximo de R$ 110 milhões.
A CVPAR já pensou em ampliar os instrumentos de atuação para além do crédito?
Eu tenho uma máxima aqui. Foco é a escolha do que não fazer. Não adianta eu vir aqui e criar um fundo Quantitativo ou um Multimercado. Tem muita gente boa fazendo isso. Tem uma infinidade de casas brigando nesse mercado. A CVPAR não desvia da filosofia, da nossa matriz, onde temos expertise e time para operar. E nós, como sócios da CVPAR, colocamos nosso dinheiro na frente, seja na cota subordinada ou como seed money de um produto.
Nos FIDCs da CVPAR qual é a estratégia de captação e de alocação dos recursos?
Nós temos dois FIDCs, o CVPAR I, que é aberto, e o CVPAR II, que é um fundo fechado. No CVPAR II, a política de investimento é um pouco mais restritiva, com diferentes métricas de concentração, é um fundo com menos elasticidade. No CVPAR I eu sou um pouco mais elástico, flexível, o que torna o produto mais apimentado. O CVPAR II tem prazo de 3 anos, com dois de carência e a partir do 25º mês começo a amortizar. Estamos no meio da captação do FIDC, na segunda série, ou seja, eu comecei a pagar em fevereiro de 2025 aquilo que foi captado em 6 tranches. E a tranche que eu estou pagando é simultânea com a captação. O fundo original foi lançado em 2023, começou com R$ 100 milhões e avançou até R$ 160 milhões. A gente imagina que agora vai chegar próximo dos R$ 200 milhões, sem o lote suplementar de 20%, que poderia levá-lo a R$ 240 milhões. Em FIDC, para ter conforto é importante não ser ganancioso, querer captar mais e depois ter de colocar um crédito sem convicção. Aqui a engenharia é reversa. O que a gente tem convicção é que vai derivar o quanto a gente precisa captar. Entre o FIDC aberto e o fechado temos perto de R$ 650 milhões.


PUBLICIDADE
E em relação à destinação dos recursos captados pelos FIDCs, quais os critérios?
Somos agnósticos em relação a setores. Nossos cheques são de R$ 5 milhões que podem chegar, quando temos muita convicção, a R$ 30 milhões ou R$ 50 milhões. Mas esse cliente tem que ter uma história conosco de muitos anos e garantias que permitam que eu possa emprestar para ele. Está muito ligado a comportamento, conhecimento, acesso, reputação e garantia atrelada ao que eu empresto. Eu nunca sou o primeiro a dar dinheiro a um cliente que acabou de chegar aqui. Eu sei onde eu não consigo ter o conforto de continuar emprestando. Se eu tiver um FIDC de R$ 3 bilhões, terei cliente que eu nunca visitei. Estamos falando de um produto que é multicedente/multissacado. Eu tenho setor farmacêutico, serviço, logística e muitos concentrados no Nordeste, que é a origem da CVPAR.
A CVM 175 já permite, sob certas condições, a oferta de FIDCs para o varejo. Interessa a vocês?
Quando eu cheguei aqui em dezembro de 2023, eu já estava acompanhando no Pactual a 175, a mudanças principalmente para investimentos no exterior, que eu cuidava. A 175 vem para pacificar, para gerar o investimento nos FIDCs e no exterior. Os FIDCs atuais do mercado não têm a previsibilidade em suas respectivas políticas de investimento para o público em geral. Por hora, não é interessante. Tem uma demanda reprimida pelo produto, de investidores qualificados, que não propicia que você transforme o FIDC para o público em geral. Nosso FIDC (CVPAR I) têm prazo de resgate de 120 dias, na cota sênior, e de 150, na cota mezanino. São prazos longos. A CVM tentou levar para o varejão um produto que é bem interessante, mas precisa ter cautela. O que lançamos este ano foi um fundo de fundos (FOF), um FIC FIDC Multiestratégia/Multigestores, que inclusive está na plataforma do BTG Pactual. Ele investe em FIDCs. O modelo para escolher gestor é o mesmo que a casa usa para gerir. Boa subordinação, conhecer o cliente, nunca ser o primeiro e ser mais punitivo. Nós selecionamos casas que a gente investiria. O produto deve ter hoje 14 casas aprovadas e segue focado no investidor qualificado ou profissional.
Além de FIDC, a casa trabalha com outros produtos de crédito estruturado?
Nós temos uma mesa, da área de Real Estate, que origina CRI. Ela já tem uns quatro anos e vou te dizer que, aproximadamente, foram originados entre R$ 1,5 bilhão e R$ 2 bilhões para mercado. Originávamos e os gestores de fundo imobiliário de CRI compravam. Quando eu cheguei já existia um sonho de ter montado um fundo, existia um fundo constituído, mas faltava a parte comercial. O que fizemos foi um relançamento do CVPR11, que é o nosso fundo de CRI, e que está captando. Gestão e originação são separados. Tanto que a gente quer é expandir a franquia e ser, como nos FIDCs, reconhecidos por identificar em praças menos concentradas, incorporadores que são muito redondos, que a gente tenha uma rentabilidade maior e onde o dinheiro é mais escasso.
Em que segmentos ou quais instrumentos você identifica mais oportunidade para alocação e para captar?
Falando da estratégia da empresa, o FIDC é o vetor que subsidia tudo. Tem o FIDC, do lado tem o M&A, tem o Real Estate, tem a DTVM, que pode fazer a distribuição proprietária dos nossos fundos. Não ficamos dependentes de um banco ou de uma instituição financeira para fazer as vezes de coordenador líder. E posso fazer isso para terceiros. A DTVM pode fazer a originação desses créditos para gestoras. Se um outro FIDC fechado quiser fazer uma oferta, eu posso ser o coordenador líder e distribuir para ele. Eu também posso fazer distribuição de cotas de fundo que não necessariamente sejam de crédito. A DTVM é, na nossa ótica de monetização, o que a gente está botando nossas fichas porque é o caminho natural. Se você olhar na trajetória da casa, que era uma factory, um estruturador de crédito, um fundo, um FIDC, uma asset, aí vem o M&A, o Real Estate e finalmente a DTVM. Agora, eu já faço oferta pública para terceiros, distribuição proprietária para terceiros. No ano passado, assinamos com o BTG Pactual, que é o nosso prestador de serviço as a service. Na CV Invest DTVM, o BTG Pactual faz o middle office da operação. A DTVM foi pensada com começo, meio e fim para que a gente faça o serviço da ponta, do end-to-end, que é originação, estruturação e distribuição. Você ganha em todas as verticais. Se não distribui, não tem dinheiro. Até o final do primeiro semestre, ainda chega a nossa primeira oferta.
Tem frentes novas em estudo na casa?
O crédito está sendo cada vez mais democratizado. Quanto menos dependente eu for do crédito tradicional, dessa esteira mais artesanal, melhor. Eu tenho que alavancar o nosso conhecimento, a nossa reputação, o nosso acesso para serviço, porque aí você acaba podendo fazer, pela DTVM, a emissão das dívidas. Também estudamos, como todo o mercado, o consignado privado. Mas decidimos esperar porque tem uma zona cinzenta. Se sair na frente agora, pode ter um custo muito grande, porque hoje o consignado privado não tem uma regra clara como o consignado público. Se você sai agora, monta uma estrutura, começa a originar, daqui a pouco vem o governo e muda algo. Eu prefiro testar sempre com o dinheiro dos outros, eu prefiro testar com a inteligência dos outros e, depois, mesmo que eu pegue esse bonde andando, é mais seguro.