




EQI quer ser banco, mas antes planos incluem ter seguradora e administradora de consórcio
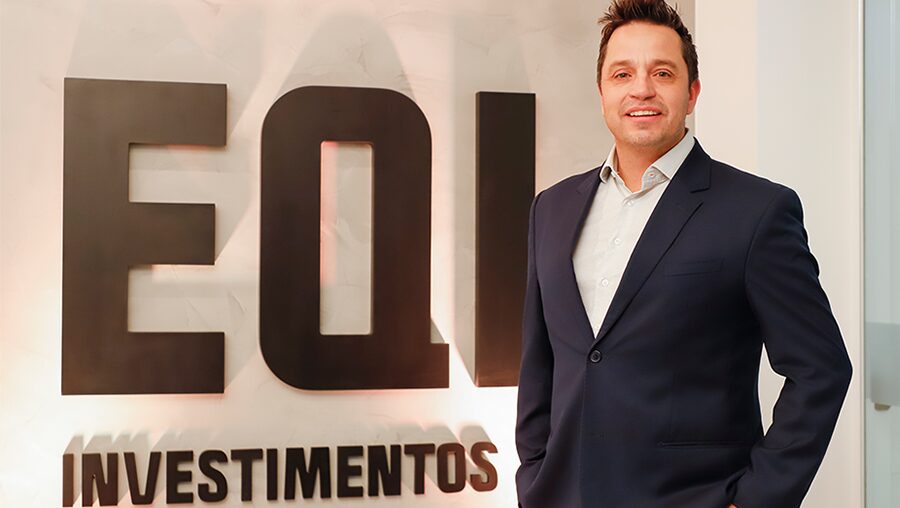
Enquanto muitas corretoras focam em atender os clientes no entorno da Faria Lima, a EQI Investimentos canaliza seus esforços para levar o atendimento private e produtos do mercado de capitais para empresas do interior do país. A área de investment banking é, na visão de Juliano Custódio, CEO e fundador da EQI Investimentos, uma das verticais de maior potencial de crescimento. “A gente está começando a aprender a brincar de banco com os nossos FIDCs. Se entender que o mercado é favorável, a gente transformar a EQI em um banco nos próximos 10 anos”, comenta Custódio revelando o sonho de transformar a operação em algo mais completo.
Trajetória que vem sendo feita, com sucesso, desde que a EQI, ainda um escritório de agente autônomo, desplugou do ecossistema XP em 2020. Em quatro anos, ganhou um sócio importante, o BTG (49%), virou corretora, abriu uma asset, deu início neste ano a seu braço de multi family, e tem dois projetos na esteira: montar uma seguradora e uma administradora de consórcio, em 2025. Isto sem falar no projeto de internacionalização da EQI com o escritório aberto há alguns meses em Miami (EUA). Na entrevista à Capital Aberto, Juliano Custódio falou também sobre os desafios de um mercado com juros altos afetando a operação de asset e escritórios de investimentos, mas destacando que há oportunidades e pode ir às compras. Acompanhe:

A EQI Investimentos tem uma boa estrada, mas com movimentos importantes nos
últimos anos, como desplugar da XP. Quais os motivadores para um voo solo?
Eu queria ter liberdade para fazer do meu jeito, atender o cliente e vender os produtos como eu quero. E deu certo. No ano passado, conseguimos virar corretora, que era o plano desde o início quando deixamos a XP. Foi um processo demorado que consumiu três anos até a autorização do Banco Central. Fui embora da XP porque no pacote do projeto estava virar a corretora e viramos.
Neste meio tempo teve a chegada de um investidor importante, o BTG com 49% do
capital. Como é a relação EQI e BTG??
Digamos que eles se metem aqui, embora esta palavra não seja tão boa, muito menos do que eu acreditava que fariam. O BTG deixa a EQI andar com uma tranquilidade muito grande. Eu tenho uma reunião trimestral e apresento resultado, ponto. O BTG tinha uma estrutura que abria menos contas, de clientes, era muito mais atacado, e a gente chegou com uma força muito grande de varejo. Apesar de que dois terços do dinheiro que temos vir de clientes private, em número de clientes 80% é varejo. Eu uso o varejo para treinar assessor, para fazer teste de escala, é muito importante. E como é muito mais gente, eu consigo ter uma estatística melhor sobre as coisas, o que funciona, o que não funciona, testar circuitos, réguas de comunicação. O BTG não estava pronto para um volume tão grande de clientes. Fazia uma oferta pública, um CRI, e botava 100 clientes; eu faço uma oferta de um CRI, eu boto 10 mil clientes. É bem diferente. Depois dos ajustes iniciais virou uma relação societária mesmo.
A sociedade com o BTG ajudou a atrair a alta renda para o EQI?
A gente ficou bem surpreso porque os clientes, por ter o backoffice, uma custódia do BTG, sentiram mais segurança do que antes. Isso trouxe um peso legal para a EQI. Hoje, temos uma parceria muito grande, eu aprendo como atender clientes private e wealth e eles aprendem como atender o varejo comigo.
Vocês atuam como corretora desde o ano passado. O que agregou ao negócio?
O principal é o investment banking, poder criar os meus produtos e poder ter um modelo de investment banking regional. Eu acho que essa é a minha bandeira. A Faria Lima só empresta dinheiro a 100 km da Faria Lima, as vezes nem isto. São Paulo é rico porque o empresariado tem acesso a crédito e apetite para tomar crédito. A gente sempre achou que o empresariado de fora de São Paulo é tão bom quanto daqui, só que não tem acesso a crédito. A gente tem emprestado recursos para os nossos clientes que, na maior parte são empresários. Tem várias empresas regionais que tem uma robustez de balanço incrível, patrimônio, aval de sócios, tem um monte de dinheiro na pessoa física. A gente faz muita operação de CRI e de FIDC proprietário. A gente acaba pegando justamente esse empresário do interior que tem dinheiro, mas não é atendido por um private.
Das frentes de negócios, quais você vê o maior potencial de crescimento?
O investment banking segue com um potencial bem grande para crescer. Mas eu acho que a corretora de seguros também. Hoje as pessoas confiam a liquidez delas para a gente e começam a confiar o patrimônio ilíquido também para a EQI. Primeiro, com a corretora de seguros, e depois queremos fazer a gestão dos ilíquidos dos nossos clientes. Eu acho que é um negócio futuro para a gente fazer.
Você se refere a gerir ativo ilíquido via Family office?
Exatamente, é fazer um multi family office. Nós estávamos buscando alguém para comprar mas a gente é bem criterioso para trocar ações. O pessoal está com os valuations da época do juro baixo ainda. O juro subiu, está todo mundo com resultado ruim, mas ninguém deu o braço de torcer ainda. A gente decidiu montar internamente. Já começamos a fazer a gestão dos ativos ilíquidos dos clientes. Utilizamos parte da equipe da Rosenberg Partners (hoje EQI Partners), que compramos há dois anos e tinha um braço de multi family. Começamos a atender clientes da base e depois vamos expandir. Já temos no Multi Family R$ 2,5 bi sob gestão.


PUBLICIDADE
Quanto dá para crescer a operação e o que sustenta a previsão?
A EQI como um todo deve crescer 33% no ano que vem, mas a área de Multi Family uns 50%. Eu não nasci na Faria Lima, eu não sou mais bonito que ninguém, mas a gente é bom em criar esteira para as coisas, criar processos. Nós somos engenheiros. É uma empresa de mercado financeiro de engenheiro, não de economista. A gente é bom de criar esteira. No ano passado, tínhamos R$ 28 bilhões sob custódia, e estamos agora com R$ 35 bi. Temos a corretora, em que somos sócios com o BTG, e abaixo as unidades ou subsidiárias, como a asset, o investment banking, a consultoria de M&A, a corretora de seguros, o correspondente bancário e o Family office.
E o que falta em termo de vertical de negócios?
Falta a nossa corretora institucional, que a gente ainda não tem. Hoje, sou uma corretora PN (Participante de Negociação) e não uma PNP (Participante de Negociação Pleno). Por isto, a minha ordem passa por dentro do BTG. Mas para ser grande, relevante e tal, eu preciso ir para o PNP e isto ocorrerá em alguns anos. Outro interesse é ter uma seguradora, já estamos avaliando. Começaríamos com previdência, que é mais barato, depois seguros de pessoas, vida, e avançando. Sempre no mesmo modelo, cria uma esteirinha para entregar o serviço e vai crescendo. Acredito que no último trimestre de 2025 a seguradora possa sair do papel. A gente estuda também, para o próximo ano, entrar em um mercado super contracíclico com o nosso, que é o de consórcio. Quando o juro está alto, as pessoas procuram consórcio e não conseguem comprar. A gente está estudando de montar uma administradora de consórcio. Quando o juro está baixo, é um negócio horroroso. Mas quando o juro está alto, ele é muito bom.
A EQI deu o início a seu processo de internacionalização este ano, com o escritório em Miami. Qual a vantagem?
Primeiro que é a mesma situação que eu tinha antes com a XP. Enquanto eu não tenho uma instituição financeira nos Estados Unidos, eu não sou dono do cliente. Quem é dono do cliente é a instituição financeira. Eu tenho o trauma de não ser dono do cliente. Eu tenho um relacionamento maravilhoso com o BTG e com a Avenue, que são os meus maiores parceiros lá fora. Mas ter um braço no exterior faz a diferença, na margem do negócio mesmo
No Brasil o juro alto tem feito a renda variável e o multimercado sofrerem, mas
com bom momento para estruturados e crédito privado. Como tem sido para a EQI?
A gente pesquisa bastante o mercado. Eu estava acostumado a crescer a empresa a níveis de 55% ao ano. Daí, crescer 30%, é bom ou é ruim? Contra a turma que cresceu 5% ou 10% foi incrível. Contra eu mesmo, foi mal. É um novo patamar. A gente olha oportunidade e tem várias assessorias que cresceram zero. O juro alto é muito difícil, porque o nosso diferencial contra o bancão fica pequeno, falando de gestão de recursos. O que nos salvou foram mudanças nas LCI e LCA neste ano. Os bancões estavam com produtos muito fortes e competitivos. Se os juros ficam alto muito tempo o empresário segura investimento, toma menos recurso.
O ano de 2025 vai ser novamente difícil, é esta sua visão?
Vai ser sim, mas nós estamos organizadinhos aqui com os processos e tal e talvez a gente não consiga crescer os 33%, talvez 25%, não sei. Mas pode ser um ano bom para a gente fazer aquisições, porque quem entrou mais desavisado nesse mercado nos últimos anos, que passou o período comendo as luvas que XP e BTG deram estão com dificuldades. Vai ter bastante gente que vai terminar de comer as luvas durante esse ano e vai pedir socorro. A gente pode começar a fazer aquisições no ano que vem, crescer inorganicamente. Se esses patamares de juros ficarem altos, a gente sabe que vai ter muita gente que vai sofrer. Falando de escritórios de assessoria.
E asset, muitas estão com dificuldade principalmente mono produto, com fundos de ações e multimercado, interessam?
Quem não foi para o lado do crédito, se deu muito mal. A gente começou a nossa asset em 2020 e era uma asset só de equity e multimercado. E rapidinho a gente pivotou para crédito, senão eu estava na mesma situação. A minha asset iria estar igual. Interesse em asset não temos. Se eu comprar uma asset de equity, eu vou comprar e ela vai ficar sangrando por mais um bom tempo. Teria que ser um negócio muito bom mesmo para aguentar mais um pouco. E as gestoras de fundos de crédito estão nadando de braçada com o meu dinheiro. É um negócio difícil de acontecer (a compra).
Como você enxerga a EQI nos próximos dez anos de vida?
O sonho grande é a gente ter um banco. Eu acho que a gente entra no mercado financeiro e a gente sempre quer um passinho a mais. Eu acho que o sonho lá na frente é ter capital suficiente para montar um banco. Aprender mais sobre o investment bank e a gente tem aprendido. E aí, um dia, quem sabe virar banco. A gente está começando a aprender a brincar de banco com os nossos FIDCs. Se valer a pena, se a gente entender que o mercado é favorável, a gente começar a brincar de ter um banco e transformar a EQI em um banco nos próximos 10 anos.
Leia também: Com novas verticais de negócio, Persevera asset chega a R$ 2 bi de AUM e prepara entrada em estruturados