



Com novas verticais de negócio, Persevera asset chega a R$ 2 bi de AUM e prepara entrada em estruturados
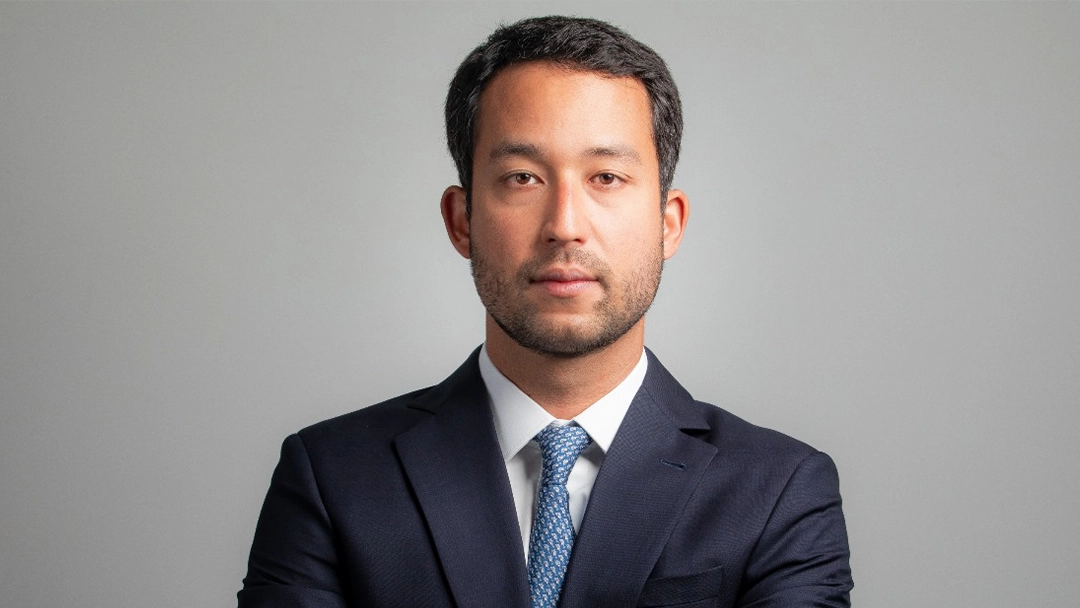
Em apenas seis anos de história, a Persevera Asset Management viveu de tudo um pouco. Viu o volume sob gestão saltar rápido, com o bom desempenho dos primeiros fundos multimercados. Depois, não bastasse os juros altos que afetaram os hedge funds, a saída de um seeder (BNP Capital Partners), fez o AUM cair abaixo de R$ 100 milhões. A virada de chave veio com a entrada do primeiro sócio, a Faros, no começo do ano passado, e na sequência com a chegada da Fami Capital. A asset caminhou para uma operação “a la Kinea” como define Guilherme Abbud, sócio-fundador e CEO da Persevera, em referência à asset que pertence ao Itaú, mas tem atuação operacional independente. “Passamos a entender e atender a demanda dos clientes da Fami e quando os produtos ganham volume ofertamos livremente no mercado. Nos reorganizamos em três verticais com fundos condominiais, produtos estruturados e um braço de fundos exclusivos e carteiras administradas.”
Hoje com quase R$ 2 bilhões sob gestão, a Persevera tem no forno três novos produtos – dois FIIs de tijolo e um FIDC – que devem ser lançados no começo de 2025 e planos de atrair recursos dos fundos de pensão. Na entrevista à Capital Aberto, Guilherme Abbud, executivo com larga experiência no mercado, contou os planos para chegar a R$ 5 bi de AUM em dois anos e sobre a condução dos juros no Brasil pelo Banco Central. Como uma voz rara no mercado financeiro, Abbud lembrou que o excesso de comentários do BC sobre política fiscal ajuda pouco e, no fim das contas, “intoxica” o debate monetário. “Os outros bancos centrais do mundo aprenderam a não se meter na discussão fiscal.” Acompanhe:

Depois de décadas no mercado, você e seus sócios decidiram em 2018 fazer voo solo e montaram a Persevera. Por quê?
Éramos quatro ex-executivos experientes e que trabalhamos juntos no HSBC, que vendeu a operação para o Bradesco, onde fiquei responsável pelas áreas de renda fixa e de multimercado. O desafio era organizar a área de multimercados do Bradesco, que nunca tinha ganhado muita relevância. Tivemos uma boa performance. O que nos moveu, na época, a montar a Persevera foi a vontade de empreender, de usar o que aprendemos em nossa própria gestora. A nossa ideia sempre foi ter uma asset mais completa para fugir da armadilha do monoproduto, mas naquele momento o mercado de alocadores exigia muita especialização, queriam monoproduto e nascemos assim, com multimercados apenas.
Quando esta estratégia de monoproduto começou a mudar e vocês diversificaram a prateleira?
Tivemos bons anos, em 2018 e 2019. Em 2020, mesmo com pandemia, a gente foi super bem. Em 2021 e 2022 foram anos mais difíceis, com a alta forte dos juros. Foi quando começamos a perder recursos e voltamos àquela ideia original de asset mais completa. Começamos a fazer spin-offs dos nossos principais books, para que eles se tornassem fundos independentes. Passamos a ter fundos de renda fixa, fundos de equity, depois passamos a ter um produto de renda fixa ativa, um DI e também fundo de crédito privado. Isto a partir de 2021, quando começamos a construir a Persevera 2.0. Primeiro como uma asset, agora multiprodutos. Foi também quando começamos a procurar uma parceria no mercado que tivesse um bom canal de distribuição.
O que justificava a busca por um parceiro para o negócio?
Sendo uma asset independente, você não consegue sentir a demanda do cliente final, e ele não consegue ouvir as suas explicações em períodos de performance mais difícil. No Brasil, temos dois extremos falando de gestão. Ou você tem aquele gestor, ou analista, ou trader experiente que está em uma grande instituição, mas que sente falta de liberdade de atuação, ou você tem gestores totalmente independentes, com liberdade, com upside, mas sem estabilidade do negócio, porque a volatilidade do passivo é muito grande. O que buscávamos, e conseguimos, foi um modelo parecido com o da Kinea, do Itaú. Ter um grupo forte com participação relevante, em alguns casos até o controle, mas que os gestores tenham liberdade operacional.
Que benefícios os novos sócios trouxeram para a Persevera?
No começo de 2023, a Faros adquiriu 49% do capital da Persevera, meses depois vendemos outra parcela para a Fami Capital (resultante da fusão entre Faros Private e Messem Investimentos). Hoje, eles têm 75% do capital da Persevera e 25% pertencem aos colaboradores. Mantemos a autonomia operacional. O modelo da Kinea provou ser super vencedor no mercado. Unimos autonomia operacional, de asset independente, com sustentabilidade do negócio. Temos menos volatilidade na operação. Outra vantagem é poder ouvir a demanda dos clientes, ficamos mais próximos deles com os novos sócios. A gente começa desenhando produtos pensando na base de 55 mil clientes da Fami e de R$ 60 bi de AUC (volume sob custódia). Por exemplo, um fundo D0 ou D1, com um pouco de risco, era demanda da base. Depois, identificamos demanda por um fundo de crédito e criamos o Persevera Yield, que está chegando a R$ 250 milhões, e depois o Trinity, que já tem R$ 1 bi.
Quais novas demandas vocês identificaram, o que tem de novo?
Vemos agora demanda por um fundo previdenciário de renda fixa que está aguardando aprovação dos órgãos reguladores e na XP. É o Persevera Prospera. Também temos demanda para a construção de fundos imobiliários e FIDCs. De certa forma, os novos sócios nos aproximaram mais do cliente final. Os produtos nascem para atender a demanda da base de clientes da Fami e quando crescem têm boa performance, passam a ser distribuídos para o mercado inteiro. Esse foi o caminho seguido pelo Persevera Trinity, que agora já está no mar aberto da XP e no BTG; é o caminho do Persevera Yield, também já ofertado abertamente no mercado. Deve ser assim com o Persevera Nemesis, que é um equity hedge defensivo, que está performando super bem e, por enquanto, ofertado apenas para clientes Fami.
Do ponto de vista organizacional, como ficou a Persevera após os novos sócios?
Nós nos transformamos em uma asset com três verticais de atuação. A primeira é a vertical de produtos condominiais, fundos de investimentos. A segunda é uma vertical de produtos estruturados que estamos organizando e teremos dois fundos imobiliários e um FIDC, neste começo, e a terceira é uma área de gestão patrimonial, de carteiras administradas e fundos exclusivos. Temos uma avenida gigantesca para crescer. Já temos quatro fundos exclusivos e seis carteiras administradas, primeiro para assessores da casa e depois para o mercado inteiro. Na parte dos estruturados serão dois FIIs, de tijolo e cetipados, e um FIDC que devem chegar ao mercado no primeiro trimestre de 2025.
Em seis anos de vida a Persevera passou por muita coisa, novos sócios e diversificação dos produtos. Como o AUM se comportou?
Hoje estamos em nosso melhor momento. A gente chegou a ter sob gestão, ainda 100% independente, R$ 520 milhões em multimercado. Depois caímos para algo perto de R$ 120 milhões. Um pouquinho antes da venda do controle tivemos a saída de um seeder, o BNP Capital Partners, que tinha um volume importante conosco e foi o que permitiu a venda do controle para a Fami Capital. Naquele momento, caímos abaixo de R$ 100 milhões. Agora estamos chegando em R$ 2 bi sob gestão.

PUBLICIDADE
Das verticais que vocês montaram na nova estrutura, qual tem o maior potencial de crescimento?
A gente entende que a beleza do nosso negócio está em dois pilares principais. Primeiro, este arranjo, à la Kinea, que é um operacional com o respaldo de um grande distribuidor, que está dando super certo. E o número dois é exatamente o modelo de várias verticais e vários produtos, uma asset completa. Porque vai ter anos em que os fundos condominiais dão mais dinheiro, vai ter anos em que os fundos estruturados dão mais e assim sucessivamente. O volume na carteira administrada e em fundos exclusivos vai ser uma âncora super importante quando você tem a revoada nos produtos condominiais. Já os fundos estruturados têm mais resiliência. Os fundos imobiliários que a gente está abrindo, não são open-ended, vão ter 5 a 7 anos, mas é um horizonte longo. Os próximos podem ser fundos sem limite de tempo.
Os fundos multimercados passam por um momento difícil. A que podemos atribuir esta dificuldade, apenas a alta da Selic justifica?
Eu acho que são dois motivos principais. O primeiro é que houve um excesso de alocação no multimercado. O multimercado foi visto como um fundo que sempre iria bem, um bombril, com mil e uma utilidades. Houve um exagero de alocação. O brasileiro tem certas manias e se apaixonou pelo multimercado. E como um efeito manada, ou todos gostam ou ninguém gosta. Se você olhar portfólios no exterior, os hedge funds, o multimercado deles, deveria ser uma parte menor. A maioria do dinheiro das pessoas deveria estar em veículos baratos que perseguem o beta, ou seja, um bom volume em bonds, um bom volume em equities diretamente, ou com gestores, mas que cobram meio ou um por cento. Os produtos mais caros, que buscam alfa deveriam ser os satélites. Sob esta perspectiva, não deveriam ter mais do que 15%, 20% em hedge funds, private equity, ou venture capital, os chamados alternativos. No Brasil, os multimercados ganharam tanta visibilidade, uma aura de imbatível, que tinha clientes com 70% do patrimônio em multimercado. Não tem nada de errado com os multimercados, o Brasil tem excelentes gestores de multimercados, mas as pessoas exageraram na dose. São dois erros. Primeiro uma alocação excessiva em multimercados e a segunda parte da equação é a Selic excessivamente alta, essa doença coletiva que a gente tem no Brasil, que a gente se acostumou a conviver com juros básicos excessivamente altos e que a gente acha que é normal. E não é normal. O Brasil precisa passar por um movimento de modernização do seu banco central, na minha opinião. É um assunto super espinhoso porque quando você diz isso pode parecer que não está querendo perseguir a meta de inflação com tanto afinco. Não é nada disso.
O que seria esta modernização do Banco Central?
Faço uma crítica construtiva de quem acompanha central banking há 30 anos e foi percebendo desde lá nos Estados Unidos, do Alan Greenspan e do Ben Bernanke, mudanças na maneira de conduzir a política monetária e que depois outros países também fizeram, como México, Nova Zelândia, Israel, Chile e Colômbia. O que aconteceu foi que hoje os bancos centrais conduzem a política monetária muito mais através de comunicação e menos através da parte mecânica de taxas. Os bancos centrais são firmes, mas são cuidadosos no uso do juro básico porque sabem que tem um custo enorme para a sociedade. O Brasil tem tantos traumas da época da hiperinflação que mesmo ela estando distante, uns 30 anos, a gente é um pouco ansioso demais no uso da Selic e peca na comunicação. E para consertar esses desafios de comunicação, usa a mão excessivamente pesada na Selic o tempo inteiro. O Brasil não tem ciclos de juros. O Brasil tem sempre choques. Este é um desafio, nos próximos 20 anos, de evoluir no que eu chamaria de melhores práticas de central bank, que não tem nada a ver com ser mais ou menos permissivo com a inflação.
O que poderia ser feito, ampliar o escopo de atuação, como ocorre nos Estados Unidos com metas de inflação e emprego?
O problema, na verdade, é o modus operandi do BC. O Banco Central e a sociedade brasileira são tão machucados pelos fantasmas da inflação, que o próprio mercado acaba induzindo o BC a uma eterna compra de credibilidade. Isso acontecia nos Estados Unidos também, na década de 80 e 90, existia o que o mercado mesmo definiu como “vigilantes dos bonds” que durante anos forçaram o Fed a trabalhar com uma atuação um pouco mais volátil por sempre precificar com muito vigor os momentos em que eles achavam que eram de risco fiscal e, portanto, de desacoragem inflacionária. E o Fed acabava comprando essa ideia. Até que veio o Greenspan e mudou um pouco a maneira de conduzir a política monetária. Ele se permitia discordar do mercado seguindo os seus próprios modelos. Olhava, claro, indicadores de expectativas de inflação do mercado, mas ele tinha o seu próprio modelo e uma boa dose de autoconfiança. O mercado começou a perceber, os outros BCs começaram a perceber que essa era uma boa maneira, mais sóbria, de conduzir a política monetária. No Brasil, o BC não consegue ser uma força moderadora porque, de certa forma, sente que a todo momento tem que comprar sua credibilidade. E não precisa. Ele deve usar melhor a credibilidade acumulada ao longo de décadas e ser um pouco mais sereno, ser um fator de ancoragem do mercado.
Comentários recorrentes do BC, por meio do presidente ou via ata, a respeito do tema fiscal atrapalham?
Existe uma longa tradição no Brasil de banqueiros centrais que são economistas muito respeitados e que querem dar a sua contribuição para ajudar o Ministério da Fazenda. Nos outros países não é assim. Os outros bancos centrais do mundo aprenderam a não se meter na discussão fiscal. Vai ser muito difícil banqueiros centrais de outros países falando de sustentabilidade da dívida pública, de que isso atrapalha a eficiência da política monetária. Por mais que seja tentador outros banqueiros centrais, com o peso da sua credibilidade, tentarem ajudar no debate fiscal, eles não fazem isso porque, no final das contas, ajuda pouco, você intoxica o debate monetário.
Gabriel Galípolo, que vai substituir Campos Neto, tem condições de implementar uma nova forma de atuação?
Eu acho que o Galípolo e o Fernando Haddad percebem isso. Percebem este exagero de narrativa do BC em relação ao fiscal, que é cheio de boas intenções, mas na minha visão traz mais custos do que benefícios. E eles gostariam de modernizar. A grande questão é será que o Galípolo vai ser visto pelo mercado como um cara capaz de fazer essa transição de maneira não enviesada? Porque quem fez a transição nos Estados Unidos foram figuras com enorme credibilidade. O ideal seria que quem essa modernização de boas práticas fosse conduzida por economistas já consagrados, como o Ilan (Ilan Goldfajn), ou alguém com um peso acadêmico talvez maior. Esse seria o ideal. Agora, não é impossível que o Galípolo faça isso. Ele está tentando conquistar as suas credenciais do mercado. Ele é um cara inteligente e acho que percebeu este exagero. O Brasil sempre fez isso, mas o Campos Neto levou isso a um novo patamar. Ele fala muito mais em fiscal do que de qualquer outra coisa. E na ânsia de ajudar, atrapalha. Os comunicados do BC, as atas, são sincericídios. Tem um monte de pontos positivos a destacar. O Powell (Jerome Powell, presidente do Fed), fala que é notável o fato de terem saído de uma inflação de 8% nos EUA para uma inflação de 2,5% enquanto cresciam forte. No Brasil isso foi melhor ainda do que nos EUA, mas ninguém comenta. Veio de 12% para 4% ou 4,5%, ao mesmo tempo em que o Brasil teve um crescimento econômico notável. O Banco Central nunca falou sobre esses pontos positivos. Estamos entregando 4,5% de inflação com crescimento e sem desemprego, isto é notável.
Olhando para os próximos anos, quais as metas de crescimento da Persevera?
Gostaríamos de chegar a R$ 5 bilhões sob gestão entre 2025 e 2026. Estamos aqui para construir uma asset importante com bons produtos para o mercado, inclusive atendendo fundos de pensão. Temos um dos sócios, o Fernando Fontoura, que durante muitos anos geriu portfólios de fundos de pensão. Hoje temos grandes mandatos institucionais de empresas, tipo endowment, mas fundos de pensão ainda não, e acredito que conquistaremos alguns mandatos em 2025. Eles exigem um track record um pouco mais longo. Estamos em contato e trabalhando para isto. Queremos ser uma asset grande, de R$ 20 bi ou R$ 30 bilhões sob gestão.