



Após doze meses, impacto da CMN 5.118 é maior nos CRAs
Após pouco mais de 12 meses da Resolução 5.118 do Conselho Monetário Nacional (CMN), que alterou regras para emissão de Certificados de Recebíveis Imobiliários (CRIs) e Certificados de Recebíveis do Agronegócio (CRAs), houve uma mudança na rota do mercado. Além do perfil dos emissores, que foi restrito às companhias relacionadas aos setores do agro e imobiliário, as operações passaram a ser voltadas a segmentos como desenvolvimento imobiliário e conclusão de obras, no caso dos Fundos Imobiliários (FIIs). A duration dos papéis nos dois setores também foi afetada.
Gustavo Rabello, sócio de mercado de capitais do Souza Okawa, aponta que havia uma perspectiva no mercado de que essa trajetória de crescimento anual das emissões de CRI e de CRA fosse interrompida em 2024, porque a Resolução trazia algumas travas que não existiam anteriormente. “Por exemplo, um hospital que não tinha atividades imobiliárias podia emitir um CRI, uma empresa que não era necessariamente de fins do agronegócio podia emitir um CRA. Isso passou a ser vedado pela norma, além de vedações de operações entre partes relacionadas. Houve, então, um novo desenho desse mercado.”
Conheça os impactos das Resoluções CVM 214 e 175, garantindo segurança e conformidade jurídica no curso “Fiagro e a Resolução 214”
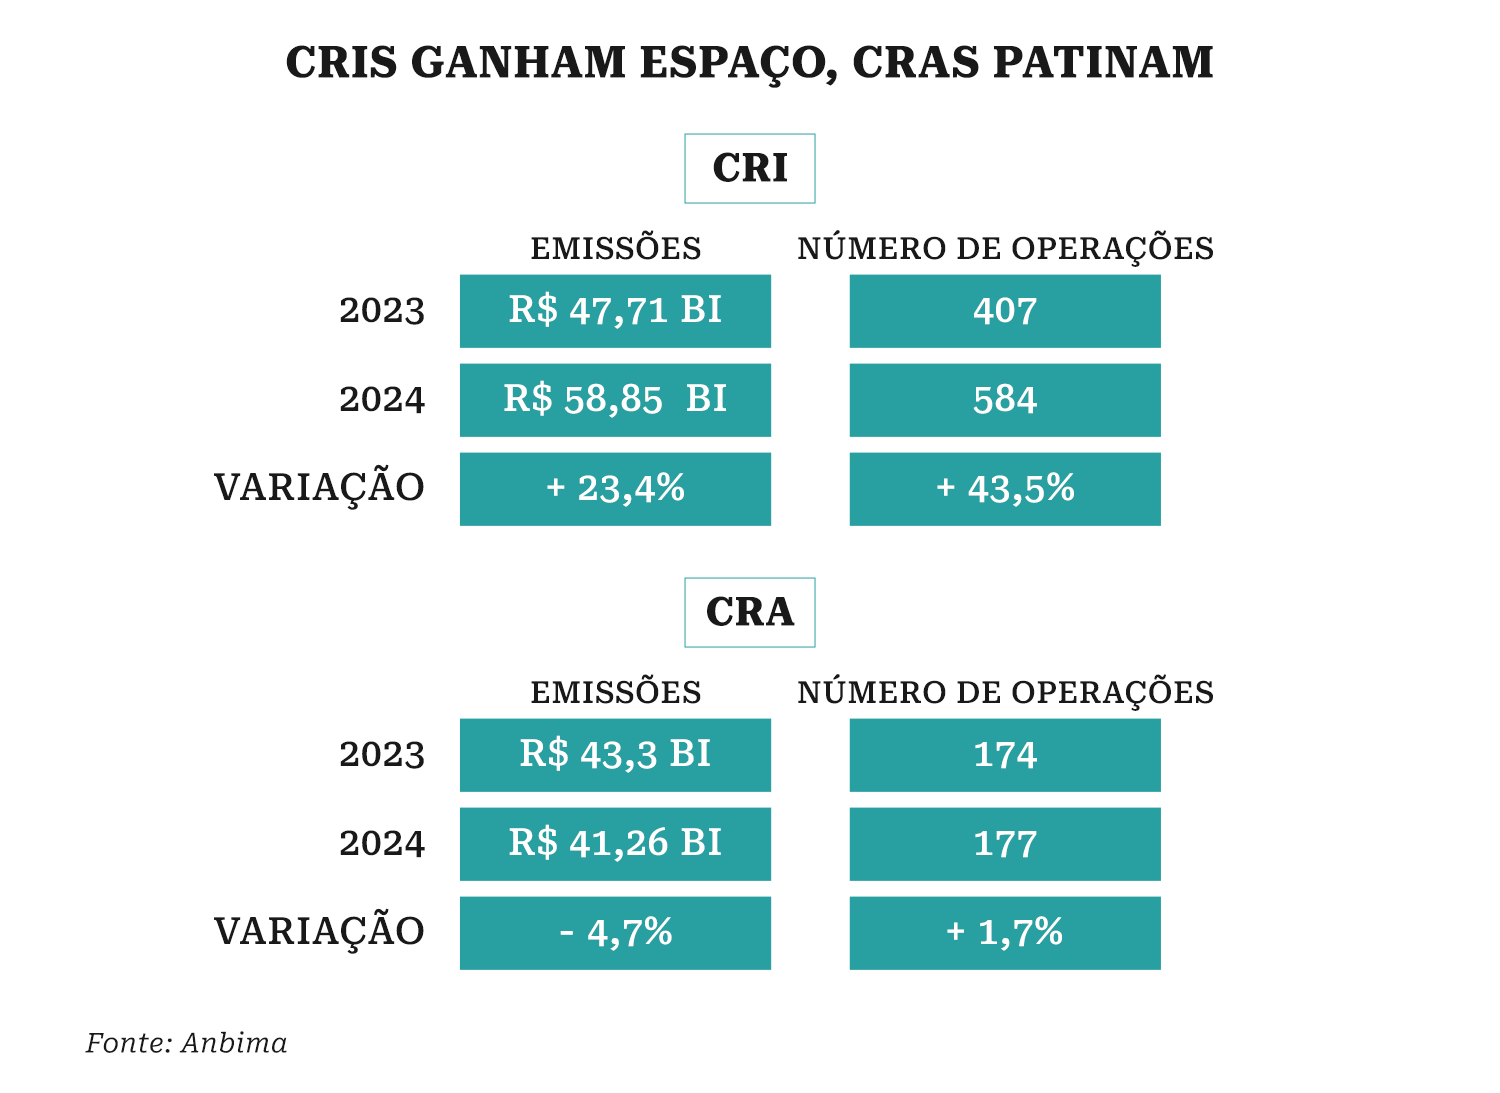
Em 2023, segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), as emissões de CRI totalizaram em R$ 47,71 bilhões, com 407 emissões. Já em 2024, esse valor foi de R$ 58,85 bilhões, com 584 operações.
Apesar das mudanças trazidas pela norma, as emissões seguiram resilientes. Houve, no entanto, uma mudança de perfil nas operações. “Deixamos de ter disponível crédito corporativo. Reduziu muito a quantidade de CRIs com esse lastro e passou a ter muito mais, até pela própria originação das securitizadoras, dos próprios fundos de investimento, operações para desenvolvimento ou, efetivamente, conclusão de obras”, comenta Felipe Ribeiro, sócio diretor de Investimentos Alternativos do Clube FII.
A Virgo, uma das securitizadoras com maior fatia do mercado, notou que a Resolução 5118 do CMN trouxe uma mudança do perfil das operações, podendo ter afetado o volume total anteriormente projetado para o mercado em 2024. “Mas entendemos que não afetou o número total de emissões, o que, para as securitizadoras não foi algo ruim”, comenta Olavo Meyer, diretor da Virgo. “A visão, no fim do dia, é de um mercado resiliente e com um crescimento relevante, que viabilizou um aumento no financiamento à economia real e à demanda imobiliária no core, especialmente para financiamento de obras (no caso dos CRIs).”

PUBLICIDADE
Segundo a Vert, outra grande securitizadora do mercado, os destaques foram operações onde os emissores são companhias ligadas diretamente ao agronegócio ou setor imobiliário. “Dentro dessas emissões, conseguimos observar uma grande quantidade lastreada em contratos comerciais, como duplicatas e CPRs e em Cédulas de Crédito Imobiliário (CCI)”, diz Jéssica Kaysserlian Alves, especialista do time Comercial da VERT.
“Foi uma alternativa realmente em relação aos financiamentos tradicionais, principalmente por conta das normas”, diz Rabello, citando ainda que, conversando com algumas gestoras, o volume das emissões tem sido menor, talvez justamente por não serem de uma companhia aberta ou de outros setores. “Elas não têm um volume tão grande, em sua maioria, como elas tinham anteriormente.”
O advogado menciona ainda que, embora os CRIs continuem centralizados em poucas securitizadoras, outro movimento que ocorreu após a norma é a redução de taxas para emissões dessas incorporadoras. “Antes tinha mais concorrência com empresas de outros segmentos, então ficava mais difícil para atrair investidores e agora, com essa segmentação, houve uma concentração em determinados tipos de players. Isso vale tanto para o imobiliário quanto para o agronegócio”, diz.
Segundo dados do CR Data, plataforma de dados do Clube FII, uma mudança na duração dos CRIs, que já vinha ocorrendo, foi impulsionada pelas regras. Em 2022, o prazo médio era 8 anos e 7 meses, enquanto em 2023 ele passou para 8 anos e 4 meses. Já em 2024, foi para 7 anos e 7 meses. “Na média, é uma redução boa”, comenta Ribeiro, dizendo que, embora esta tendência já viesse acontecendo, foi favorecida pela resolução, uma vez que as operações que têm ocorrido, mais focadas em desenvolvimento, demoram cerca de 4,5 anos.
Já para os CRAs o cenário é um pouco menos positivo, não especificamente pela norma, mas a redução dos lastros acabou tendo algum impacto. Dados da Anbima apontam uma queda de 4,7% no volume de emissões dos papéis em 2024 frente ao ano anterior. Em 2023, o total era de R$ 43,3 bilhões e em 2024 passou para R$ 41,26 bilhões. Já o número de operações saiu de 174 para 177.
“Como a gente pode ver, a queda foi só de 4%. Prefiro pensar que foi mais algo relacionado a um fator macroeconômico do que especificamente em relação à norma”, opina Rabello, do Souza Okawa.
Embora não haja uma redução tão brusca no volume, os CRAs passam por dois anos de redução, segundo Ribeiro, do Clube FII. “Em 2022 foram R$ 44 bilhões, em 2024 foram R$ 42 bi. Teve uma redução em dois anos. Os números normalmente seguem sempre subindo de um ano para o outro. Cair dois anos seguidos, é algo relevante”, opina.
Em relação a essas emissões de CRA, segundo o diretor da Virgo, o setor sofreu por conta de casos isolados e surgimento das recuperações judiciais. “Inclusive por aqui, na Virgo, encerramos o ano com 45 emissões de CRA liquidadas, somando cerca de R$ 15 bi em volume, o que mostra o tamanho e relevância que esse mercado representa”, diz o executivo.
Além do momento sofrido para o agronegócio, que tem impactado as operações de CRA, Ribeiro, do Clube FII, cita que os CRAs foram os mais afetados pela Res. 5.118 porque tinham muito mais emissões corporativas, que agora ficam de fora, do que os CRIs.
A duração dos CRAs também mudou, no entanto, os prazos ficaram mais alongados. A teoria é que quem conseguiu captar em um ano que foi difícil foram empresas que vão ter um crédito melhor, então conseguem um prazo maior, além do efeito de retirada das operações corporativas de curto prazo de 2 anos, 3 anos, que alterou a conta.
Isso também teve um impacto no volume por emissão. Segundo Jéssica, da Vert, o mercado, já prevendo as mudanças regulatórias, se antecipou e foi possível observar um volume alto de emissões no início do ano passado. “Outra tendência observada foi as emissões de CRAs com volumes mais elevados, compensando uma possível redução no número de emissores, refletindo uma concentração em emissores que se enquadram nas novas regras”, diz.
Dados do CR Data, inclusive, apontam que o volume médio por quantidade de séries de CRAs aumentou. Esse número foi de R$ 118 milhões em 2022 para R$ 134 milhões em 2023. Já em 2024, passou para R$ 135 milhões.