




Transparência na remuneração dos distribuidores é vento favorável para ETFs, afirmam gestores
Os fundos de índices (ETFs) vêm registrando um avanço recente importante no Brasil em tamanho, diversificação das teses e maior atratividade de gestores locais e internacionais que buscam fincar o pé neste mercado ainda em desenvolvimento. O progresso nos últimos cinco anos foi importante, em termos percentuais, mas longe de aproximar a indústria local de ETFs do padrão internacional em todos os critérios. Há ainda restrições regulatórias no país, que impedem a criação de ETFs de gestão ativa, comuns no mercado americano, e um interesse menor dos distribuidores em recomendar o produto. A aposta de casas que trabalham com ETFs é de que as regras de transparência na cadeia de distribuição de investimentos (CVM 179), que entram em vigor dia 1º de novembro, vão endereçar um dos problemas. O modelo de fee based, taxa fixa sobre o patrimônio do cliente, deve ocupar o lugar das comissões para a distribuição dos produtos e ajudar no avanço dos ETFs, como ocorreu no mercado americano há quase duas décadas.
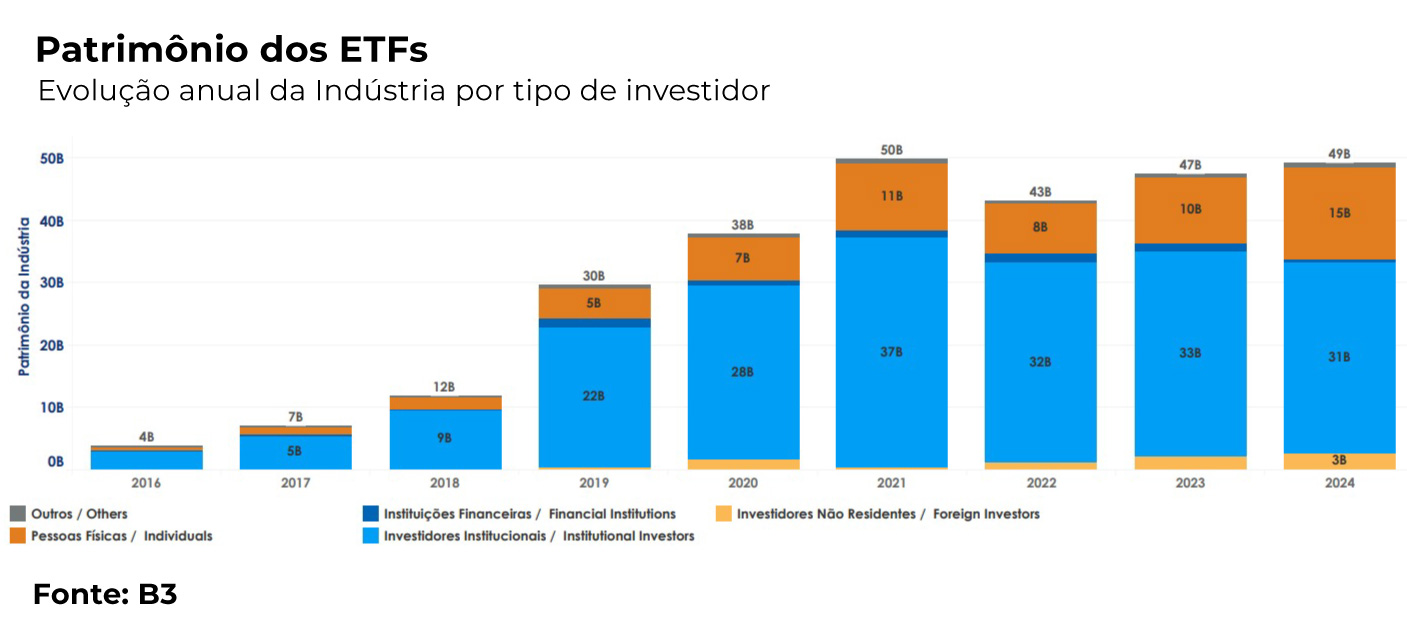
Entre dezembro de 2019 e setembro deste ano, segundo dados da B3, o patrimônio dos ETFs saltou 63%, a R$ 49 bilhões, enquanto o número de investidores avançou 426%, a 669 mil. Bastante em termos percentuais, mas pequeno perto da importância desta indústria no exterior. Dados da Bolsa de Nova York (Nyse) de setembro revelam um mercado de 3.692 ETFs que representam um patrimônio de US$ 9,43 trilhões. “No Brasil, é uma ferramenta (ETF) relativamente nova e precisa de tempo para o investidor se familiarizar, assim como para os alocadores e gestores de portfólio entenderem que faz sentido destinar uma parcela dos recursos”, comenta Debora Cazotti, diretora da Global X no Brasil, gestora norte-americana de ETFs, pertencente à Mirae Asset, citando a regra de transparência na remuneração dos distribuidores como importante no processo.
Conheça as principais vantagens econômicas, como a pulverização de risco e benefícios fiscais no curso Tudo Sobre Securitização
“O produto pode ser bom, mas tem que chegar à ponta final. Nos anos 2000, nos Estados Unidos começou a ganhar espaço o modelo de fee based que estimula a melhor escolha do produto e foi quando houve uma mudança de chave e os ETFs começaram ganhar peso”, lembra Debora. “Quando deixam de ser remunerados por produto, os distribuidores fazem alocações mais inteligentes, baratas, dinâmicas. Os ETFs são eficientes na alocação dos recursos, têm custo menor e são líquidos, por serem negociados em bolsa. O distribuidor no modelo de fee based tende a ser o mais isento possível, muda a chave”, acrescenta a executiva da Global X, presente no Brasil desde 2022.


PUBLICIDADE
Visão semelhante tem Samir Kerbage, CIO da Hashdex, casa com sete ETFs negociados na B3. “Nos EUA, os fundos de índices têm 30 anos e são um case de sucesso por vários motivos, que incluem um mercado em que todos são investidores, pensando na aposentadoria, e com juros menores que estimulam alocações na renda variável. Agora o desenvolvimento dos ETFs tem correlação direta com o regime de distribuição”, afirma Kerbage. “Quando nos Estados Unidos surge a figura do advisory, o assessor de investimento sem corretagem e que ganha sobre o patrimônio do cliente, tudo começou a mudar. Aqui vai ser assim.”
Marcelo Cherri, head de soluções da Vórtx, casa que em parceria com a gestora de fundos abertos Buena Vista participou do lançamento de dois ETFs neste ano na B3, lembra que a transparência do produto também foi importante. “Nos Estados Unidos, diferente do que ocorre no Brasil, gestor não precisa abrir as carteiras dos fundos. Em algumas crises americanas, ele (investidor) era pego de surpresa com volatilidade das carteiras, sem conhecer o que tinha dentro. Nestes momentos, os ETFs tiveram impulso porque estão na bolsa, o investidor sabe o que está adquirindo”, comenta Cherri. “Outro motivo de desenvolvimento desta indústria foi o fee based, que agora vai ganhar espaço no Brasil. Fará cada vez mais sentido para um assessor de uma wealth ou private, oferecer ETF para alocar recursos de clientes nos mais diversos setores, através de uma carteira administrada.”
O executivo da Vórtx se refere às teses que podem ser empacotadas nos ETFs, que ganham cada vez mais diversificação no Brasil, mas também ainda distantes do que há no mercado internacional. Neste ano, por exemplo, Buena Vista e Vórtx lançaram no mercado brasileiro o primeiro ETF de proventos internacionais, o SPYI11, composto por empresas como Apple, Disney, Berkshire Hathaway, Walmart, Pepsico e Nike, entre outras. Na Global X, casa especializada em ETFs temáticos, há 30 BDRs de ETFs, trazidos do exterior para a B3, em teses que incluem cybersecurity, millennial consumer e video games & sports. Na Hashdex, cujo primeiro fundo de índice com exposição direta a ativos digitais foi o HASH11 (2021), há hoje teses ligadas a DeFi (finanças decentralizadas), metaverso, entre outras.
“O mercado brasileiro de ETF tem se diversificado, mas há ainda muito espaço para teses novas no Brasil, principalmente em renda fixa de governo e privada”, comenta Kerbage, da Hashdex. “Outra mudança que pode vir no futuro é a autorização para ETFs ativos, que são proibidos aqui, mas bastante comuns fora. Virá quando houver demanda do mercado, acredito. Tem um vento muito favorável para o mercado de ETF”.
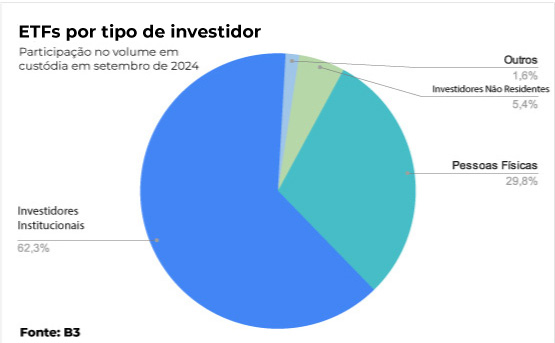
Debora Cazotti, da Global X, também é otimista com os novos ventos que sopram a favor dos ETFs. “A carteira de brasileiros investindo nos ETFs que trouxemos ao Brasil, via programa de BDR da B3, tem perto de US$ 250 milhões. Se eu trouxer mais cinco estratégias em 2025, BDRs de ETFs, consigo dobrar de tamanho”, explica a diretora, afirmando que 95% dos clientes da casa são institucionais. “Nosso foco é institucional, mas vejo o mercado brasileiro crescendo também na pessoa física, tem espaço grande para avançar nos dois canais.” Na B3, o público institucional responde por 62% do patrimônio dos ETFs, seguido pela Pessoa Física (PF) com 29,8%.