



FIDCs podem se beneficiar de nova resolução do CMN sobre fintechs de crédito
A capacidade de fornecer crédito ao mercado pelas Sociedades de Crédito Direto (SCDs) e Sociedades de Empréstimo entre Pessoas (SEPs) pode entrar em uma nova fase após alterações regulatórias promovidas pelo Conselho Monetário Nacional (CMN). Mudanças anunciadas na semana passada também afetam positivamente o universo dos Fundos de Direito Creditório (FIDCs). Ao assegurar que fintechs de crédito possam trabalhar com CCBs — emitidas pelo devedor em favor de uma instituição financeira — e criar os Certificados de Cédula de Crédito Bancário (CCCBs), a tendência é que um volume maior seja captado pelas empresas e usados para fornecer empréstimos no mercado.
Na prática, as Sociedades de Crédito vão poder fazer o repasse do recurso levantado direto para os empresários, varejistas, comércio e indústria. A medida é particularmente importante para pequenos comércios ou indústrias, dentre outros, que não têm capital suficiente para montar um FIDC de R$ 50 milhões, por exemplo. Para os FIDCs em geral, com a expectativa de aumento do número de CCCBs no mercado, o apetite dos fundos de direitos creditórios na aquisição desses papéis deve aumentar, ajudando, inclusive, na redução dos custos da operação de maneira geral.
Para o head de Produtos da Vórtx, plataforma tecnológica de infraestrutura para o mercado de capitais, a mudança é muito bem-vinda e vai estimular a concessão de crédito fora do sistema bancário. “A Vórtx recebeu a licença em dezembro do ano passado para atuar como SCD e este primeiro semestre foi de elaborar o business plan, vendo como poderíamos atuar e de que forma usar esse veículo (SCD) dentro do nosso ecossistema”, comenta Adelmo Filho. “A gente já tem FIDCs e securitizadoras que emitem as CCBs. Agora, estamos desenvolvendo essa esteira para atender esse novo serviço voltado a SCD.”
Fique por dentro de leis e das Resoluções da CVM que transformaram o mercado no curso “Tudo sobre: Mudanças Regulatórias 2024”
O executivo lembra que boa parte das fintechs, como a própria plataforma, por ser uma estrutura de tecnologia mais na ponta, nasceu com o viés de virar SCD, exercendo o papel de ‘bancarizar’ aquele ativo devendo registrá-lo no BC. “O importante é que quando emito, por exemplo, 100 CCBs em nome da Vórtex e vendo para um FIDC, em nenhum momento eu tomei o risco de crédito.”
A Vórtx, inclusive, já está colocando uma operação de pé. “A gente tem uma empresa que dá crédito consignado para os funcionários e desconta em folha. Eu vou criar a CCB, receber o dado da conta corrente do funcionário e mandar o dinheiro para ele. No mesmo dia, vou ter um fundo por trás, que vai fazer a sessão do recurso financeiro por todos os empréstimos feitos naquela data, soma tudo e me manda”, explica Adelmo Filho.
De forma prática, explica o head de Produtos da Vórtx, o caixa sempre vai estar zerado. Pelas regras de Basiléia, quando uma fornecedora de crédito mantém a CCB no balanço, limita o fornecimento de crédito. “A mudança do ponto de vista contábil, operacional, vai nos dar conforto para atuar como SCD.”
Fintechs comemoram

PUBLICIDADE
Na avaliação do presidente da Associação Brasileira de Fintetchs (ABFintechs), Diego Perez, a mudança promovida pelo CMN é extremamente importante porque até hoje a CCB era pouco utilizada pelas fintechs para captar recursos. “A CCB é um instrumento que é muito particular das financeiras. Poucas fintechs faziam, e quem fazia assumia um risco porque não existia uma clareza regulatória, um texto que elas pudessem se apoiar de que era certeza que elas poderiam emitir CCB”, explica Perez. “Agora está escrito, não tem dúvida nenhuma, que elas podem emitir a CCB”.
Leia também: Inclusão de FIDCs na reforma tributária tira o sono dos gestores
Na visão do executivo da ABFintech, tanto as SCDs como as SEPs vão ganhar um protagonismo a partir de agora. “Ganham relevância no financiamento operacional do varejo, da indústria, do agro, das cadeias produtivas que fazem consumo de crédito privado, especialmente aquelas que fazem uso de recebíveis, antecipam os recebíveis para financiar a produção, ou então aquele relacionamento contínuo entre fornecedores e contratantes”, comenta Perez.
Com a nova regulamentação, as SCDs poderão atuar como custodiantes de CCBs. “Esta é a grande novidade, elas podendo emitir certificados dessas CCBs evita que as cédulas circulem no mercado e possam ser, eventualmente, empacotadas em operações de terceiro, sem ter o conhecimento da SCD”, ressalta o presidente da ABFintech.
Ao criar na mesma norma o CCCBs, que são uma forma de empacotar frações ou inúmeras CCBs inteiras, o CMN facilita o processo de venda desses instrumentos. “E esses contratos, esses ativos também são objeto de aquisição por FIDCs porque eles representam um direito creditório que está sendo custodiado pela SCD. Os fundos na verdade já podiam comprar, o que o BC deixou bem claro é que a SCD não podia emitir e agora pode.”
Não é só crédito
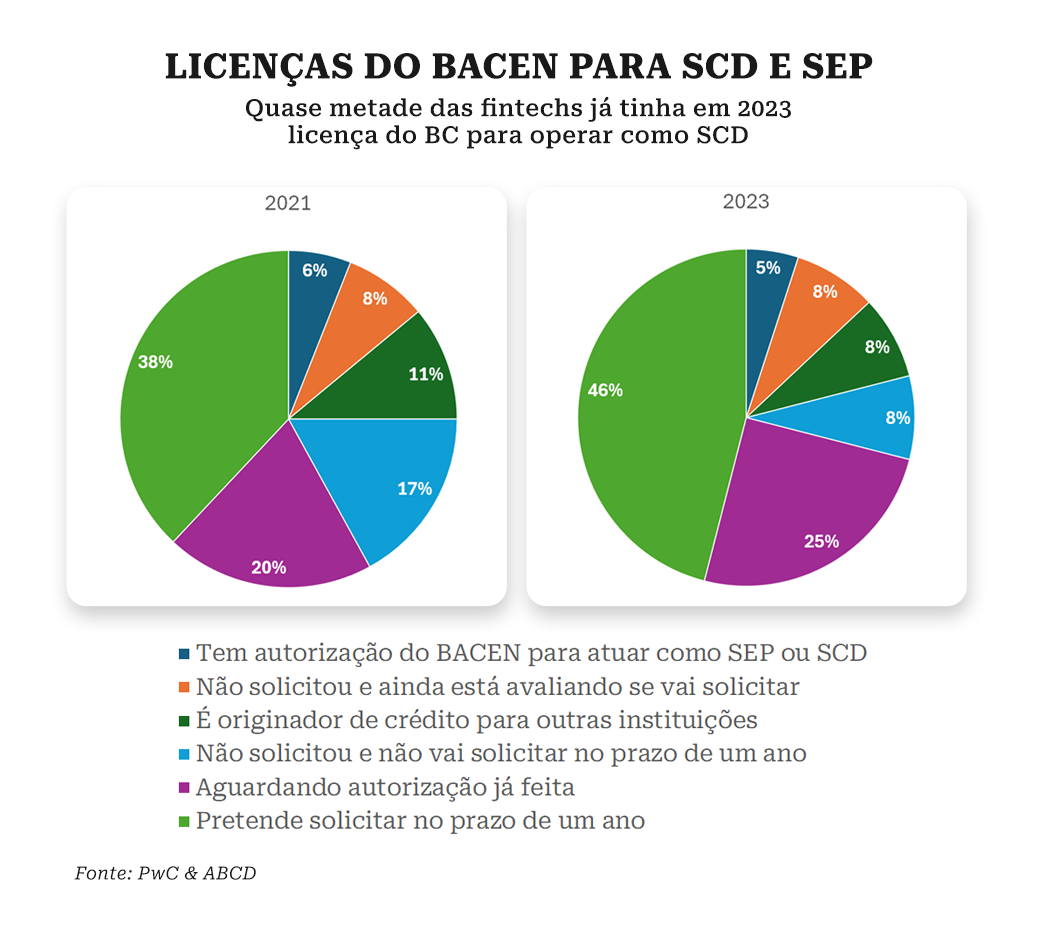
Um levantamento elaborado pela consultoria PwC e a Associação Brasileira de Crédito Digital (ABCD) aponta que quase metade das fintechs pesquisadas (46%) em 2023 já tinham licença do BC para operar como SCD ou SEP. Além disso, 8% estão aguardando a liberação de licenças já solicitadas. A proporção de fintechs que atuam como originadores de crédito permaneceu estável, indicando um papel consolidado dessa função no ecossistema de crédito digital.
Mas não é só crédito. As fintechs no Brasil também estão expandindo suas ofertas além dos serviços tradicionais de empréstimo, com um aumento na adoção de plataformas como Banking as a Service (BaaS), que permite às empresas clientes das fintechs oferecer serviços bancários sem serem bancos, e marketplaces de crédito, plataformas que conectam diretamente credores e tomadores, facilitando a comparação e contratação de empréstimos.
“A evolução desses serviços revela uma resposta às demandas do mercado por soluções financeiras mais flexíveis e integradas, em um processo contínuo de inovação no setor. Apesar de uma ligeira queda ao longo dos anos, as soluções de Credit as a Service (CaaS) e Lending as a Service (LaaS) ainda são dominantes entre as ofertas das fintechs”, trecho do relatório da PwC e da ABCD.