




A Nova Demonstração do Resultado – Por Função ou por Natureza?
Há pouco tempo falamos nesta coluna sobre a nova Demonstração do Resultado que começará a ser exigida em 2027, já no primeiro trimestre (e comparativamente com o ITR de 2026 na mesma base).
Falamos nos agrupamentos obrigatórios, com uma conceituação muito mais clara do que passará a ser denominado de Resultado Operacional; aparecerá o total do retorno sobre os ativos (Operacional mais resultados de Investimentos), o total das despesas financeiras noutro grupo (separando o que são as vinculadas aos passivos genuinamente de financiamento dos demais) etc.
E opinamos que será muito mais rápida a verificação de como terá se formado o resultado do que agora, e avaliação essa com mais segurança e comparabilidade (comparabilidade sempre sujeita ao que a administração considere como receitas e despesas de suas atividades principais).
Mas só mencionamos o que agora vamos destrinchar um pouco mais: as Demonstrações do Resultado poderão vir por Função (como praticamente são todas hoje no Brasil, por imposição da Lei das S.A.) ou por Natureza.
E como foi aprovado o CPC 51 (IFRS 18) pela CVM e pelo CFC, ambos com poderes legais para isso, o que prevalece agora é esse CPC e não mais a Lei (conforme discutimos naquele outro blog). Só que não haverá pura e simples opção da empresa.
Deverá haver a devida justificativa levando em conta qual dos dois modelos mais atende aos usuários externos. Assim, a empresa não terá livre arbítrio, mas deverá se colocar no lugar desses usuários, ou talvez até consultá-los para tomar sua decisão.
Essa dualidade Função x Natureza refere-se apenas ao Resultado Operacional, onde basicamente se colocam as despesas de uma ou outra forma. Nada a ver com as receitas de investimento ou despesas de financiamento que continuarão as mesmas nos dois formatos.
Na Demonstração por Função, praticamente a que conhecemos no Brasil hoje, costumeiramente aparecem segregadamente Custo dos Produtos ou Mercadorias ou Serviços Vendidos, Despesas com Vendas, Despesas Administrativas e Outras Operacionais.
Têm esses títulos porque representam a função das despesas nelas contidas, não a sua natureza. Mas, por exemplo, se apresentados por Natureza, o Custo dos Produtos Vendidos terá que aparecer desmembrado com base nos custos incorridos narrados por natureza: matéria-prima aplicada, mão-de-obra e encargos, ocupação, depreciação etc.
Aliás, no caso de produção de bens e serviços, a misteriosa conta de Custo dos Produtos ou Serviços Vendidos será posta na mesa logo na Demonstração do Resultado (hoje, quem prepara por Função precisa colocar as despesas por Natureza em nota explicativa).
O mesmo com as demais despesas. E nem precisa, na Demonstração por Natureza, separar o Custo dos Produtos Vendidos das Despesas. Podem ser relacionadas as despesas totais diretamente pela sua natureza: mão-de-obra, materiais, ocupação (antigo aluguel) etc.


PUBLICIDADE
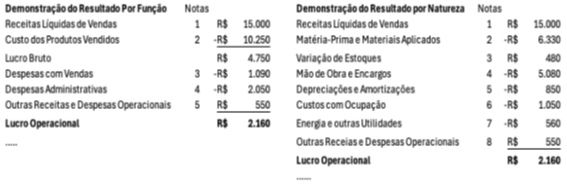
No caso da empresa comercial, poderá continuar aparecendo Custo das Mercadorias Vendidas porque essa é a nomenclatura tanto para classificação por Função quanto por Natureza. Mas se ele tiver valores relevantes que o compõem, mesmo o Custo da Mercadoria Vendida pode ter que demonstrar pagamento a fornecedor, imposto de importação, frete etc. Vejamos um exemplo de cada alternativa para a mesma empresa:
Se a figura do Lucro Bruto for considerada informação relevante porque o mercado está acostumado a utilizar essa margem, poderá ser feita a Demonstração por Natureza com outro formato:
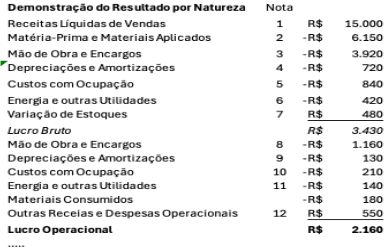
Na primeira Demonstração por Natureza, por exemplo, aparecia o total de Matéria-Prima e Materiais Aplicados de R$ 6.330, incluindo os da produção e mais Materiais utilizados nas áreas de Vendas e Administrativas.
Na segunda, estão separados esses valores: os da produção e os demais. E veja que não classificamos as Despesas com Vendas ou Administrativas em nenhuma das duas Demonstrações por Natureza. Mas, se alguém quiser fazê-lo, pode assim proceder.
Na verdade, seria um modelo híbrido não citado pela Norma, mas que não a contraria. Aliás, muitas empresas usam essa metodologia para as informações para fins gerenciais.
Agora, colocando-se no lugar do usuário, qual dos modelos você mais aprecia, e que considera mais perto de mostrar a realidade? E no lugar de gestor?
Com o novo formato, quem fizer a Demonstração por Função continuará tendo que apresentar detalhamentos por Natureza nas notas explicativas, mas não todas; serão exigidas apenas, numa única nota explicativa, as referentes ao total de cada um dos seguintes itens: (i) depreciação, (ii) amortização, (iii) benefícios aos empregados (salários e encargos); (iv) perdas e reversões de perdas por redução ao valor recuperável, e (v) reduções e reversões de reduções dos estoques.
Última pergunta: considerando toda a vivência no Brasil da Lei das S.A. que exigiu sempre a Demonstração por Função, e considerando essa experiência tanto dos preparadores quanto dos usuários com esse modelo, você acha que será grande o número das empresas que passarão à Demonstração por Natureza?
Eliseu Martins é professor emérito e professor sênior das FEAs-USP de São Paulo e Ribeirão Preto. Ex-diretor da Comissão de Valores Mobiliários (CVM) e do Banco Central
Leia também: Precedente do TJSP delimita alcance da reforma do IPTU