


Banking as a Service: da retaguarda ao cliente final
Cada vez mais, os serviços financeiros estão “escondidos” em experiências do dia a dia. Por exemplo, fazer compras em um e-commerce e parcelar com crédito próprio da loja, pagar uma corrida de aplicativo usando uma carteira digital integrada ou até mesmo abrir uma conta pelo app de uma empresa que não é um banco. O que em um passado não tão distante parecia impensável, hoje é realidade graças ao Banking as a Service (BaaS).
O que é Banking as a Service?
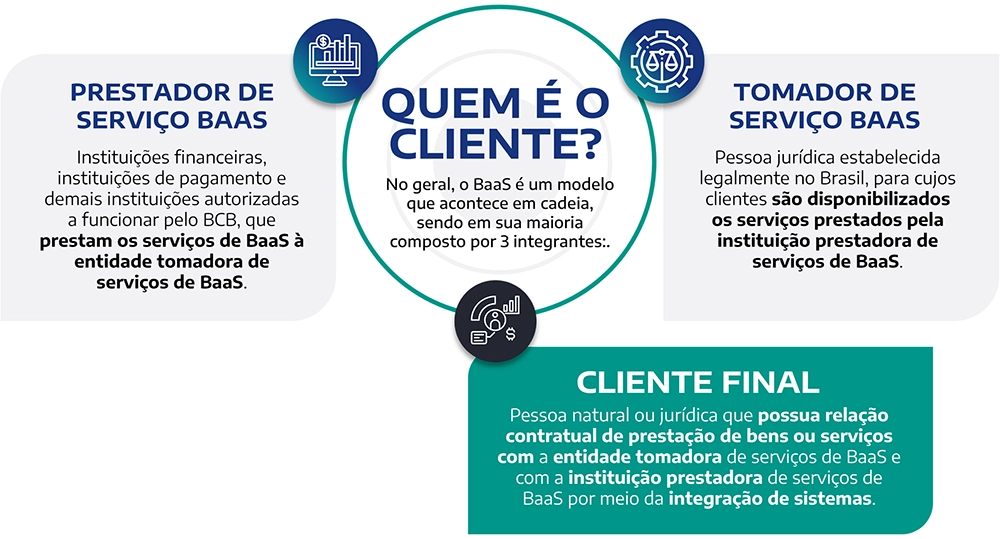
O Banking as a Service (BaaS) é um modelo que permite que instituições autorizadas a funcionar pelo Banco Central do Brasil ofereçam serviços financeiros e de pagamento, realizados pela instituição prestadora de serviços de BaaS, ao cliente por intermédio da entidade tomadora de serviços de BaaS através da integração de sistemas e da adoção de procedimentos definidos contratualmente. Com isso, empresas que não são instituições financeiras podem ofertar serviços financeiros — como contas digitais, cartões, meios de pagamento ou crédito — diretamente aos seus clientes.
Em outras palavras, o BaaS pode transformar qualquer empresa em uma provedora de soluções financeiras, sem que ela precise, necessariamente, se tornar uma instituição financeira.
Esse modelo vem alterando a forma como empresas e consumidores se relacionam com serviços financeiros, tornando o sistema bancário algo quase invisível, mas presente em todos os lugares.
Afinal, complexa, quem compõe essa estrutura?
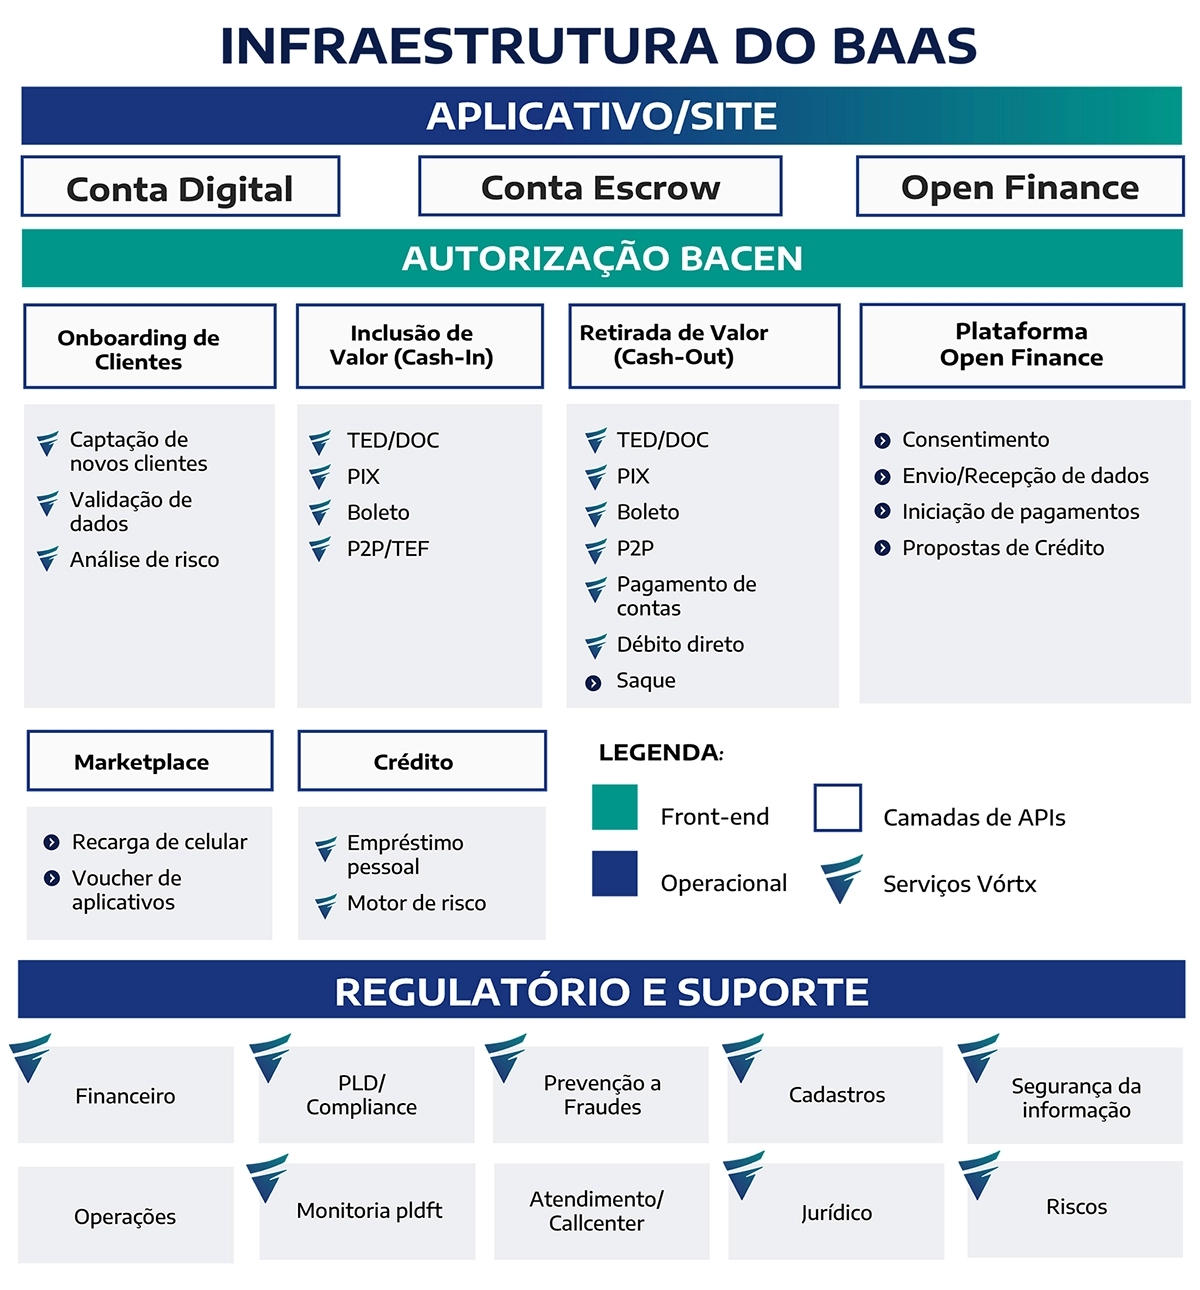
Infraestrutura do BaaS
No infográfico abaixo, podemos ver os diversos produtos e serviços que podem ser ofertados pelas plataformas de BaaS:
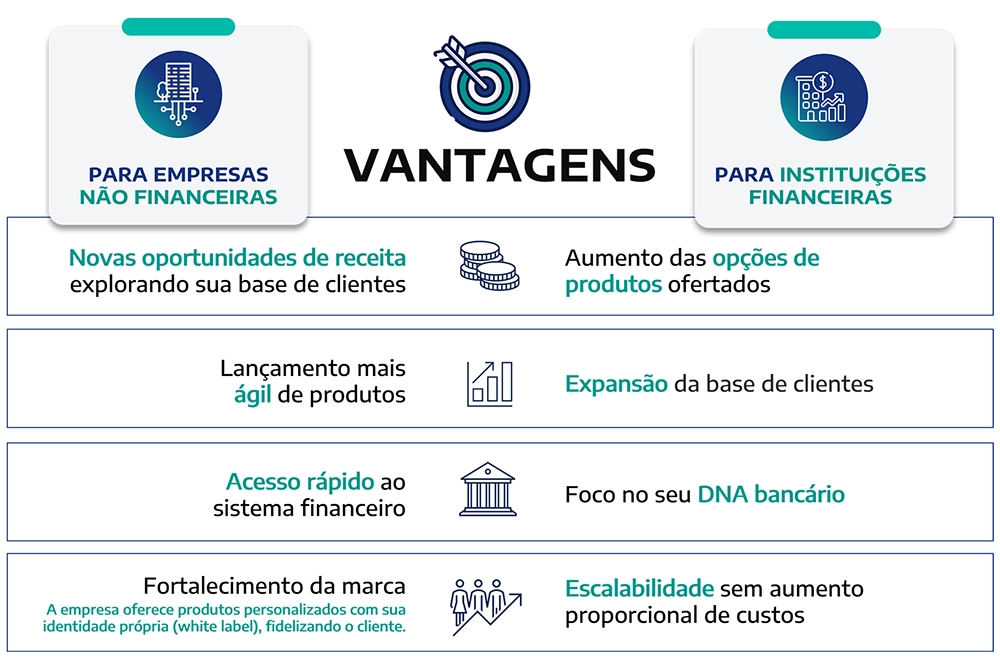
Benefícios do BaaS
Considerando os pontos abordados, podemos é possível concluir que, por meio do uso do serviço de BaaS, as empresas passam a dispor da possibilidade de incorporar serviços financeiros ao próprio produto de forma ágil, com menor custo e foco na experiência do cliente, gerando novas receitas e fidelização sem necessariamente torna-se um banco ou desenvolver uma infraestrutura regulada do zero. Assim, destacamos as principais vantagens:
Como dialogamos com esse mercado
O Grupo Vórtx possui autorização regulatória para ofertar uma ampla gama de produtos aqui citados, integrando contas de pagamento, liquidação emissão de boletos e motor de crédito em uma única plataforma. Assim, construímos uma infraestrutura regulatória e tecnológica para servir originadores, gestores e fundos com a mesma consistência que sempre marcou nossa atuação fiduciária.
Essa combinação nos posiciona num restrito grupo de players capazes de atender, de forma completa e integrada o mercado de capitais.
Últimas atualizações sobre o tema
Apesar do BaaS não ser ainda um serviço regulamentado, é importante mencionar que o Banco Central do Brasil está atento às movimentações do mercado e já submeteu para a proposta de regulamentação desses modelos de parceria. Cumpre destacar que, apesar do tema em si estar em fase de regulamentação, as instituições que hoje oferecem serviços relacionados ao BaaS têm suas atividades submetidas à regulamentação.
Embora o BaaS ainda não tenha uma regulamentação específica, o Banco Central do Brasil tem acompanhado de perto esse movimento do mercado e já submeteu a consulta pública uma proposta para estabelecer regras claras sobre o tema. Vale lembrar que, mesmo sem uma norma exclusiva para o BaaS, as instituições que atuam nesse modelo seguem as regras já existentes e são submetidas às normas do BACEN.
Conclusão
O BaaS consolida-se como um catalisador da próxima etapa de transformação financeira ao permitir que marcas de qualquer setor incorporem, com agilidade e eficiência, funcionalidades bancárias diretamente na jornada do cliente, sem desviar do tema central do negócio.
Conforme destacado acima, ao combinar infraestrutura regulada, acessível via APIs, com modelos de negócio flexíveis, o BaaS reduz tempo de lançamento e custos operacionais, ao mesmo tempo em que amplia receitas, fidelização e alcance de mercado. Trata-se, portanto, de um campo estruturalmente promissor: a união entre tecnologia e escalabilidade, que tende a acelerar a inovação e a democratização do acesso a serviços financeiros, beneficiando empresas, consumidores e o ecossistema como um todo.