



M&A segue em alta no setor solar; geração distribuída domina transações
O mercado de fusões e aquisições (M&A) do setor solar brasileiro segue aquecido em 2025, mas com mudanças importantes no perfil das transações. Enquanto as negociações de grandes usinas de geração centralizada (GC) perderam tração, o segmento de geração distribuída (GD) demonstra uma consolidação cada vez maior – é o que indica o boletim trimestral da Greener, divulgado nos últimos dias.
Segundo o levantamento, o número total de transações no setor se manteve próximo ao de 2024. O volume de ativos negociados (usinas nas diferentes transações), no entanto, teve uma discrepância considerável entre os dois segmentos: as usinas de GC registraram queda de 62% nas transações, enquanto as de GD tiveram um aumento de 68% no mesmo período.
Para Victor Rosa, head de investment banking do Scotiabank Brasil, apesar da manutenção do ritmo geral de operações – apenas uma a menos por setor em relação ao mesmo período de 2024 –, “o perfil das transações mudou completamente”.
“Nos últimos anos, vimos grandes deals em geração centralizada. Agora, as transações se concentram em geração distribuída, em movimentos menores, mas mais numerosos”, explica Rosa.
Compreenda como a contabilidade deve evoluir diante de startups, tecnologia e ativos intangíveis no curto “Contabilidade Societária” com Eliseu Martins e Eric Martins
A principal explicação para a queda nas operações de M&A grande porte, conforme as análises de Rosa e do CEO da Greener, Marcio Takata, é o avanço do curtailment – nome dado ao corte na geração de energia imposto por restrições na rede de transmissão ou em momentos de excesso de oferta. Para os dois especialistas, o fenômeno criou um ambiente de incerteza que afastou investidores e compradores estratégicos.

PUBLICIDADE
“Os principais compradores de usinas de GC têm preferido esperar para ver como o problema será endereçado”, afirma Rosa. “Antes disso, é improvável que vejamos um retorno expressivo de transações nesse segmento.”
Em avaliação semelhante, Takata entende que “a geração centralizada foi fortemente afetada pelas restrições de corte”, e que isso gera “insegurança sobre a previsibilidade de receitas”, além de reduzir o apetite por aquisições. “A solução desse tema é decisiva para destravar o volume de M&A no setor”, acrescenta o CEO da Greener.
Por outro lado, a geração distribuída – formada por pequenos sistemas solares conectados à rede – vem passando por um momento de intensa consolidação. Grandes grupos do setor têm adquiridos portfólios de empresas menores, que tradicionalmente operavam com poucas usinas.
“Hoje, o que vemos é um movimento forte de consolidação na GD. Grupos maiores estão comprando portfólios pulverizados, o que mantém o volume de transações elevado”, explica Takata.
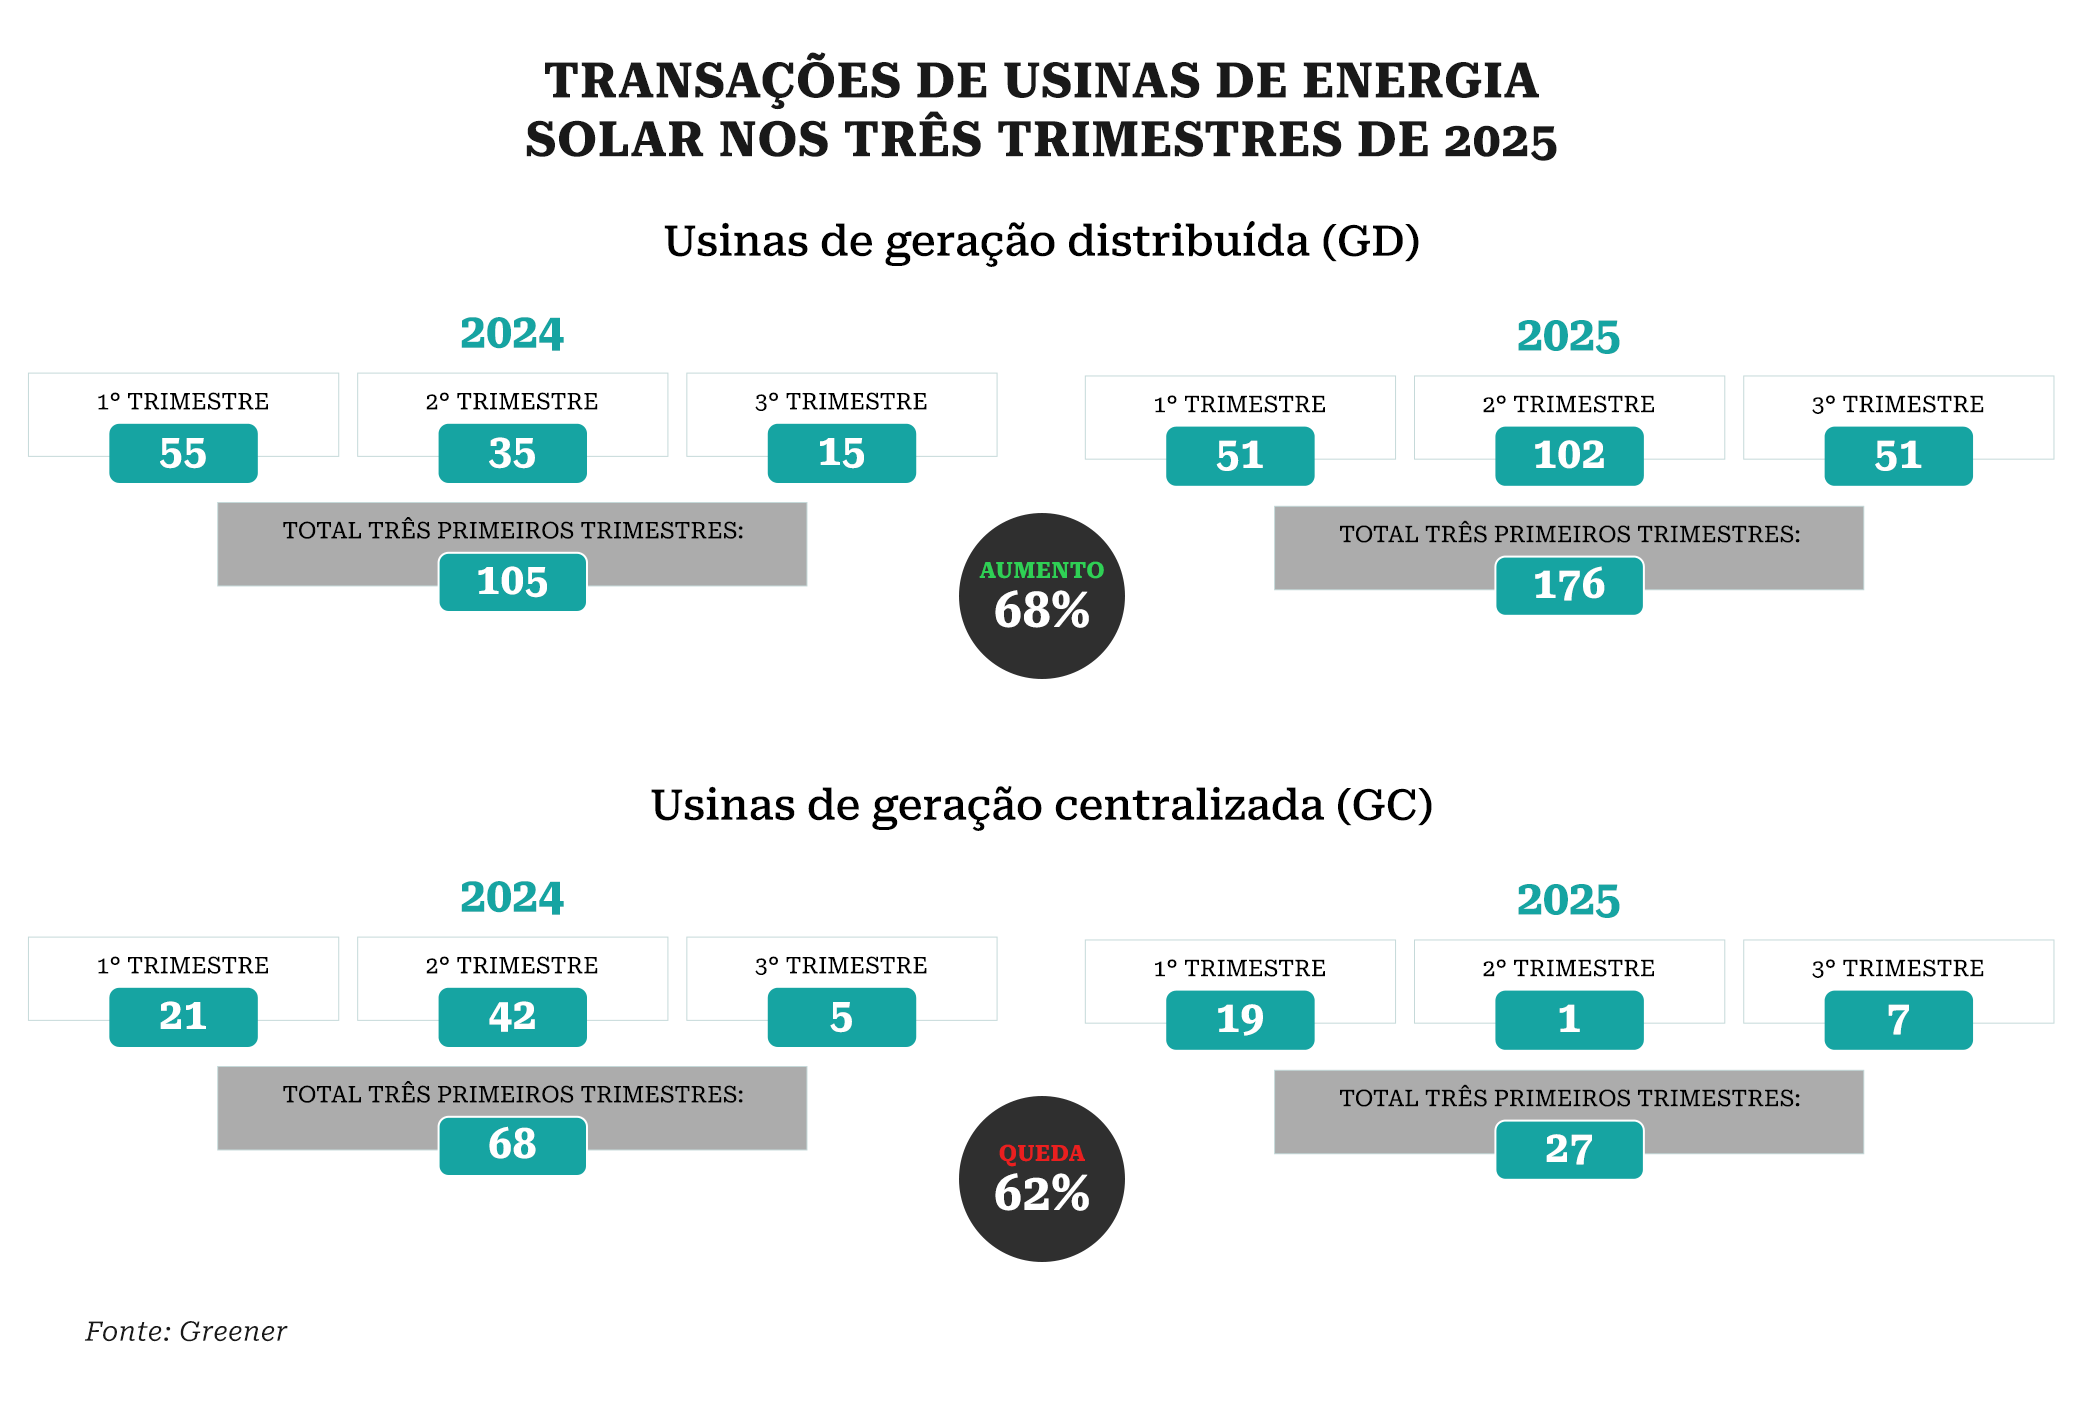
Ainda conforme o boletim da Greener, 176 usinas de GD foram transacionadas nos três primeiros trimestres de 2025, um aumento de 68% em relação ao mesmo período do ano anterior, acompanhado de um crescimento de 55% na potência total negociada.
Selic mais baixa ajuda, mas não resolve
Tanto Rosa quanto Takata concordam que uma eventual queda da Selic em 2026 tende a criar um ambiente mais favorável para investimentos e reavivar o apetite por M&A. No entanto, ambos também reforçam que a normalização do mercado de GC depende da resolução dos entraves técnicos e regulatórios ligados ao curtailment.
“A queda dos juros seria muito positiva, mas os problemas específicos do setor precisam ser solucionados antes de vermos uma retomada do crescimento das transações”, avalia o executivo do Scotiabank.
Takata também vê a redução dos juros como fator de estímulo, ainda que gradual. “A tendência de queda das taxas deve se intensificar a partir do segundo semestre de 2026, o que pode impulsionar novos investimentos. Mas, até lá, o tema do corte na geração continuará sendo o principal ponto de atenção.”
“O futuro das transações no solar brasileiro passa, inevitavelmente, pela resolução das restrições de rede e pelo amadurecimento da GD como ativo de escala”, conclui Rosa.