



REAG sobe na Bolsa após anúncio de venda, mas provar governança efetiva é desafio
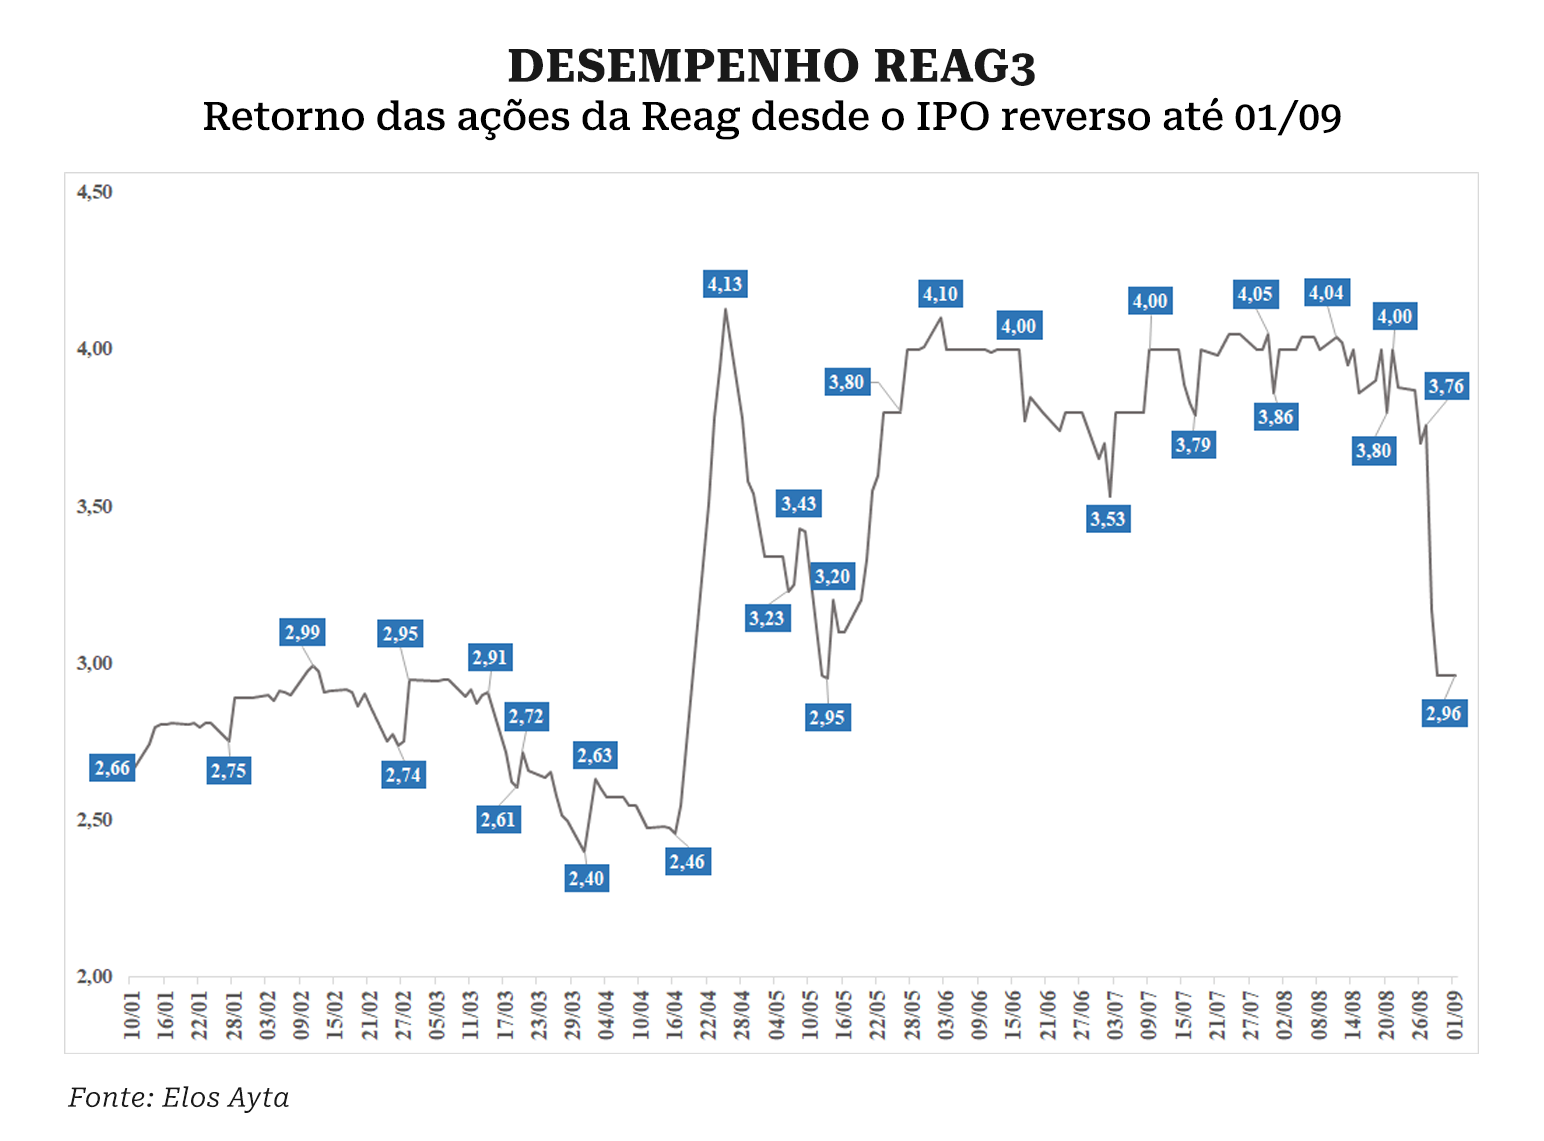
Estreante do Novo Mercado em 2025 após adquirir a GetNinjas, a REAG (Reag3) desembarcou na B3 via processo de Oferta Pública Inicial (IPO) reverso no começo do ano. No primeiro dia de negociações, em 10 de janeiro, o papel da companhia chegou ao fim de seu primeiro pregão valendo R$ 2,66. De lá para cá, caminhou até R$ 4/ação, manteve o patamar em meados do ano, até tombar na última quinta-feira (28), quando a Operação Carbono Oculto veio à tona. A turbulência que envolveu a Faria Lima ao crime organizado derrubou o papel da companhia em quase 16% num mesmo pregão, no entanto, nesta segunda-feira (1), após o anúncio da venda de controle da Reag Investimentos, o papel passou a subir, mas fechou no zero a zero. A dúvida, no entanto, é sobre os próximos passos e se isso será o bastante para recuperar a imagem da empresa.
Nesta segunda, os papeis REAG3 chegaram a subir mais de 2%, mas voltaram ao patamar da véspera, de R$ 2,96. O movimento ocorreu após divulgação de Fato Relevante no início do dia, indicando a venda de controle da companhia pela Holding, que não indicou possível comprador ou valores envolvidos na possível transação.
Aprenda a analisar, cobrar e engajar empresas investidas para reduzir riscos e potencializar retorno no curso “Governança Corporativa”
O anúncio ocorre em meio às polêmicas ligando a Faria Lima ao crime organizado. As investigações, levadas a cabo pela Receita e Polícia Federal, tem a Reag, fundada por João Carlos Mansur, como uma das principais investigadas.
Para especialista do mercado que não quis se identificar dada a sensibilidade do assunto, as ações da companhia subiram justamente porque há a expectativa de alienação do controle e esse movimento, inclusive, pode ser do próprio grupo de controle para receber mais recursos na venda da empresa. “Esse preço, pode ser que o grupo de controle às vezes pressione, coloque mais ordem de compra num preço acima do que está a ação negociada e quando o ativo é de baixíssima liquidez, como na Reag, o preço da ação pressiona”, conta a fonte em condição de anonimato, lembrando que afirmar isso seria leviano e que a prática corresponde ao crime de manipulação de mercado.
É possível que, se a operação se concretizar, o novo controlador altere o nome, o objeto de atuação da empresa, e mude toda a estrutura, aproveitando o fato de a REAG ser uma empresa listada, como em um IPO reverso. “No dia do anúncio, a ação já dá uma boa esticada. É natural. O papel está muito amassado, muito estressado. Qualquer expectativa de alienação de controle, e acontece isso. E não necessariamente isso vai melhorar a gestão da empresa”, aponta.
No entanto, mesmo com a mudança de controle, que não foi confirmada até o fechamento desta matéria, uma recuperação de imagem será desafiadora. Esse impacto, segundo fontes consultadas, sobre o quanto da imagem da companhia está associada a algum tipo de má conduta ainda será avaliado, mas, muitas vezes, reposicionar e mudar o controle não é suficiente.
“Até porque não é um caso encerrado. Essa é uma primeira etapa da operação policial. Com outros desdobramentos, é difícil fazer uma transação premeditada e começar a apurar dano”, opina a fonte anônima mencionando que a empresa que adquirir a Reag pode, inclusive, ser prejudicada pelo caso, a depender do quanto ela mantiver de diretores e conselheiras e de ativos da empresa anterior.
“Se o grupo de controle comprar tão somente a PJ, a casca, estará comprando uma empresa listada, registro em bolsa, só isso, e consegue mitigar riscos, mas se comprar os ativos da empresa, mantiver os diretores e os executivos nas posições estratégicas hoje, possivelmente vão herdar pelo menos uma parte dos riscos que a empresa tem.” A perspectiva é que haja mais desdobramentos na investigação e “peixes maiores” sejam apontados. Fontes comentam que as próximas etapas podem chegar a megainvestidores, apontando desdobramentos em outros setores de atuação, além do óleo e gás, e até envolvendo outras companhias abertas.
REAG3: queda contida e recuperação de imagem
Na leitura de Enrico Cozzolino, sócio da Levante Investimentos, o episódio de quinta-feira (28), data em que foi realizada a busca e apreensão na casa, poderia ter contribuído com queda maior do papel da Reag, não fosse o volume que a companhia negocia. “Acho que só não cai mais porque eles têm um percentual de free float pequeno. Então o valor negociado na bolsa não é tão elevado. Mas essa situação é complicada. Tem um risco de imagem bastante ruim”, segue. “Se tivesse um free float maior, cairia ainda mais”.

PUBLICIDADE
Ainda em relação à limitação da queda das ações, a Reag, que realizou seu IPO reverso em janeiro de 2025, a empresa possui market maker, isto é, um formador de mercado que se responsabiliza por manter a liquidez do ativo, realizando compras e vendas. A Reag, segundo fonte, estava negociando com o BTG, mas até o começo deste ano a formadora oficial era a XP. Já atualmente, não há informações públicas sobre o tema. Procurada, a XP afirmou que não realiza esse serviço para a companhia. “Isso é comum em fundo imobiliário, que não tem muita liquidez e também numa empresa que faz IPO e não tem tanta liquidez assim”, conta outra fonte que não quis se identificar, complementando que no “mercado é um papel que não tem muita liquidez” e que a grande maioria das ações da Reag estão na mão dos próprios funcionários/diretores da companhia.
A empresa possui ainda a previsão de um “lock-up”, isto é, uma cláusula contratual que impede a venda de ações por um período determinado, comum em IPOs para proteger investidores e estabilizar o preço da ação. Ou seja, a própria empresa e seus sócios são os maiores prejudicados nessa queda, visto “a expectativa de ganho X e que agora terão Y”. Segundo a página de Relação com Investidores da Reag, do total de 140.991.806 de ações ordinárias, 63,93% dos papéis estavam sob o controle do acionista controlador, 23,45% sob a tutela de Pessoas Vinculadas, 0,14% correspondiam a ações em tesouraria, e 11,68% eram de ações em Circulação (free float).
“O IPO foi feito por integralização. Todo mundo para quem o Mansur devia dinheiro, ele pagou com ações da companhia, fez um IPO e deu essas ações para Quadrante, para Hieron Asset, para as outras que ele comprou. Provavelmente esses caras perderam dinheiro porque negociaram um valor X, fizeram IPO, receberam as ações, não puderam vender e agora estão amargando um prejuízo grande com a queda das ações”, comenta a segunda fonte em anonimato.
Ainda segundo a mesma fonte, ainda que essas ações possam se recuperar, “o que quebra banco é boato” e crise de confiabilidade. “O que aconteceu é muito sério. E essa é a ponta do iceberg. Virá muita coisa pela frente”, aponta.
A primeira fonte da matéria, ligada à Faria Lima e que preferiu manter anonimato para avaliar os efeitos do cenário, disse que um episódio dessa magnitude inevitavelmente provoca um impacto reputacional imediato para as companhias abertas envolvidas – a Reag Investimentos e a Ciabrasf, de serviços financeiros, que integra o grupo. “O simples fato de ter sido alvo de busca e apreensão já cria ruído relevante junto a investidores, clientes e parceiros institucionais, independentemente de haver responsabilização futura”, comenta a mesma fonte.
A associação com uma megaoperação contra o crime organizado é suficiente para gerar desconfiança, volatilidade nas ações e dificuldade de captação de novos mandatos, conforme o que já ficou evidenciado nos últimos pregões. Vale lembrar que no mesmo dia que a operação veio a público, a companhia divulgou fato relevante em que afirmava estar colaborando com as autoridades, destacando que, até aquele momento, ainda não havia acusação formal contra seus administradores ou acionistas, buscando oferecer transparência ao mercado.
Ainda assim, o impacto em reputação tende a ser “imediato e profundo”, avaliou a fonte, embora não necessariamente irreversível. Para esse agente ligado ao mercado, a cicatrização dependerá de três fatores: clareza e firmeza da resposta institucional da empresa, robustez dos controles internos e das práticas de compliance que forem apresentados, e o desfecho das investigações – trazendo, sobretudo, informação sobre eventuais envolvimentos de executivos da empresa.
“Se prevalecer a percepção de que a Reag foi atingida apenas de maneira colateral, a mancha tende a ser atenuada com o tempo”, avalia a mesma fonte. Já caso se confirme envolvimento estrutural, especialmente após a apuração das provas coletadas na busca e apreensão, o ‘arranhão’ poderá se consolidar por longo prazo, prejudicando sua posição como emissor listado e sua real capacidade de atrair investidores qualificados.
Não será recuperação fácil, visto que a companhia ainda “se apresentava” ao mercado, listada no Novo Mercado. Listada no segmento que adere ao mais alto padrão de governança, continua a mesma fonte, o episódio traz uma espécie de contradição simbólica, avalia, já que o mercado passa a questionar se os compromissos assumidos eram, de fato, substanciais ou apenas formais.
“O risco é que o episódio passe a ser a marca inaugural de sua trajetória como empresa listada, algo que só pode ser revertido com respostas rápidas, firmes e sustentadas ao longo do tempo, mesmo com o avanço das investigações”, diz. O primeiro desafio é a credibilidade: a companhia terá de provar que suas estruturas de compliance e governança são efetivas, e não meramente declarativas. O segundo é o tempo de maturação, já que uma companhia recém-listada ainda não construiu um histórico de relacionamento sólido com investidores, analistas e reguladores. Isso significa que a reversão do quadro exigirá um esforço redobrado de transparência, comunicação e prestação de contas.