



Gestores de investimentos já veem alguma precificação de eleição em ativos
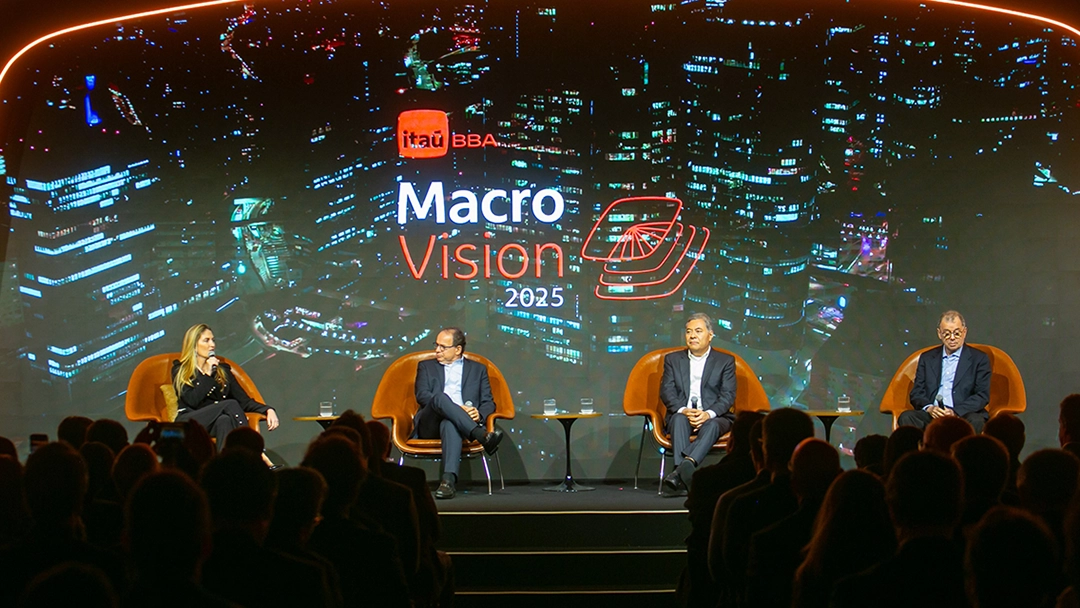
Uma mudança na estrutura da economia global, ambiente interno e externo volátil e juros altos são alguns dos fatores que tem afetado a vida dos gestores de investimento. Entram no radar fatores como a política monetária nos Estados Unidos e as eleições presidenciais brasileiras em 2026, que, para executivos, já têm gerado precificação nos ativos.
Os temas foram discutidos durante o Macro Vision, evento realizado pelo Itaú BBA. Rodrigo Azevedo, sócio fundador, co-CIO e gestor da estratégia macro da Ibiuna Investimentos, inicia o painel de gestores de investimento respondendo sobre as expectativas a respeito da postura e dos próximos passos do Federal Reserve (Fed), banco central dos EUA. “Precisamos pensar em um banco central que está exclusivamente pensando nos dados e isolar todo o ruído que vemos do governo Trump”, lembrando do mandato duplo do banco, que visa o controle da inflação e o pleno emprego, e que os dados estão conflitantes. “Temos um Fed dividido, e isso complica muito a sinalização”, se referindo a diretores com diferentes visões sobre o rumo das taxas.
Utilize simuladores reais de negociação e entenda como cada decisão impacta o capital e a gestão de riscos no curso “Derivativos”
Na Ibiuna, a visão não é tão confiante sobre a fraqueza da economia dos EUA e há dúvida a dúvida sobre se os dados, de fato, vão ratificar que mais três ou quatro cortes serão necessários. Já para a Verde Asset, Luis Stuhlberger, CEO da asset, lembra que há “forças antagônicas” e pontua que o mercado imobiliário pode forçar o Fed a ser mais “dovish”. “Dada a crise de 2008, o mercado imobiliário, se der algum susto maior, começar a cair mais forte, vai fazer com que o Fed seja naturalmente muito mais dovish. Como sempre, tem forças antagônicas agindo, e, sem dúvida, vai ter uma pressão do Trump sobre o Fed como provavelmente a gente nunca viu na vida”, diz.
Durante o painel, os executivos ainda falaram do cenário pós-pandemia e como o ambiente pode ser de inflação mais alta. As casas lembraram que, globalmente, houve fortíssimas expansões fiscais. A perspectiva é que nos próximos anos a população tenha que conviver estruturalmente com mais inflação e mais juros do que nas últimas décadas, mas a visão é benigna para a inflação de serviços dos EUA para o ano que vem, devido à queda no preço dos imóveis, que deve pressionar os alugueis posteriormente.
Dólar e eleições
Sobre o papel do dólar, há uma desvalorização significativa da moeda e é possível que essa queda se estenda ainda mais. Stuhlberger acredita que isso aconteça e, para ele, o dólar diminuir seu tamanho é uma tendência natural visto o fator geopolítico. “Todo mundo fica olhando isso assim. ‘Ah, mas eu não tenho ainda 5% em bitcoin, 5% em ouro, prata, cobre, urânio, ou ações de infra, que são reservas de valor. Tudo que você quiser, todas assim, com equity nos prêmios mais baixos, a pergunta que você tem que fazer no meio de uma corrida dessa é se não está entrando atrasado”, comenta.

PUBLICIDADE
Na mesa, estão questões estruturais e conjunturais. Azevedo, da Ibiúna, também acredita que em dois anos o dólar estará mais fraco, mas pondera que sua dominância é ampla e forte. Para ele, há uma série de questões, por mais que o cenário caminhe nessa direção de desvalorização da moeda, e por isso o dólar durante muito tempo vai continuar sendo a principal moeda. “Mas na margem ele vai perdendo esse ambiente”, diz.
O painel ainda contemplou temas como os juros no Brasil. Mais cedo, no mesmo evento, inclusive, o presidente do Banco Central, Gabriel Galipolo, reforçou a comunicação da entidade de juros mais elevados por mais tempo. Já durante o painel de gestores de investimento, os executivos expuseram suas visões para a taxa Selic no Brasil.
James Oliveira, sócio-fundador da Vinland Capital, pondera o arrefecimento na economia, bem como em indicadores de confiança, e que tudo isso indica que a política monetária está funcionando. “É o processo natural. Está acontecendo dentro do esperado, embora tenha efeitos como ajuste fiscal, precatório… nossa visão é que em janeiro, com a taxa de juro parada, já estaremos abaixo da meta [de inflação] no cenário relevante, em que já pode iniciar um corte de juro”, opina.
Já Azevedo, da Ibiúna, pontua que uma análise deve ser feita, olhando os indicadores, sobre se a economia realmente pede um corte de juros. Embora as expectativas de inflação para 2026 estejam arrefecendo, em relação aos próximos anos, os indicadores seguem intactos. “Olhando para os dados, não estou vendo uma mudança relevante em três meses, dado que nos últimos nove meses dessa taxa de juros real não aconteceu quase nada”. Para ele, os cortes devem iniciar um “pouco mais para frente do que o fim do ano”.
Os temas abordados no encontro ainda contemplaram eleição, perspectivas para Bolsa e real. Para os gestores de investimento, a próxima eleição deve ser mais binária e de cauda mais longa e também já há alguma precificação no mercado sobre o tema. “É melhor trabalhar com uma eleição tipo 5-3/4-7 para um dos lados, algo assim. A impressão hoje é que a continuidade do governo, um Lula 4, não seria muito pior que um Lula 3. Quer dizer, essa é a impressão que o mercado dá pelo preço das opções que a gente vê hoje”, diz Stuhlberger, apontando que há algum componente da mudança de governo nos ativos, mas sem quantificar esse movimento.
Na visão de Oliveira, da Vinland, também é difícil dizer o quanto a eleição está precificada no mercado e a partir do ano que vem, com a definição de candidato, o mercado ficará mais atento, mas “vai ter oportunidade de todos os lados… Nosso viés é marginalmente para uma troca de governo, mas nada que você consiga ou possa fazer decisões relevantes, ainda mais nessa distância toda da eleição”, afirma. Para ele, as oportunidades de alocação estão em NTN-Bs.
Para os executivos, a eleição será bem competitiva e a partir do segundo semestre do próximo ano é que as apostas devem ficar mais claras para as alocações, mas já há algum movimento do mercado nesse sentido. Nesse cenário, Stuhlberger cita oportunidades em cripto, ouro e trade anti-dólar, mas a carteira da casa está diversificada. “Estamos com um pouco de tudo. Ainda estamos estudando esse assunto para fazer posições maiores mais para frente. O que eu não compro, por exemplo, é o tal do rali Tarcísio. Achamos que quando a candidatura for definida, vai ter um rali enorme, simplesmente por ela estar muito definida”.
Já Azevedo, da Ibiuna, cita o trade em juro curto, venda de dólar e compra e ouro, movimento que tem adotado, bem como México e outros emergentes “Temos aplicado a ponta curta em vários países do mundo… Estamos vendidos em dólar, temos um pouquinho de posições compradas negativas”, complementando que, no Brasil, “não dá para ter uma posição negativa nesse momento porque tem um cenário que muda tudo”, se referindo à volatilidade e às eleições.