




Operadoras de shopping seguem resilientes, mas ano ainda guarda desafios
Apesar de um cenário econômico desafiador, as operadoras de shopping centers no Brasil têm demonstrado notável resiliência, com suas ações em bolsa apresentando um desempenho que reflete certo otimismo. Embora ninguém esteja livre de surpresas, a capacidade de adaptação desse tipo de negócio e a acomodação da Selic agora, com futura perspectiva de queda, são fatores que alimentam expectativas de um ano positivo para essas companhias.
Além disso, o setor tem uma espécie de ‘proteção extra’ por alugar espaços para locatários com perfis muito diversificados. Isso reduz o risco de inadimplência em comparação a outros agentes que lidam com imobiliário. O problema hoje está mais próximo da ponta, ou seja, na realidade do lojista, que deverá enfrentar um enfraquecimento de consumo à medida que a taxa básica de juros brasileira for apertando o cinto do consumidor. Mas isso poderá ‘bater’ à porta dos shoppings como um problema só daqui a um ano, estimam analistas.
Entenda as mudanças e esteja alinhado às novas exigências do mercado no curso “Resolução 160”
Fora questões mais estruturais, como estabilidade, com fluxos de caixa muito pouco voláteis e de longa duração, e diante da forte retomada do consumo pós-pandemia, o segmento também foi influenciado por fatores macroeconômicos. Malek Zein, analista de ações na Eleven Financial, esclarece que há um pouco “do viés da janela”, visto que ao final do ano passado os ativos brasileiros sofreram em massa devido à grande preocupação com o cenário fiscal e visões de uma Selic terminal chegando a 16%.
“Foi um movimento generalizado na bolsa. Quem comprou renda fixa pré-fixada no início do ano já está ganhando mais de 30% nesse ano. Hoje, ao contrário do cenário que havia antes, temos um dólar a R$ 5,45 e uma Selic terminal, segundo o mercado, abaixo de 13% no fim do ciclo. Esses foram fatores determinantes para a performance das ações, incluindo as de shopping”, conta Zein.
As ações de quase todas as operadoras de shopping, inclusive, apresentam retornos positivos no ano, que variam de 15% a 40%. Já nos últimos 12 meses, o desempenho é menos otimista e um pouco mais misto.
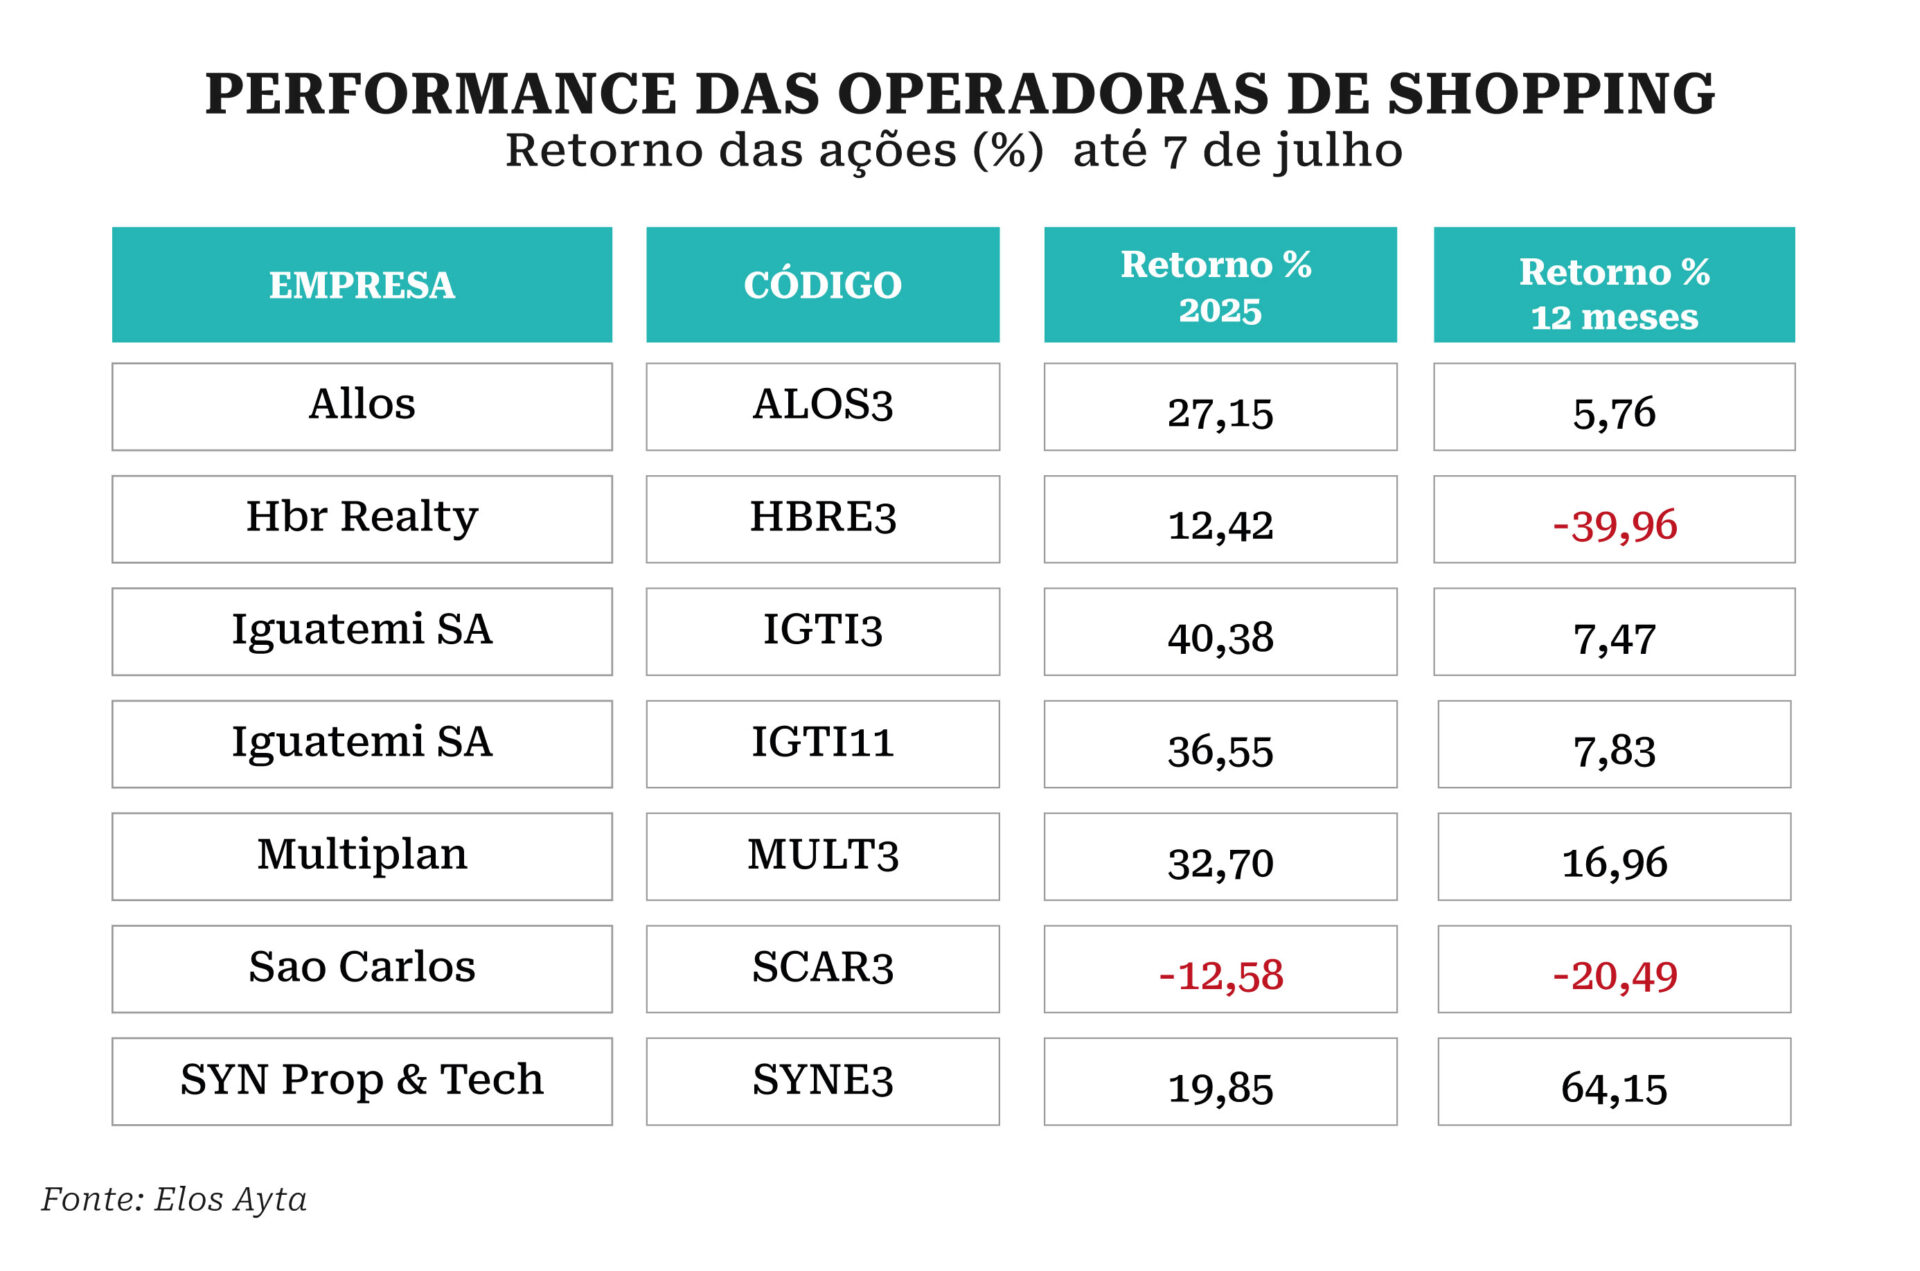
“No cenário atual, podemos observar uma valorização dos ativos físicos em si, isso devido aos reajustes pelo IGP-M, pela inflação e consequentemente, uma maior eficiência operacional. Isso acabou aumentando a confiança do investidor na visão fundamentalista”, diz Tales Barros, líder de renda variável da W1 Capital, explicando os fatores que influenciam a alta das ações.
Caio Araujo, analista da Empiricus, pontua que, por mais que o ambiente atual seja de desafio econômico, em função da alta taxa de juros, o segmento de shopping centers tem uma “proteção extra” fundamentada na sua diversificação de locatários, extremamente pulverizada, o que minimiza o risco de inadimplência comparado a outros setores do mercado imobiliário mais tradicionais, como escritórios e logística, não apenas nesse momento, mas em outros cenários de crise.
“Olhando a performance de vendas e aluguéis, há uma desaceleração se comparada aos anos anteriores, que foram muito fortes. Os anos de 2023 e 2024 foram muito bons para a indústria. É natural que tenha uma desaceleração de vendas agora”, diz o analista da Empiricus.
Mas, segundo Araujo, apesar disso, os orçamentos das operadoras para 2025 indicam um crescimento de vendas na casa de 8% a 10%. “É um crescimento mais comedido, mas ainda razoável. Isso tem alguns pontos, tanto estruturais quanto pontuais para o setor”.


PUBLICIDADE
Há, inclusive, uma melhora operacional das empresas sustentando a resiliência. Em relatório recente, publicado em abril deste ano, a Fitch Ratings destacou que as operadoras de shopping centers brasileiras avaliadas pela agência estão bem-posicionadas para enfrentar condições de negócios mais desafiadoras, ressaltando que a estrutura de capital delas permanece sólida.
“A agência acredita que essas empresas se beneficiam de uma substancial folga em relação aos gatilhos de rebaixamento dos ratings, com base na alavancagem, liquidez saudável, perfis de amortização de dívida alongados, forte acesso aos mercados de capitais e fluxos de caixa previsíveis”, afirmaram Natália Brandão, Andres Correa e Priscilla Cano, da Fitch, em relatório.
A Fitch estima ainda um crescimento de EBITDA de baixo a moderado para sua carteira de shopping centers (que inclui Iguatemi, Multiplan e Allos), devido a portfólios de ativos maduros, altas taxas de ocupação e margens operacionais robustas, contrabalançadas por expectativas de consumo mais fracas.
Segundo os analistas consultados pela Capital Aberto, a tendência é que o setor seja impulsionado por fundamentos operacionais um pouco mais fortes, fato observável nos resultados, principalmente do segundo trimestre desse ano. O crescimento real observado nas vendas, apesar do cenário econômico, além de ter justificado o resultado mais positivo do primeiro trimestre, gera uma expectativa da continuidade ou até melhora para o terceiro trimestre de 2025.
O ‘delay’ para efeito da alta da Selic na ponta, de aproximados seis meses, com então desaceleração econômica, já está presente nas perspectivas de mercado desde o início do ano. E embora seja um desafio para o setor, ainda não é suficiente para gerar uma perspectiva mais negativa entre os investidores. O que está em foco, na verdade, é a precificação da queda do juro.
“No mais, o investidor segue antecipando a queda dos juros, que hoje está em alta histórica, o que também reflete uma valorização dos ativos reais, principalmente nos fundos imobiliários do setor”, opina Barros, da W1 Capital, lembrando, ao passo que a reprecificação positiva e a valorização dos imóveis representam oportunidades para o segmento, a competição ainda forte com o e-commerce e a perspectiva de baixo crescimento da economia são desafios para o decorrer do ano.
Impacto da Selic
Zein, da Eleven, lembra que há crescimentos bons nas vendas de shopping, mesmo com a Selic em patamar elevado, fato muito relacionado à qualidade de portfólios. No entanto, não é possível afirmar que, de fato, todos os shoppings não tiveram seu crescimento afetado pelo cenário de desaceleração.
“Nenhum dos shoppings teve um problema grande de saídas, de inquilinos, de vacância ou de baixo crescimento de vendas. É um setor realmente muito resiliente. Acho que a história seria diferente se a Selic ficasse em 15% por 3 anos”, diz o analista da Eleven, ponderando que, como há um juro muito acima do juro neutro, mesmo durante a queda, ele ainda vai pressionar o crescimento e é possível, e até provável, que ainda haja uma desaceleração. No entanto, “nada muito drástico”, na visão dele.
Ainda que os shoppings estejam com um desempenho muito bom por ora, contudo, o mesmo não é válido para o consumo, fator que afeta os inquilinos. Para “quem paga as contas dos shoppings”, o cenário não é muito favorável. Há um aumento da inadimplência na PF e na PJ e indicadores de endividamento das famílias crescentes. Com isso, existe uma dificuldade de os shoppings conseguirem repassar os aluguéis acima da inflação.
Mas por enquanto este ainda não é um fator importante para as principais operadoras. Isso pode entrar na seara de problemas daqui a um ano. “Por enquanto, não vemos isso. Mas diria que, à medida que o consumo não avança, poderíamos ter isso atrapalhando as novas locações”, diz Zein.
Além de uma possível desaceleração econômica, Araujo, da Empiricus, ressalta como desafio o aumento de alavancagem de algumas dessas empresas no ano passado. “Essa gestão de capital, especialmente no curto prazo, tende a ser algo que o mercado olhará com mais critério, até porque isso minimiza a flexibilidade da empresa para fazer outras operações, seja de aquisição de novos ativos, construção de novos imóveis, eventuais expansões”, pontua.
Mas na seara positiva, a remuneração nos portfólios segue em patamar interessante. Há, também, um movimento de rotação de carteiras no mercado, com players olhando para segmentos que estão um pouco mais defasados ou em múltiplos mais atrativos. Ou seja, pode haver algum fluxo favorável para shoppings nesse movimento. “Temos uma perspectiva favorável para o setor ao longo dos próximos 12 meses”, diz, falando sobre o desempenho das ações, sem citar números.