



M&A em energia recuam com preços achatados e curtailment no radar
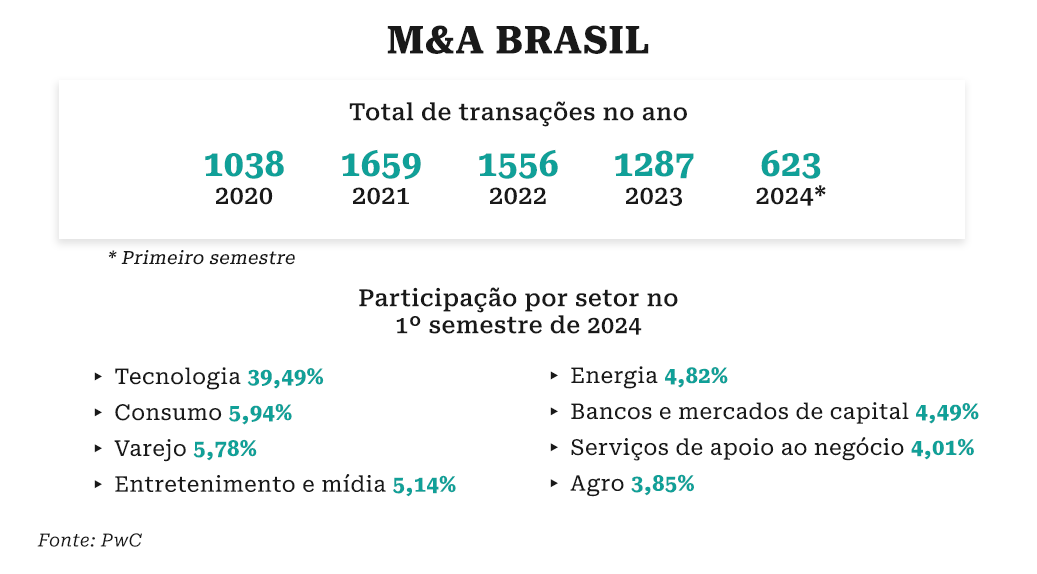
As operações de fusões e aquisições (M&A, na sigla em inglês) tiveram uma ligeira queda no primeiro trimestre deste ano, influenciadas pelo cenário macroeconômico conturbado interna e externamente. O destaque para a queda ficou para o setor de energia elétrica, que por anos puxou positivamente as operações. Os motivos, além dos fatores macro, são intrínsecos ao setor, como os preços achatados de energia e os impactos do curtailment, que afetaram os ganhos, além da regulamentação, como a Medida Provisória (MP) de reforma do segmento de energia elétrica. Especialistas, no entanto, divergem sobre o timing de recuperação dessas operações.
Segundo levantamento da KPMG, foram 330 operações de M&A no primeiro trimestre deste ano contra 350 no mesmo período do ano anterior, queda de 6%. Já especificamente no setor de energia, a queda foi ainda maior, de 45%, sendo realizadas 10 operações no 1º tri deste ano contra 18 no mesmo período de 2024.
Na visão de Gustavo Mizrahi, sócio do Vieites Mizrahi Rei Advogados, o cenário atual sugere uma reorientação estratégica das empresas, que passam a priorizar aquisições mais bem estruturadas e alinhadas a objetivos de longo prazo, demonstrando, inclusive, um amadurecimento do mercado e, por isso, a queda das operações é perceptível. “Observamos uma pequena desaceleração no volume de transações, especialmente no estágio inicial das negociações (non-binding offers e due diligences). Isso porque as empresas estão cada vez mais seletivas, preferindo movimentos que tragam maior solidez, eficiência, inovação e expansão e não somente um ganho de mercado”, opina.
Antecipe conflitos e proteja seus acordos em fusões e aquisições no curso Disputas em M&A
A desaceleração do M&A, em geral, embora ainda leve, decorre de diversos eventos macroeconômicos, como juro alto, questões fiscais no Brasil e seca de ofertas públicas na bolsa brasileira, B3. “Vamos dizer que tem um posicionamento mais hesitante de capital externo e há falta de liquidez mesmo em Bolsa. De forma geral, vemos um cuidado maior das empresas com os recursos. As operações têm tomado mais tempo, elas existem, mas vão num ritmo diferente”, opina Eduardo Lanna, sócio da área de Fusões e Aquisições, Energia e Societário do Cescon Barrieu.
O advogado do Cescon cita ainda que, no caso do setor de energia, em que a queda foi mais brusca, fatores específicos e intrínsecos ao setor pesaram e o movimento de recuo é reflexo de algum tempo e não de algo recente. Nos últimos 10 anos, o setor de energia puxou bastante as operações de M&A e, hoje, há alguma consolidação, com menos operações. Além disso, o achatamento dos preços de energia (que começou ano passado e agora têm estabilizado), gerando um modo de espera nas empresas para entender a curva de precificação desse ativo, além de restrições como curtailment, que afeta o caixa das empresas, e questões regulatórias, como a MP do setor elétrico, também influenciaram em certa medida.
“Isso afetou muito o mercado livre, os parques novos, principalmente renováveis. Hoje, vivemos o curtailment somado a um preço de energia que vem subindo. Esse ano, o preço de energia melhorou. Mas desde o ano passado, já notamos que isso represa operações, de forma geral", opina. Falando dos impactos do curtailment, Lanna aponta que "Renováveis, eólicas, solares, que estão fora do mercado do Sudeste, principalmente localizadas no Nordeste, porque a energia tem que ser despachada para cá, enfrenta ainda restrições, que atingem percentuais relevantes de geração”, diz o advogado, lembrando que a empresa não conseguir despachar tudo o que produz afeta o valor do ativo e o dono prefere maturar por “mais tempo”, esperando alguma janela do mercado. Este ano, inclusive, há um descolamento significativo entre os preços praticados entre sul e sudeste, e nordeste.
Outro ponto, a transição regulatória da Geração Distribuída, com a entrada em vigor do marco legal (Lei n.º 14.300/22), que trouxe mais previsibilidade, também reduziu a atratividade dos projetos em alguns modelos em razão do aumento da carga tributária e, consequentemente, do custo da operação desse tipo de empreendimento, pontua também Mizrahi, do Vieites Mizrahi Rei Advogados.

PUBLICIDADE
Já o sócio da KPMG Paulo Guilherme Coimbra, instituição que elaborou o levantamento, pondera que além das questões internas como o juro que restringe as aquisições, os fatores externos como as políticas tarifárias dos Estados Unidos também contribuíram com a incerteza do cenário que, inclusive, afetou os M&A no setor de energia. “O compasso de espera para ver o que era a agenda americana continua. Não vou dizer que não está afetando M&A, continua afetando, porque você perde um pouco a noção de preço”, conta Coimbra, dizendo que em ambientes turbulentos fica difícil definir preço.
Esse fator, inclusive, foi um dos que afetou o olhar do estrangeiro para as operações no Brasil no setor de energia. Ativos de geração de energia tendem a ser ativos muito ilíquidos e há um capex grande no início das operações e, depois, um fluxo de caixa com uma margem EBITDA bastante alta. “Também vemos algumas empresas que tinham ativos de energia, algo de geração, vendendo, porque precisam reduzir a alavancagem financeira. Os mesmos que fizeram cross border no passado, dependendo de como estiver a alavancagem, vai ter venda para melhorar um pouco essa questão”, diz Coimbra.
Das operações no setor de energia, a maioria (06) foi do tipo doméstica, ou seja, envolvendo empresas brasileiras, mostrando que há alguma postura “hold’ do capital estrangeiro. A KPMG está otimista que os investidores estrangeiros ainda terão participação forte nos próximos trimestres.
Ainda que as transações de M&A envolvendo o setor de energia tenham atraído menos esse capital nesse primeiro trimestre segundo o estudo, Felipe Gibson, sócio da prática de Societário e M&A do Lefosse, diz que o escritório continua ativo na discussão de transações do setor e que há interesse tanto de partes brasileiras quanto de estrangeiras, e que isso se mantém, especialmente em outros setores.
Mizrahi, embora pontue sim uma retração do interesse estrangeiro em energia, vê players estratégicos ainda se movendo, com grandes operações em curso, especialmente fundos de private equity, que têm uma visão de longo prazo, sabem que talvez seja um momento bom para comprar. Ele conta que, por outro lado, em setores como tecnologia e saúde, o interesse estrangeiro permanece mais resiliente, embora com ajustes nos critérios de investimento — como maior diligência sobre governança e menor disposição para assumir riscos operacionais ou regulatórios. O segmento de tecnologia, inclusive, liderou as operações no trimestre, com uma boa parcela delas envolvendo compra por estrangeiros.
Além de operações mais locais, houve alguma mudança no perfil, com cheques menos robustos e operações concentradas em empresas mais sólidas. Segundo Mizahri, o middle market continua sendo o mais ativo, mas com um perfil de comprador mais estratégico do que financeiro, buscando sinergias e integração operacional. “No setor de energia, há um foco maior em operações de consolidação regional ou de aquisição de projetos com licenças avançadas e viabilidade comprovada, ao invés de greenfields”, diz.
Para Lanna, sócio do Cescon, o foco dos M&As tem sido a autoprodução por equiparação, onde o consumidor de energia cumpre uma participação societária na empresa geradora, enquanto para a autoprodução ainda há uma discussão sobre os impactos da MP do setor elétrico.
Já as opiniões quanto ao rumo das operações ao longo do ano divergem. A expectativa de Mizhari é de uma retomada gradual, especialmente no segundo semestre, com a redução da taxa de juros e maior clareza quanto à agenda fiscal do governo. “Fontes renováveis podem continuar a atrair investimentos, especialmente em infraestrutura digital. Para o setor de energia, a recuperação deve ocorrer de forma segmentada”, diz. O sócio do Lefosse tem uma visão ainda mais positiva. “Tradicionalmente, o segundo semestre, do ponto de vista de M&A é mais ativo. Não relacionado necessariamente a algum evento específico, mas cremos num segundo semestre que tende a ser mais aquecido”, opina.
A visão do executivo da KPMG é semelhante, no entanto, ainda que veja um segundo trimestre mais movimentado que o primeiro, a visão positiva é contida. “O otimismo é que não acho que vai ser um desastre. Não necessariamente vejo que vai ser tão bom como 2024, porque ainda temos 6 meses difíceis, com taxa de juros alto”, pondera.
Na visão de Lanna, do Cescon, a MP, que ainda tem algum prazo para vigorar, deve afetar bastante o ano, o que não permite saber se haverá uma recuperação de M&A em energia este ano. Para ele, transmissão é um segmento que “vai continuar firme”, e questões como uma regulamentação dos data centers e de uso de bateria vão fomentar o setor de energia, mas demandará tempo. Segundo o advogado, houve uma boa janela de oportunidades no segmento nos últimos anos, que já foi bem aproveitada, e há agora uma “ressaca” no setor. “Talvez 2025 seja um ano em que a gente viva essas mudanças, essa regulamentação, para um 2026 ter uma visão mais clara das oportunidades do setor, das regras e do que mudou”, opina.