




Patrimônio dos fundos de infraestrutura avança 40% em um ano
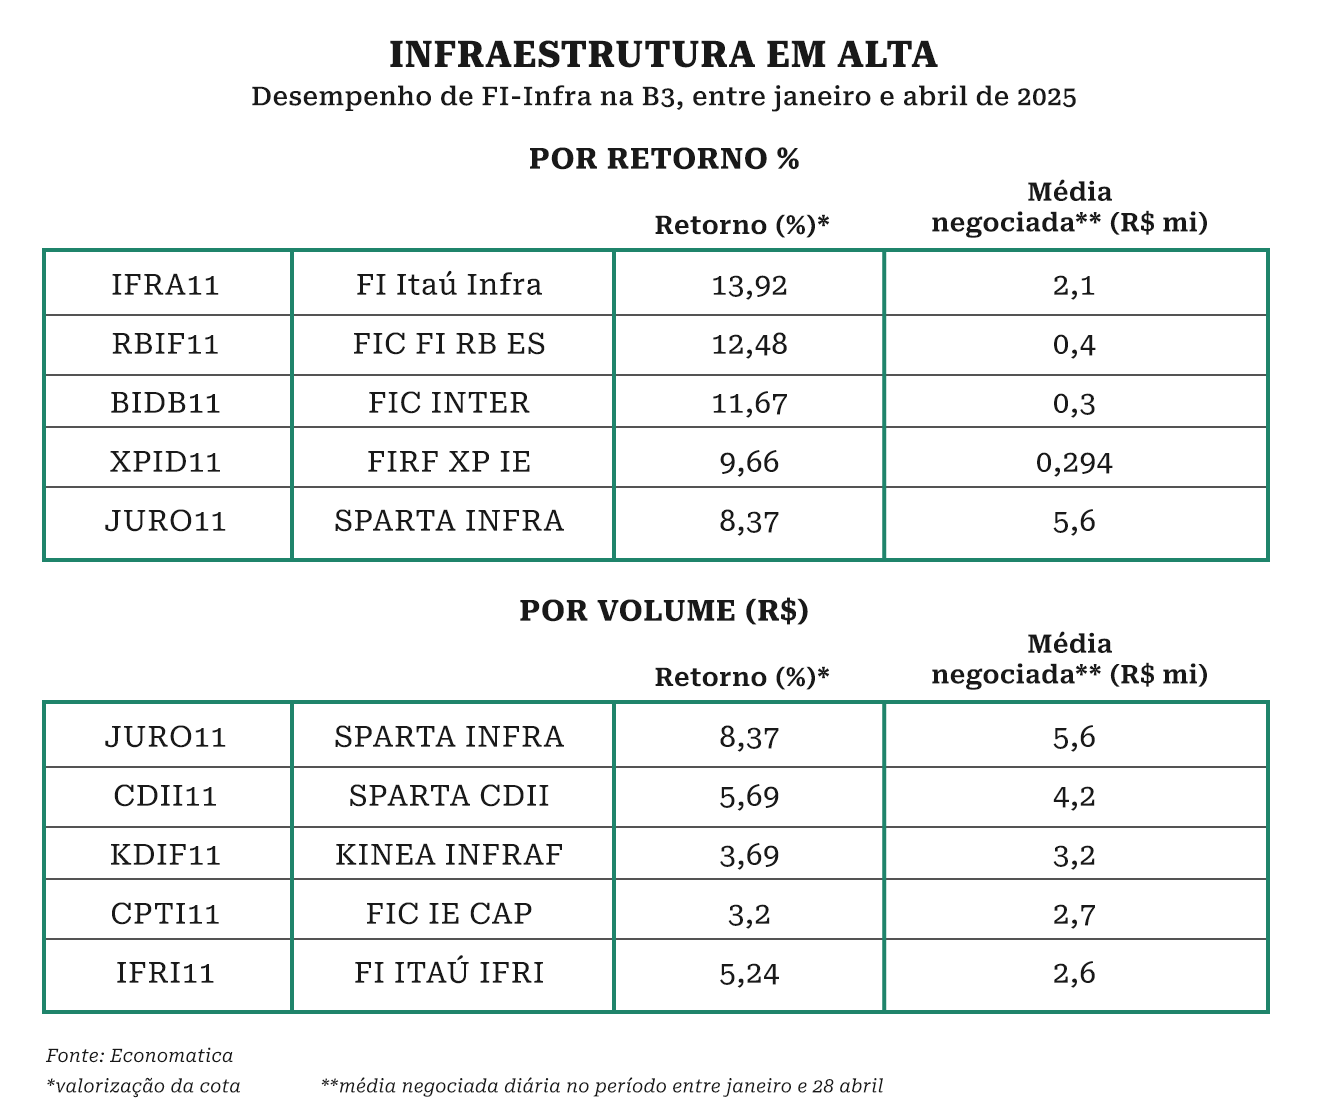
Apesar do momento de mau humor no universo de fundos, com grande volume de resgates, os listados de infraestrutura (FI-Infra) têm ganho musculatura rapidamente. Com isso, gestores já apostam num potencial de pareamento futuro desses instrumentos com os campeões de audiência da bolsa: os Fundos Imobiliários (FIIs). A atratividade hoje é explicada por uma mescla entre o patamar de juros, isenção tributária e o perfil dos ativos distribuídos em carteiras diversificadas, para investidores conservadores a arrojados. Levantamento da Economatica, feito a pedido da Capital Aberto, evidencia os fundos com maior movimentação entre janeiro e 28 de abril – e quais deles viram as cotas ganharem mais valor no mesmo período.
Com uma fatia próxima a R$ 14 bilhões de patrimônio líquido (PL), os FI-Infras listados na B3, por ora, representam apenas 5% do universo patrimonial dos FIIs. Mas os fundos de infraestrutura têm visto seu patrimônio crescer rapidamente: houve alta de pouco mais de 100% entre 2023 e 2024. Num recorte mais recente, entre 6 de maio do ano passado e o mesmo dia de 2025, o avanço foi de 40%. As informações são da Quantum Finance, elaboradas também a pedido da Capital Aberto.
Saiba como as debêntures viabilizam grandes obras e movimentam trilhões em infraestrutura no curso Debêntures Incentivadas e de Infraestrutura
Neste ano, houve algum arrefecimento em comparação a 2024 porque há boa parcela de investidores pessoa física correndo para ativos com o maior volume possível de garantias, a exemplo de títulos como LCI e LCA, os quais têm isenção tributária e ainda a proteção do Fundo Garantidor de Créditos (FGC), comentou Luiz Christ, gestor de crédito da Principal.
Contudo, seguem lançamentos de FI-Infras com alguma regularidade na bolsa. A lista na B3 soma 33 deles. Na última quinta-feira (08), por exemplo, a Sparta, gestora de dois dos fundos de infraestrutura que encabeçam a lista elaborada pela Economatica em movimentação de cotas no ano – JURO11 e CDII11 – lançou o terceiro produto, o DIVS11. A diferença entre os três é o indexador. A estratégia de crédito é similar, mas o primeiro deles (JURO11) tem como meta IMA-B 5 +2%, o CDII11 persegue CDI+2% e, o recém-lançado, mais arrojado, tem como objetivo retorno de 2% ao ano acima do IDkA IPCA 5 anos.
Segundo os dados, os cinco fundos com maiores volumes negociados entre janeiro e 28 de abril são os dois já citados da Sparta; além do KDIF11, da Kinea; CPTI11, da Capitânia; e IFRI11, da Itaú Asset. Já entre as cinco maiores valorizações de cotas estão as do INFRA11, também da asset do Itaú; RBIF11, da Rio Bravo; BIDB11, do Inter; XPID11, da XP; além do já citado JURO11, da Sparta.
A movimentação financeira média diária de cotas na bolsa, observados os dois grupos, entre janeiro e 28 de abril deste ano, variou em faixa entre R$ 300 mil a quase R$ 6 milhões dependendo do fundo, enquanto a valorização da cota oscilou entre 3,2% e quase 14% no período. (ver quadro)
Além dos fatores já citados, os descontos no preço em relação às cotas patrimoniais têm atraído a alocação. Ulisses Nehmi, CEO da Sparta, destaca, ainda, a proteção da inflação, que aparece na maior parte desses tipos de fundos, como uma característica em especial. “É um tema bastante relevante no contexto atual”, observa. “Temos visto um leque grande de estilos de fundos, que buscam atender demandas distintas dos investidores.”


PUBLICIDADE
Para o gestor da Sparta, o interesse dos investidores deve continuar forte. Ele acredita que, em alguns anos, os maiores fundos listados possam ser FI-Infra, que também devem ser os mais líquidos. É que, mesmo com as alterações de ciclo econômico no cenário macro, os emissores do setor de infraestrutura têm, tipicamente, maior previsibilidade em comparação a outros setores, e as debêntures costumam ter menor risco.
Outro fator que ajuda no horizonte, além ainda da tributação, é que os FI-Infra, em geral, têm uma característica de fazer distribuições mensais, similar aos fundos imobiliários, bastante desejada pelos investidores.
O risco é diferenciado em comparação a outros segmentos, mas ainda assim existe. No KDIF11, da Kinea, a estratégia, por exemplo, é situar alocação em “camadas mais seguras”. O fundo aloca em projetos específicos. “À parte do segmento, olhamos para o risco de uma determinada planta de energia solar, usina ou uma rodovia. Ou seja, eu olho para o risco daquele determinado projeto, e não do grupo ao qual ele pertence”, explica Fabio Massao, sócio e co-gestor de fundos de infraestrutura da Kinea.
É parte do modus operandi do fundo reforçar alocação em projetos considerando “redundância de garantias reais” – além da capacidade usual do pagamento, a seção fiduciária dos recebíveis, alienação fiduciária das ações do projeto e, quando permitido, dos equipamentos. “Eu tenho uma redundância de garantias reais, que permite uma maior chance de recovery se algo der errado”, afirma Massao.
“Outra coisa que vale destacar é que tipicamente a gente não corre o risco de completion, que é basicamente o risco de construção e estabilização do projeto até ele chegar no seu regime de geração de receita, sem uma garantia adicional”, continua. Muitas vezes é uma fiança bancária de um banco de primeira linha.
Do ponto de vista de segmentação econômica, os projetos são bem diversificados, contam os gestores. Recentemente, a Anbima divulgou que transportes e energia têm captado bastante via debêntures, sobretudo incentivadas, ativos que costumam entrar nessas carteiras.
A JiveMauá, gestora que tem adquirido esse tipo de papeis, citou em entrevista recente alocação em energia, transportes, portos, aeroportos, telecomunicações e saneamento. São segmentos com demanda por capital visto que o país sofre com gargalos.
Samer Serhan, sócio e CIO da estratégia de crédito privado e infra na gestora disse anteriormente à Capital Aberto que os FI-Infra deverão ser grandes investidores das debêntures incentivadas, seja pela ótica de demanda do setor privado ou pelo crescimento da classe de fundos devido às isenções tributárias e qualidade dos ativos investidos.
Tributação como vantagem
Nehmi, da Sparta, é um dos gestores que acreditam numa representatividade maior do segmento de infraestrutura no mercado de capitais. “Num horizonte de longo prazo, entendo que os FI-Infra têm potencial para serem tão grandes quanto ou maiores que os fundos imobiliários”, opina.
Ponto atraente é a isenção de Imposto de Renda para pessoas físicas. Os FI-Infra oferecem, para pessoas físicas, isenção de IR sobre os rendimentos e o ganho de capital – ou seja, lucro na venda das cotas. O fundo imobiliário tem o rendimento isento e tributação sobre o ganho de capital.
“Mas infraestrutura é uma classe de ativos que a pessoa física não investe de uma forma direta, é por meio de um investidor institucional como, por exemplo, via exposição em um fundo de pensão no qual ele participe”, opina Massao, da Kinea. “Avaliar o risco de um projeto de infraestrutura é bastante específico.”
A tributação dos fundos de infraestrutura foi desenhada para incentivar o veículo. Os gestores lembram que os bancos de desenvolvimento não suportam sozinhos a demanda do setor por capital, e é necessária uma mescla, portanto, de recursos públicos e privados.
Por outro lado, segue Massao, da Kinea, o mercado de fundos imobiliários também vai continuar crescendo. Os FI-Infra, contudo, têm potencial. “E por ser uma classe de ativo mais nova, eu acho que a gente passa um período de crescimento marginal maior”, finaliza.