




No crédito privado, spreads amassados e riscos de mercado geram cautela nos gestores
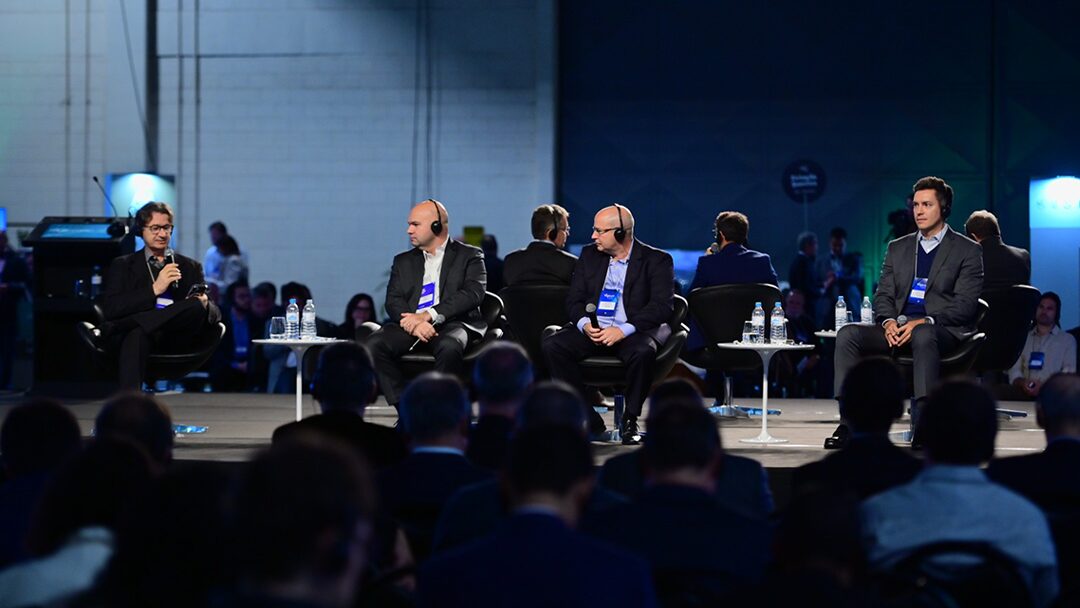
Os desafios de alocação no crédito privado, com spreads amassados, juros altos que elevam o risco dos ativos, e a necessidade de uma diversificação que ultrapasse fronteiras – ainda muito baixa - e que inclua ativos em dólar foram as principais abordagens de gestores reunidos no painel “As estratégias de crédito privado: oportunidades para as EFPC” no 14º Seminário de Investimentos nas EFPC, promovido pela Abrapp. O momento atípico, com juros altos e retornos baixos que não reduzem a demanda pelos papéis, foi ponto comum dos discursos.
Com um volume de R$ 2,1 trilhões movimentados, e um 2024 com recorde de emissões e distribuição, a tendência é de um 2025 mais tímido, destacou Victor Tofolo, head de Crédito da Bradesco Asset. “Este ano, não vimos o mercado comprando percentual tão grande das emissões porque há oscilações maiores com fechamento de taxa e gestores mais cautelosos”, comenta o executivo, comparando os ratings diferentes das emissões. “Desde 2023, houve predileção por triplo A ou duplo A, mas vejo daqui em diante uma maior atenção para o single A para daqui a 6 ou 12 meses.”
Saiba como as debêntures viabilizam grandes obras e movimentam trilhões em infraestrutura no curso Debêntures Incentivadas e de Infraestrutura
Parte da queda dos spreads das debêntures incentivadas, na visão do executivo da Bradesco, está ligada a uma atuação mais forte do BNDES, considerada desnecessária por ele. “Na margem, há maior interesse do BNDES, e nos preocupa em relação à precificação correta dos papéis. Acaba atrapalhando a precificação de debêntures incentivadas que podem andar por si só”, afirma Tofolo. Os spreads médios dos papéis, segundo dados da Anbima, está em 0,37%. “Nos parece artificial. Com o BNDES entrando, tem papéis abaixo das NTN-Bs, o que para as fundações é importante.”
Na busca por uma parceria diversificada e rentável, destaque para alocações offshore, ainda baixas quando o tema são os fundos de pensão (1%). Marcelo Peixoto, gestor de Crédito Privado da Trígono Capital, comparou o mercado local com as oportunidades de alocação em bonds da América Latina, em dólar. “Muitos investem em multimercado acreditando que estão diversificando, mas em um horizonte de 10 anos, a correlação entre multimercado e bolsa é parecida. Já o crédito latino-americano, em dólar, frente a outras classes é descorrelacionado e cumpre esta função”, afirma Peixoto.


PUBLICIDADE
Dados apresentados durante o painel pelo executivo da Trigono mostram que globalmente é um mercado (bonds privados) de US$ 2,5 trilhões, com a América Latina representando 25% deste montante. Os números mostraram também um mercado com liquidez, negociando diariamente US$ 3 bi, com a Latam respondendo por 70% do volume diário. “Mais volátil e mais líquido. O interessante é que de quem investe em bonds corporativos da região, 53% são norte-americanos, 40% europeus e com apenas 3% de latino americanos investindo na própria região”, afirma. Em conversa com a Capital Aberto, Peixoto lembrou que há bancos no México, Chile e Colômbia com rating melhores do que ativos brasileiros. “Tem bancos nestes países acima da linha especulativa. Colômbia tem rating melhor que o Brasil, mas paga mais prêmio interessante.” O head da Trígono comentou ainda que é muito difícil, neste momento, convencer investidores institucionais a diversificar e incluir ativos em dólar na carteira. “Com a NTN-B pagando algo, ajudando na meta atuarial, fica difícil, mas o momento é oportuno para incluir bonds corporativos na carteira, em dólar, que é uma proteção.”
O CEO da Sparta, Ulisses Nehmi, chamou a atenção para três pontos considerados essenciais para uma boa gestão de portfólios de crédito. Os eixos desta gestão são avaliar aatratividade do spread de crédito; olhar para o risco de liquidez; e separar o que é risco de crédito e risco de mercado. “É preciso avaliar por quanto tempo deve travar o spread de crédito. Não é só garantir bom carrego. O cenário atual é curioso com spreads caindo, muito pela aversão a risco e desejo de liquidez”, explica Nehmi. “É hora de aguardar spreads e duration melhores.” Sobre o terceiro eixo, o CEO da Sparta, faz um alerta para que não se olhe apenas se o spread está atrativo, esquecendo o risco de mercado. “Tem de desacoplar. Hoje, spreads não estão atrativos, estamos encurtando a duration. A opção é, ao olharmos as NTNB-s, alongar a carteira, duration, mas via DAP, instrumento de swap mais barato.”
Durante o painel, houve questionamentos sobre a debênture de infraestrutura, instituída pela 14.801 há mais de um ano e que não fez ainda sua estreia. O governo mudou o incentivo para o novo papel focando no bolso dos institucionais, mas até aqui não houve aderência. “As companhias hoje olham para o lado debênture incentivada, que já nascem com swap para CDI e pagam bem. O custo para emitir acima do CDI, sem benefício fiscal da isenção para a PF (debênture incentivada), não tem sido bem-visto pelas cias”, explica Tofolo, da Bradesco Asset. “Outro questionamento que as empresas nos fazem é sobre precificação correta. Querem entender como fica na curva, já que poderia ter três papeis, as debêntures incentivadas, as comuns e agora a de infraestrutura. Tentamos tranquilizá-las, porque o mercado saberá precificar adequadamente cada uma delas, mas ainda nada.”
Na visão de Nehmi, da Sparta, todos aguardam “o primeiro a emitir para dar um passo”. “Alguns questionam sobre o mandato, mas na nossa visão, não precisa um mandato específico, basta que tenha um único mandato, autorizando os três tipos de debêntures, deixando o trabalho da alocação no momento oportuno ao gestor”, explica.