



FIIs de tijolo caminham para recuperação e logística sai na dianteira
Em meio a uma trajetória de recuperação da indústria de fundos de investimento imobiliário (FIIs), como um todo, os FIIs de logística se sobressaem em meio aos fundos de tijolo, que investem em imóveis físicos. Na sexta-feira (16), o IFIX (Índice de Fundos Imobiliários) atingiu o maior patamar da sua história: 3.439,07 pontos. As perspectivas são positivas, especialmente para o segmento logístico/industrial devido aos dados robustos de ocupação e valor de mercado. As cotas, no cenário em perspectiva, também tendem a se valorizar na medida em que os juros caiam.
Para o Santander, o setor de logística é o preferido entre os FIIs de tijolo, seguido por shopping center e o híbrido. Segundo relatório assinado pelo analista Flávio Pires, logística, que possui o segundo maior valor em segmento de indústria de FIIs (de R$ 23 bilhões), foi destaque no primeiro trimestre do ano em relação à resiliência do portfólio, com taxa de ocupação de cerca de 90%.
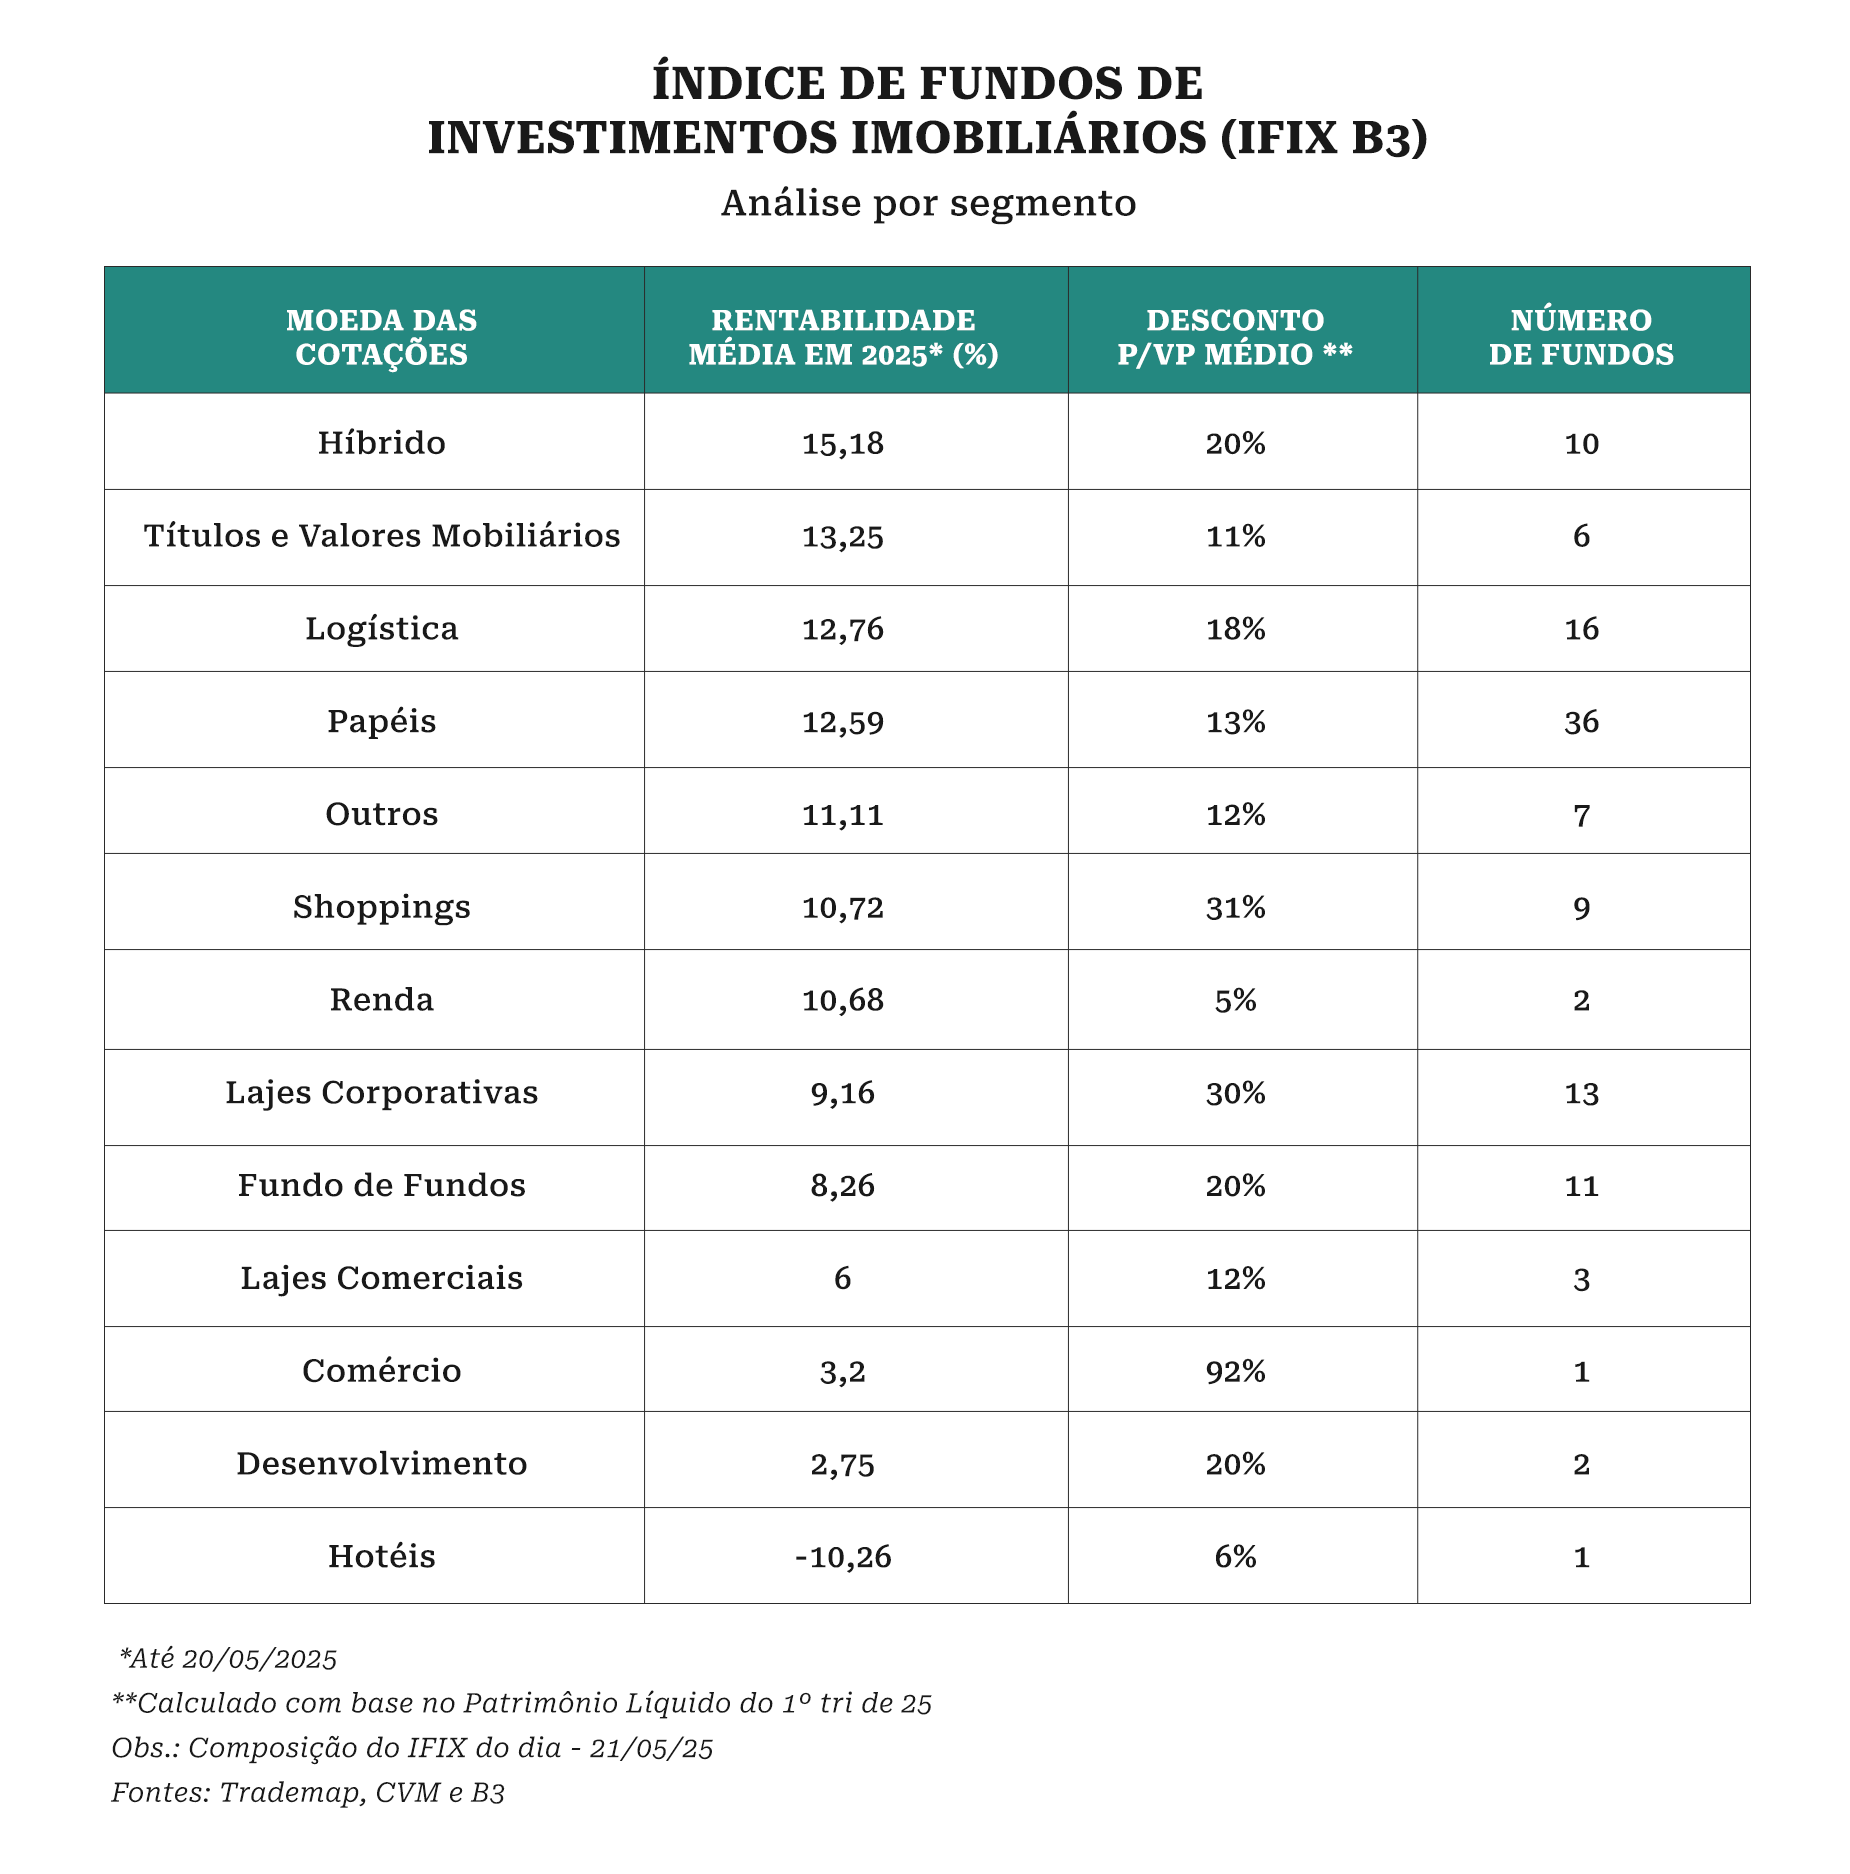
Ainda que operando com descontos nas cotas, os FIIs de logística estão entregando bons resultados. A média de desconto de preço em relação ao valor patrimonial dos fundos do segmento logística do IFIX é de 18%, com um retorno médio de 12,76% no ano, segundo levantamento do Trademap, enquanto para os FIIs de papel, os queridinhos em tempos de juro alto, os descontos são de uma média de 13%, entregando rentabilidade média de 12,59%.
“O setor de logística, como um todo, está bem aquecido. Principalmente falando da região de São Paulo. Muitos fundos, por exemplo, os grandes, estão aproveitando esse mercado que está aquecido, porque os preços por metro quadrado estão nas máximas”, comenta Bernardo Noel, analista de FIIs da Genial.
Por mais que os juros ainda estejam em patamar alto, o consumo continua bem elevado, puxado por algumas políticas do governo, demandando de players do mercado a procura por galpões logísticos. “Achamos que provavelmente deve continuar assim, falando especificamente do consumo, ao longo deste ano e em 2026. Acreditamos que o mercado deve continuar aquecido para esse setor [logística]”, diz Noel.
As boas taxas de ocupação e as perspectivas positivas são explicadas pelo boom do e-commerce, que vem crescendo desde pandemia com a entrada de vários players, como Mercado Livre, Amazon e Shopee. “O mercado de logística talvez nunca esteve tão bem, por incrível que pareça, dado o cenário macro. Basicamente, isso é explicado por dois fatores: o primeiro deles é a demanda, que veio muito forte pós-pandemia, principalmente de e-commerce, mas também, no pós-pandemia, da indústria”, conta Bruno Margato, gestor de Logística e Renda Urbana de Real Estate do Patria Investimentos, falando do primeiro ponto.
“E como está a oferta? Com todo esse rebuliço e juros a 15%, ela está muito restrita. Porque não tem capital para fazer galpão, é muito difícil conseguir desenvolver. Para a conta fechar, você precisa de um aluguel maior. O aluguel está vindo, mas tem um tempo para isso acontecer”, complementa o gestor, dizendo que a oferta restrita gera menos vacância e, consequentemente, aluguéis mais caros, segundo fator positivo para o segmento.
O Pátria possui o maior FII de logística do mercado, o HGLG11, com mais de R$ 5 bilhões de PL. O fundo tem dois novos “galpões gigantes” na carteira, um já entregue e outro em construção. O projeto em construção para o Mercado Livre, em Salvador, tem 90 mil metros e trata-se do maior projeto logístico da Bahia. Outro, em Itupeva, São Paulo, tem 65 mil metros e está alugado para a farmacêutica DrogaRaia e a WEG.

PUBLICIDADE
“Tem uma demanda muito forte, com uma oferta restrita. Acaba tendo menos vacância, mais preço. Ou seja, o preço começou a subir de uma forma importante. Tanto que compramos ano passado um galpão da Loggi. Foi o último deal que fizemos. Estava alugado a R$ 19,20 o metro, em média, e hoje já conseguimos passar de mais de oito renovatórias, tudo acima de R$ 26, R$ 27 o metro”, conta Margato, dizendo que outro fator positivo deve ser o custo de construção dos galpões, que ficou mais caro e também corrobora com o ganho de preço. O HGLG conta com quase 30 ativos no portfólio, com uma vacância de cerca de 6,6%, retorno de -0,02% em 2025 e dividend yield de 8,6%. A gestora tem ainda o PATL11 (da VBI, incorporada há pouco), fundo menor com cerca de 4 ativos e vacância de 8,8%.
A RB Asset, outra casa forte em real estate com longo histórico na área imobiliária, principalmente em desenvolvimento, que possui três fundos que contam com ativos logísticos, o FIIP11, o RBRD11 e o RBLG11, também está otimista com o segmento. Os FIIs logísticos da casa, inclusive, estão entregando um yield médio de 12% ao ano, com 0,75 de price to book.
“Temos bastante confiança não só nesse mercado como no potencial dele. O mapa logístico vem se transformando nos últimos anos, principalmente com o avanço do e-commerce. O setor, no geral, tem um papel superimportante, seja na descentralização de estoque, na capilaridade de distribuição, tanto para a região do interior como para a metropolitana”, diz Marcus Dória, sócio-diretor de fundos imobiliários da RB Asset, citando que o setor conta com pontos bastante sólidos, como vacância baixa, baixa inadimplência e demanda estrutural crescente. “Em 2016, no mercado de São Paulo, a vacância estava na casa dos 30%, e hoje estamos falando de abaixo de 9%. Fora a evolução do preço.”
Existem no mercado diversos produtos do segmento. Apenas no IFIX são 16 FIIs de logística. Para os especialistas, há, no entanto, espaço para todos, embora uma consolidação seja inevitável e já esteja acontecendo aos poucos. “Principalmente em São Paulo, temos visto mesmo uma consolidação. O próprio fundo BTLG, no final do ano passado, acabou comprando treze galpões aqui. Com essa demanda toda, com o preço do jeito que está, parece ter um movimento do pessoal tentando se aproveitar e acabar vendendo os galpões a um preço alto”, comenta Noel, da Genial.
Esse, inclusive, é um movimento que o Patria e a RB Asset podem aproveitar, visto que os fundos maiores provavelmente acabarão absorvendo boa parte do portfólio do mercado, embora seja mais uma “questão de qualidade de estratégia dos portfólios do que de número”, segundo o executivo da RB.
Como a maioria dos ativos, os FIIs também estão sendo impactados pelo cenário macro, especialmente no que diz respeito à negociação de cotas no secundário, mas também no quesito captação. Há oportunidades de compra de galpões já prontos, sem região específica, e especialmente em relação a cotas de outros FIIs, mas o capital é escasso. Uma maneira que o mercado encontrou de “driblar” a dificuldade, conforme pontua Dória, da RB, é a utilização de alternativas para aquisição de novos equipamentos e novos ativos dentro de fundos já existentes, como aquisição via sellers finance.
“Você tem a compra parcelada e em D0 você já consegue receber 100% da receita imobiliária daquele ativo. Isso faz com que você acabe turbinando o yield. Ou até mesmo aquisição via cotas. Acaba não exigindo um dinheiro novo”, explica o executivo do RB.
Essa é uma estratégia que o próprio Pátria deve buscar. Agora que a cota está se aproximando do valor original, talvez a casa consiga acessar o mercado em breve. “Mas o que temos trabalhado hoje é, de fato, aquisições mais estruturadas. Buscando alguma coisa que a gente consiga pagar parte em cota, parte em dinheiro, usando, eventualmente, alguma alavancagem, que, com a nova legislação de fundos imobiliários, os fundos agora podem, eventualmente, se alavancar sem necessariamente estar comprando”, diz Margato.
Sobre as perspectivas para a recuperação das cotas, tudo depende da trajetória dos juros brasileiros. Para o HGLG essa realidade não é tão distante, visto que o desconto da cota do fundo hoje é de apenas 1%, mas não é a mesma para todo o mercado. A expectativa é que o ambiente melhore apenas no primeiro semestre do próximo ano, acompanhando a queda da Selic.
Para os gestores, inclusive, este não é o momento de apostar em novos produtos, ainda que logística pareça um dos setores mais promissores dentro da classe imobiliária, segundo os gestores, mas sim de amadurecer o que já possuem “in house”. Os planos, por ora, são mais de longo prazo. “Fato é que, do tamanho que a gente está ficando, não conseguimos aproveitar todas as oportunidades. Tem demanda por alocação e não tem dinheiro para fazer. Alavancar hoje para construir num fundo de renda não é meu mandato. Eventualmente, talvez faça sentido fazer um fundo de desenvolvimento, talvez com o HGLG co-investindo com esse fundo”, conta Margato, falando de uma solução de longo prazo.