




Entre otimismo e cautela, gestores de crédito privado pregam controles de risco mais ajustados
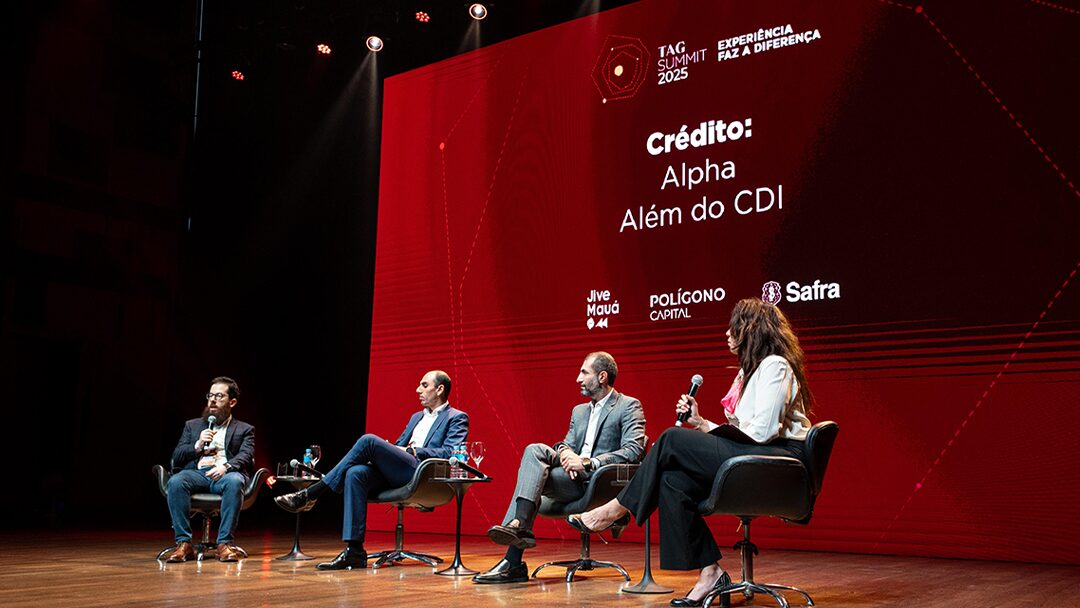
O acesso a recursos via mercado de capitais pelas empresas brasileiras bateu recorde em 2024 e segue aquecido neste começo de ano. O aumento dos juros básicos e os sinais de uma contração econômica não tiraram o apetite das companhias que seguem emitindo dívida no mercado de capitais. Na outra ponta, gestores de fundos de crédito privado pregam uma cautela otimista. Se de um lado os spreads baixos nem sempre remuneram adequadamente o risco tomado, por outro, companhias seguem acessando o mercado de capitais e gerando boas oportunidades. Seletividade foi a palavra mais usada pelos gestores que participaram do painel “Alpha – Além do CDI”, do evento TAG Summit realizado nesta terça-feira (06).
Embora com fundos de crédito privado de estratégias diferentes, que incluem high grade, high yield ou que mixam ambas as pontas, Safra Asset (HG), Polígono Capital (HY) e JiveMauá (middle yield) têm em comum uma visão cautelosa sobre a alocação de risco em cenário de juro elevado, desaceleração econômica global e spreads amassados.
Saiba como as debêntures viabilizam grandes obras e movimentam trilhões em infraestrutura no curso Debêntures Incentivadas e de Infraestrutura
“A nossa visão é construtiva com o mercado de crédito, não somente em relação às oportunidades de investimento, mas às oportunidades que o mercado de crédito está oferecendo a longo prazo. Em relação a prêmios, como o perfil de investimento que fazemos é uma visão buy and hold, o spread acaba importando menos, especialmente em uma base histórica. Olhamos mais a probabilidade de default e a potencial perda que eu tenho naquela operação”, comenta Alexandre Theoharidis, Credit Portfolio Manager da Polígono Capital, casa criada em 2023 e hoje com R$ 9 bi em duas verticais de crédito, de fundos e de originação de operações.


PUBLICIDADE
Na Safra Asset, casa com perto de R$ 100 bilhões na estratégia de crédito privado, os níveis atuais de prêmio são “o grande e velho dilema do momento”, que impõe uma dose extra de cautela. “Precisamos avaliar o que paga o carrego daqui para frente. Será menor, mas do que abro mão para isto? E se abro mão para ter um prêmio, é para ficar mais seguro. Em nossa estratégia high grade não ficamos vendidos, é zerado ou comprado”, explica André Fadul, Head de Crédito Privado na Safra Asset. “Tem que escolher os melhores ativos no prazo adequado para capturar o prêmio que existe. O que há para capturar”, comenta Fadul, acrescentando que o cenário atual não é “algo simplista”. O executivo vê oportunidades no mercado de crédito privado, para alocação nos fundos, mas fora dos papéis “mais óbvios, tradicionais (empresas) que acessam o mercado sempre. “São nomes que nos deixam receosos sobre o movimento de prêmio.”
O sócio e CIO de Crédito Privado e Infraestrutura da JiveMauá, Samer Serhan, chamou a atenção para a necessidade de uma formalização adequada, contratual, dos ativos de crédito. “Interessa, pelo modelo de atuação da casa, menos o spread de momento. Olhamos para o que carrega de garantias, para fatores endógenos da companhia mais do que para o que ocorre no mercado”, comenta Serhan. “É uma corrida mais longa de dois, três, quatro anos, para gerar alpha para os clientes em uma janela longa.” O executivo lembra que com a Selic alta, entregar retorno maior é também elevar risco. “Nos protegemos fazendo crédito em casa, com muita cautela.”
Fadul, da Safra Asset, também joga luz sobre a segurança das operações de crédito privado. “É importante monitorar no dia a dia. A permissividade no bull market ocorre no universo dos fundos mais líquidos e muitos (gestores) fecham operações sem covenants. Todos captando bilhões e quem emite oferece sem garantias, alguém vai comprar e tem um risco”, explica o executivo. “Tem uma deterioração das amarras dentro das estruturas, vai ficando de lado, a verificação, controle e cobrança sobre estruturação das novas debêntures.”
Para Theoharidis, da Polígono, embora os indicadores das empresas sigam saudáveis para as companhias de grande porte, é preciso ter muita seletividade. “A nossa (seletividade) é focar nos segmentos mais blindados. Empresas mais cíclicas de menor porte sofrem mais com CDI alto que consome caixa.