




Com excepcionalismo americano em xeque, fundos abandonam dólar e incluem asiáticas no portfólio
Após uma reconfiguração global, especialmente diante da postura dos Estados Unidos em relação às políticas tarifárias a outros países, o mercado passou adotar uma visão bem menos positiva para a economia norte-americana como um todo, sobretudo a respeito do dólar. No universo das assets, gestoras de fundos com mandato para incluir moedas passaram a adotar uma posição short em relação ao dólar e long em outros pares, especialmente no euro e até mesmo na moeda japonesa.
Na relação dólar/real, a aposta na alta da moeda norte-americana levou fundos multimercados a sofrerem ainda mais e a recalcular a rota em virtude do novo cenário. No ano passado, a visão era de um real depreciado, devido a questões fiscais e posteriormente devido à tese do excepcionalismo americano diante da eleição de Donald Trump, mas o movimento foi atenuando ao final de 2024 e virou em 2025. A Verde Asset, por exemplo, uma das maiores gestoras do país, chegou a comentar que a moeda americana poderia ir a R$ 7 no ano passado, mas desfez suas posições de dólar contra real pouco antes da virada para 2025. Hoje, a Verde acredita no início da redução da hegemonia americana (e do dólar) sobre os mercados globais, o que levou o fundo a aumentar posições em cripto, iniciar posição no ouro, e zerar posição no dólar contra o renminbi, segundo a carta do gestor do fundo Verde FIF CIC Multimercado de abril.
Neste momento, a Verde tem posições vendidas no renminbi chinês (yuan) contra o euro, e iniciou pequenas posições compradas no ouro e no real. O fundo opera com retorno acumulado em 2025 de 4,75%. Procurada, a gestora não quis se manifestar sobre o portfólio e o desempenho.
Aprenda a domar a volatilidade das moedas e domine uma das habilidades mais estratégicas das finanças corporativas no curso Hedge Cambial
A visão é parecida na Itaú Asset. No book de moedas dos fundos Itaú Janeiro MM FICFI e Itaú Global Dinâmico Ultra MM FICFI, com desempenhos de 169,46% do CDI e de 2,83% (69,56% do CDI) respectivamente, a casa está com uma carteira neutra em dólar, comprada no real brasileiro e no euro, e vendida no renminbi chinês, segundo a carta do gestor do final de abril. Procurada, a Itaú Asset também não quis comentar posições específicas dos multimercados.
Fato é que, hoje, boa parte do mercado tem preterido o dólar em relação aos pares. A Bradesco Asset Management, por exemplo, que possui dois multimercados flagship com cerca de 80% do PL em moedas e outros dois fundos de previdência com mandatos mais restritos, mas que também permitem esse tipo de alocação, opera praticamente todas as moedas que negociam em B3, como euro, franco suíço, libra, iene, moeda chinesa (renminbi), dólar australiano, dólar neozelandês, rand sul-africano, coroa sueca, coroa norueguesa, e até moedas de América Latina, como peso chileno e peso argentino, mas tem apostado contra o dólar há cerca de oito meses e tem posições tanto estruturais como táticas.
“Hoje, temos posição comprada em real, comprada em dólar australiano, comprada em euro, comprada em iene e comprado em moeda da Noruega, a coroa norueguesa. E como short temos dólar, estamos shorteados no franco suíço e no México também. Tentamos compor um long & short de moedas, não ficar totalmente exposto ao beta do dólar global e transitando nos nossos views da nossa casa macroeconômica”, conta Gustavo Taouil, gestor de moedas da Bradesco Asset, dizendo que, recentemente, a casa iniciou uma posição em peso argentino (para três meses) esperando uma valorização da moeda.
Fernando Monteiro, superintendente de multimercado da Bradesco Asset, comenta que, dado o contexto atual, essa visão de estar um pouco fora do risco direcional do dólar americano é muito importante, citando a guerra tarifária, que parece ter “esfriado um pouco”, mas gerou apreciação das moedas asiáticas, como dólar taiwanês e a moeda da Coreia do Sul. “Acho que é um momento, um contexto, que se a gente conseguir montar um portfólio um pouco mais equilibrado, mais imune a uma única visão direcional de uma moeda, seja ela o dólar, a moeda chinesa ou o euro, nesse momento, faz todo sentido”, opina.


PUBLICIDADE
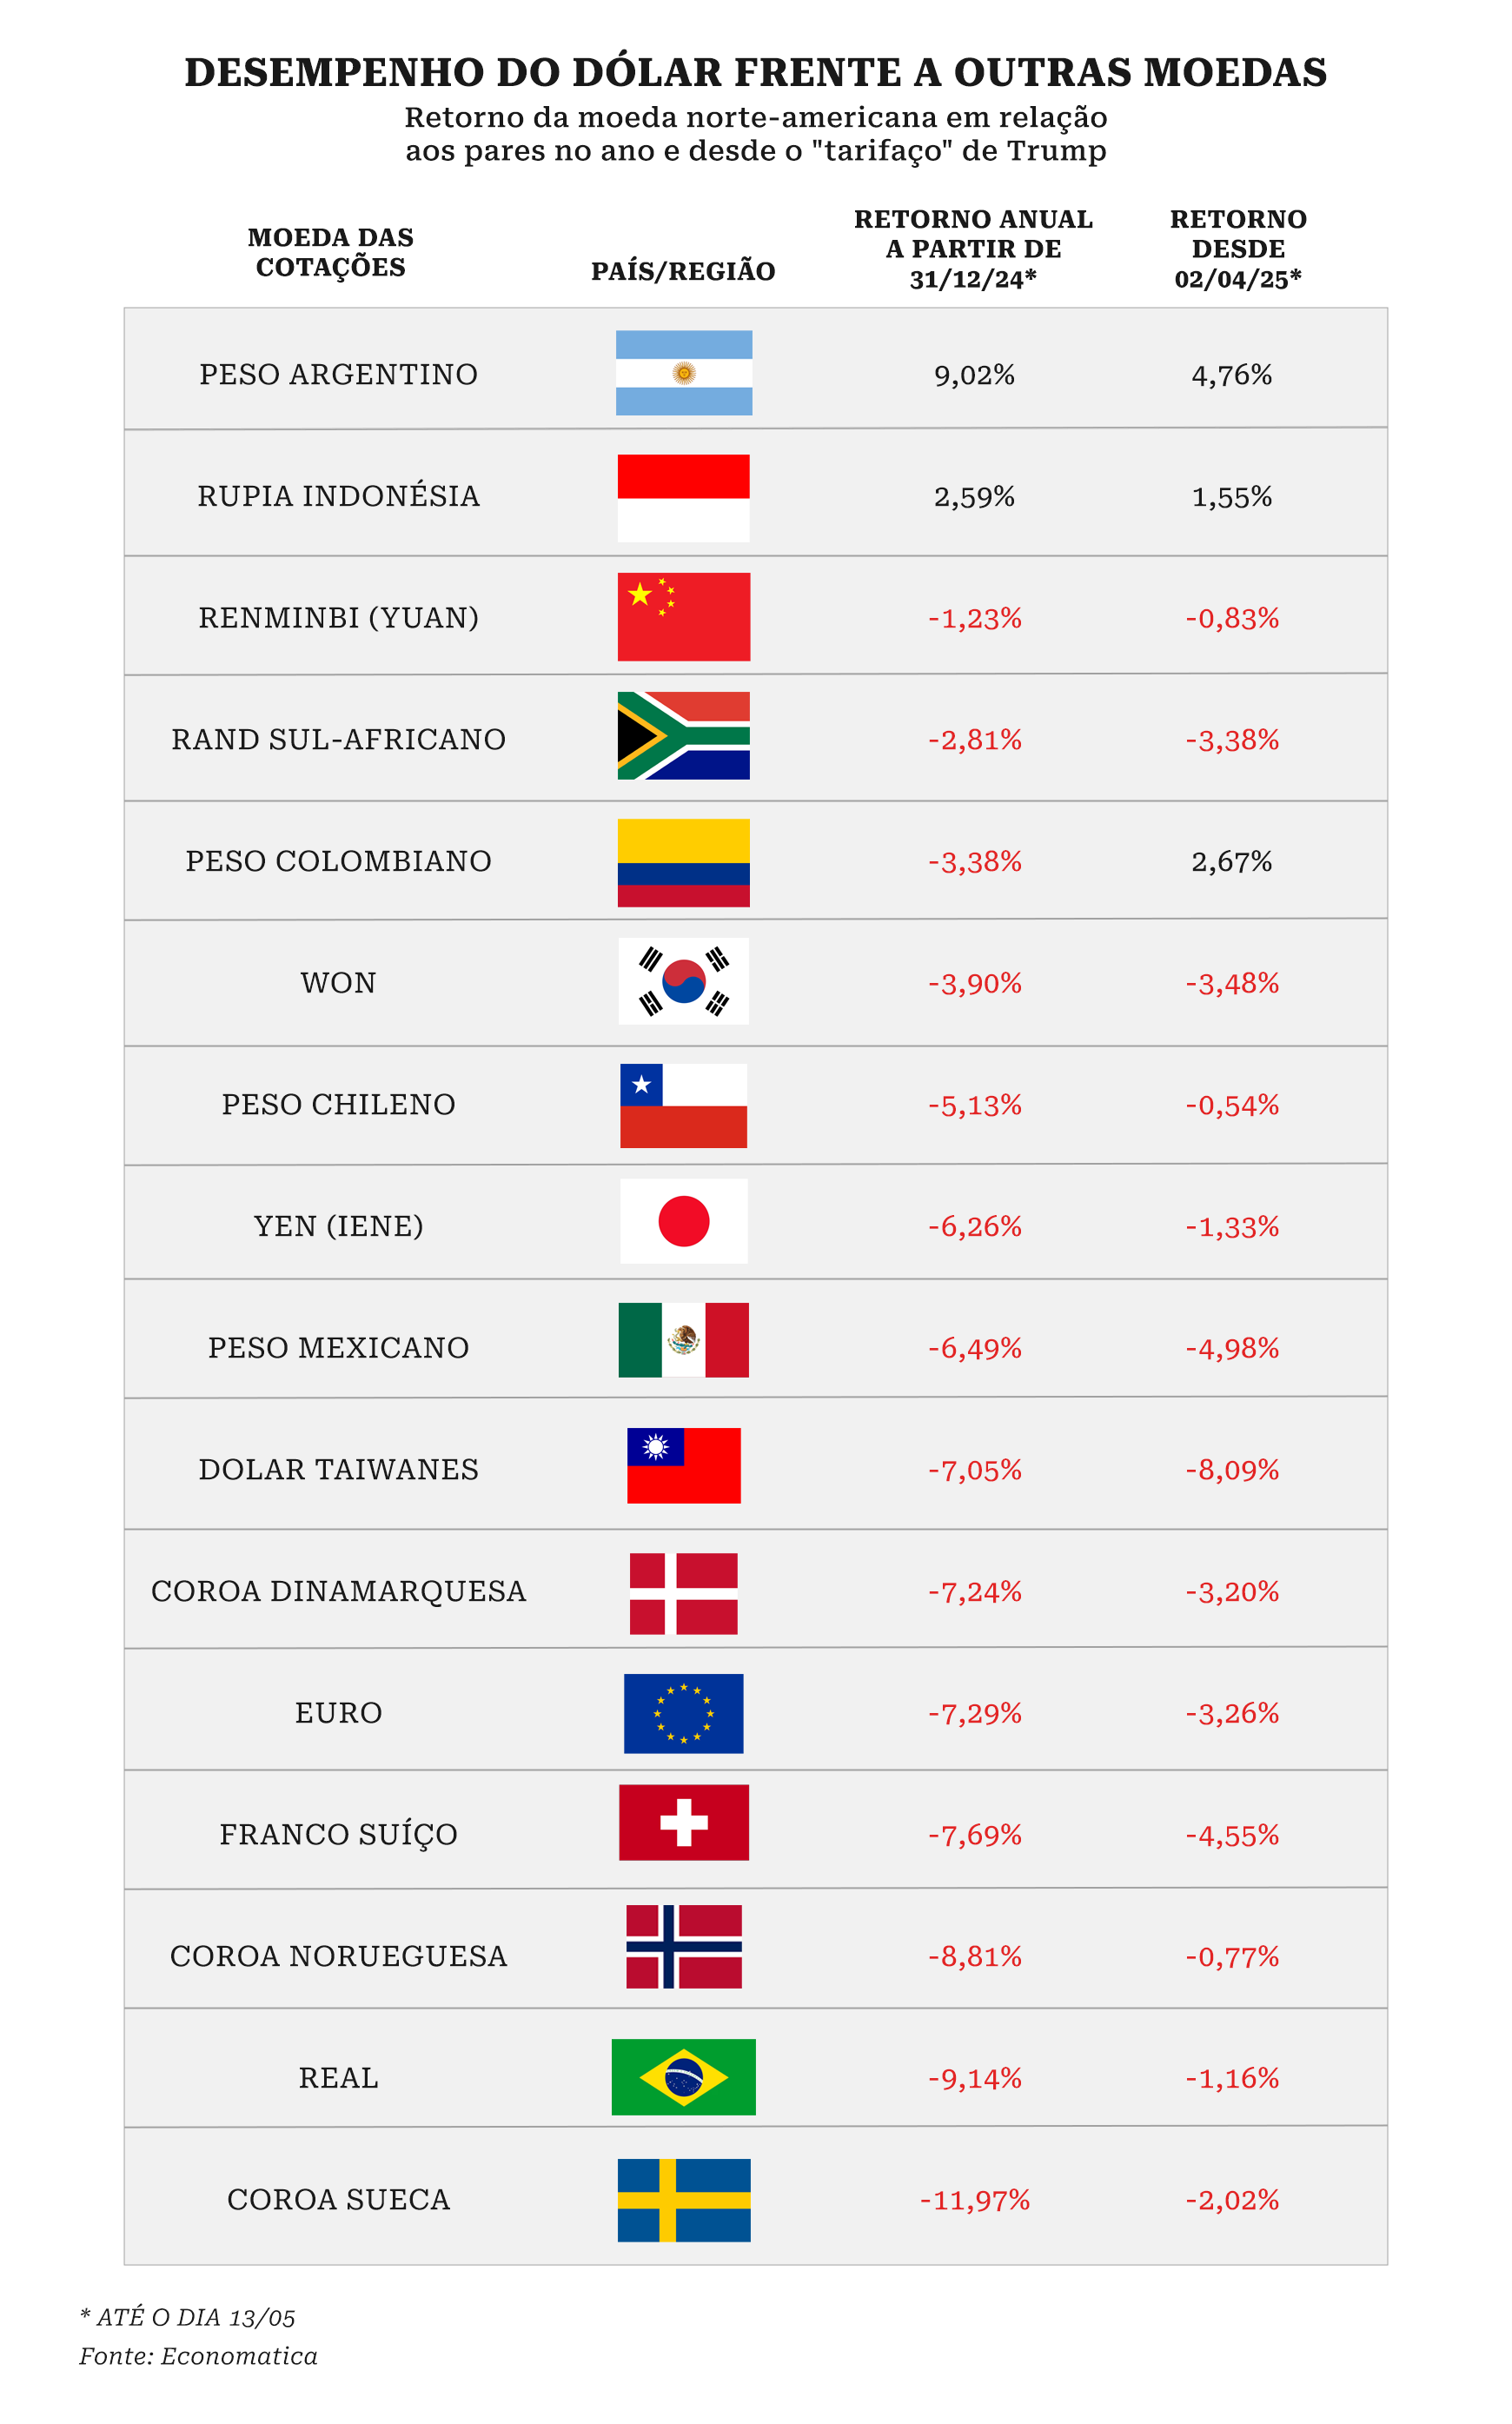
A maior posição do portfólio da Bradesco Asset está comprada em iene, moeda japonesa, devido ao valuation, uma vez que o iene está bem desvalorizado em relação ao dólar nos últimos anos, dada a política monetária do país, o que tem “virado lentamente” ao longo desses últimos meses. Além disso, a moeda japonesa possui um carry até um pouco maior, considerando dez, cinco anos, que o próprio euro, segundo os executivos “Isso tem mudado e estava nos fazendo apostar nessa convergência da moeda, que ela conseguiria se valorizar ao longo do tempo”, explica Taouil, contando a estratégia que a casa vem realizando há oito meses e citando que a melhora dos termos de troca entre os Estados Unidos e o resto da Ásia também pode impactar.
Como o portfólio da casa tem um caráter de long & short, nesse processo da guerra tarifária os fundos não sofreram tanto. “Foi praticamente quase neutro nas posições. E está tudo meio pautado na visão de que o dólar global, como um todo, está muito valorizado. Isso é uma coisa meio cíclica”, opina Gustavo. A casa, inclusive, acreditava num real mais apreciado e, em seu modelo que aponta para a condição mais depreciada do dólar/real seria R$ 5,45, mas os modelos com variáveis macro fundamentais apontam para um caminho muito mais apreciado do que a moeda brasileira está hoje. “A gente tem uma visão realmente mais construtiva para o real”, afirma Monteiro.
Já João Piccioni, CIO da Empiricus Gestão, não é tão “construtivo” quanto ao real e acredita que a moeda termine o ano talvez mais perto dos R$ 6 do que do nível atual (R$ 5,63). Para ele, o real não deve se apreciar muito mais do que já se apreciou este ano. Mas a casa também está shorteada em dólar em relação aos pares em seus multimercados mais macro, incluindo seu fundo global com uma cesta grande de moedas (com quase todas, à exceção do renminbi).
“Os fundos de equity, de ações com estratégias locais em alguns países, estão dolarizados. Mas nos nossos multis, dentro do nosso multiglobal, estamos vendidos em 13% de dólar. Ele tem uma exposição de dólar grande, mas estamos shorteados em dólar frente às outras moedas, não em relação ao real. Essa é a diferença. No caso do macro local, ele está vendido em dólar em 7% ou 8%. No final, ele está fazendo um hedge de uma posição internacional que temos nos fundos de equity”, conta Piccioni, dizendo que o mercado tem percebido esse fluxo de recurso indo para a Europa e para outras moedas, o que justifica a estratégia que a casa adotou já há alguns meses.
A casa, por exemplo, também não é muito otimista quanto ao renminbi, moeda chinesa, pois ela possui uma correlação muito grande com o dólar. “Se a economia americana vai mal, a tendência é que a economia chinesa vá mal. E agora, com o acordo sobre as tarifas, você trava mais ainda a dependência um de outro”, afirma, contando que, por outro lado, para a moeda japonesa a visão é mais construtiva. “Mas precisamos colocar na cabeça que os últimos anos foram muito ruins para o iene, em termos de desvalorização. Um pouco desse movimento que vemos é algo meio natural, a gente voltando, talvez, para o patamar pré-Covid. Acho que vale para todas.”
Para Piccioni, no entanto, é importante “bater na tecla” que a economia norte-americana ainda é a que tem a maior capacidade de crescer produtividade e, mesmo com as taxas de juros altas por mais tempo, ainda não demonstrou recessão. “É uma economia que vai continuar atraindo recurso à medida que ela for entregando lucro de novo. Essa fuga, para mim, é momentânea.”
A casa é uma das que apostava em um dólar mais forte, preocupada com a dinâmica da economia local, e, inclusive, tem pagado pela confusão da leitura do cenário causada por Trump no desempenho de alguns fundos, ficando negativa em reais nesses portfólios. “Estamos sofrendo principalmente nos mandatos internacionais. Não tem muito como fugir. Ficamos posicionados em dólar. A gente se preocupou com o hedge, principalmente nos fundos de equity, e estamos pagando o preço de não ter uma postura mais ativa em relação a isso”, conta Piccioni.
No entanto, esses fundos internacionais estão à frente dos índices, embora negativos em real. Já os produtos locais de renda variável estão indo muito bem, segundo o executivo. Todos estão batendo o Ibovespa e os produtos multimercados locais estão acima do benchmark, o CDI.