




Recompra de debênture dobra no 1º trimestre, mas impacto nos fundos é “marginal”
Diante de um cenário de juros altos e da compressão do prêmio pelo risco de crédito de boas empresas, os famosos spreads, o resgate antecipado (recompra de dívida) se tornou uma tendência no mercado. Principalmente em debêntures. As empresas têm optado por baratear e alongar as dívidas, o que pode afetar fundos de crédito ao exigir uma recalibragem dos portfólios e afetar retornos, mas esse impacto ainda é marginal. A continuidade do movimento, no entanto, não é consenso.
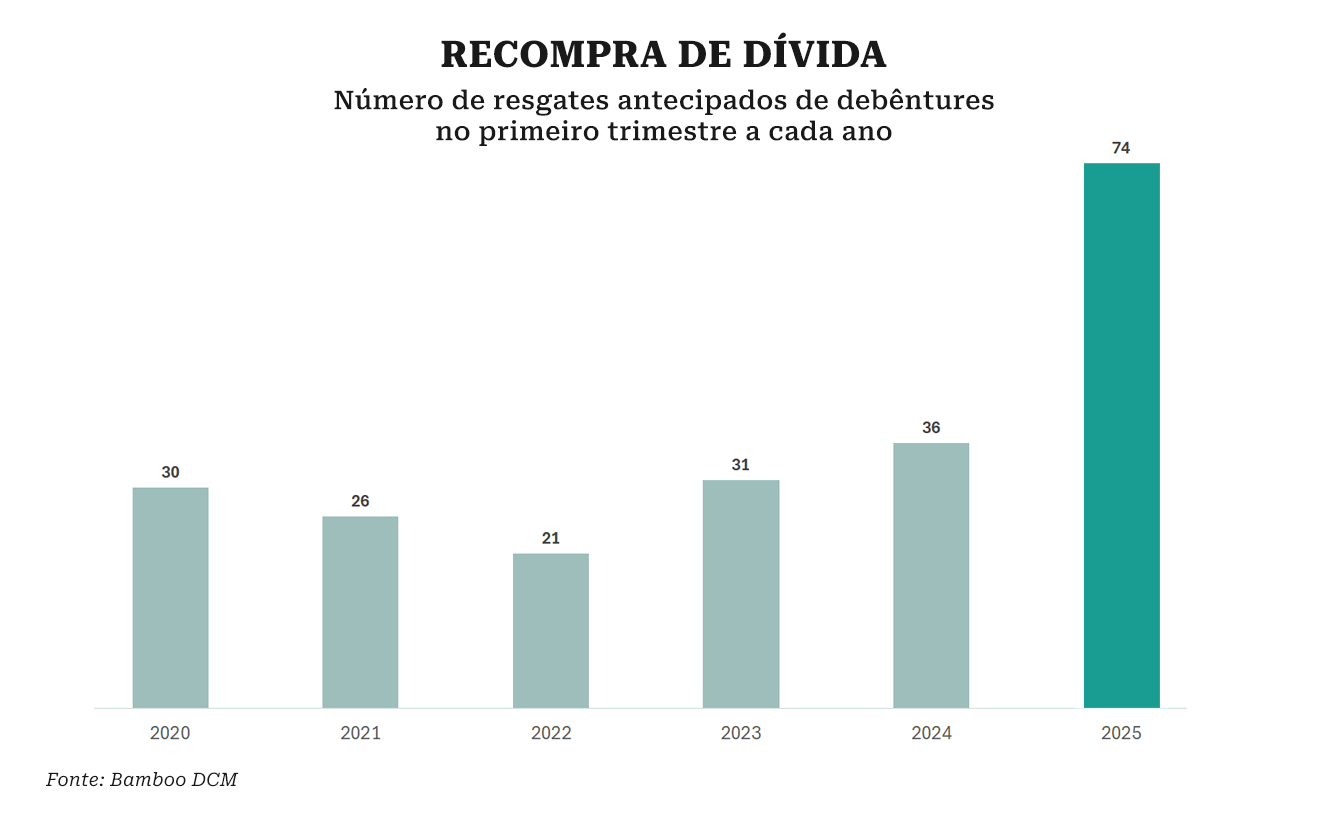
Segundo levantamento exclusivo da Bamboo DCM, feito a pedido da Capital Aberto, o número de resgates antecipados de debêntures no 1º trimestre deste ano foi de 74 operações, totalizando R$ 37 bilhões, enquanto no mesmo período de 2024 este número era de 36 operações, com montante de R$ 18,5 bilhões. Em todo o ano de 2024, o total foi de 314 resgates antecipados, totalizando R$ 112,8 bilhões.
Aprenda a navegar pelo sistema tributário definido para os FIDCs no curso “Desvendando o Tributário de FIDC”
“Estamos observando um movimento racional por parte dos emissores: reduzir passivos indexados a taxas pós-fixadas elevadas, num cenário em que o ciclo de alta da Selic ainda não deu sinais consistentes de reversão. O primeiro trimestre de 2025 registrou o dobro de resgates do mesmo período em 2024”, disse a Bamboo à Capital Aberto. “Temos acompanhado de perto essa tendência — tanto em estruturas em que atuamos diretamente quanto em análises de mercado. A recompra de debêntures tem se consolidado como uma estratégia defensiva para preservar margens e reduzir volatilidade no resultado financeiro.”
Esta tem sido uma tendência desde o ano passado, com um movimento relevante de recompras no mercado. Em 2024, o volume resgatado foi de aproximadamente 10% do estoque de debêntures precificados pela Anbima, comenta a Sparta. Essa recompra de debêntures, muitas vezes, é financiada com uma nova captação no mercado de capitais, porém com um custo mais baixo para a empresa.
“Entendemos que o principal vetor desse movimento é a redução dos spreads de crédito, e consequentemente a redução do custo do passivo das companhias. Além disso, em alguns casos, a empresa antecipa o vencimento de dívidas curtas para evitar o desembolso de juros, uma vez que já captou novos recursos”, aponta Felipe Vidal, gestor de renda fixa da Sparta.
Por último, porém em menor número, segundo o executivo da Sparta, também influenciam o movimento casos em que a empresa recompra dívidas que possuem covenants (cláusulas contratuais que os credores incluem em títulos de dívida) mais apertados em relação às novas emissões, o que possibilita uma maior alavancagem para a companhia.


PUBLICIDADE
Essa disposição do mercado também foi percebida e ressaltada pela Santander Asset, no entanto, a casa destaca o movimento como “um ciclo, processo natural do mercado”. “Essas empresas têm conseguido ao longo dos últimos tempos, em especial, desde meados de 23 até agora, ir reduzindo o prêmio pago pelo risco de crédito. Como esse custo vai baixando, e ela tem um estoque de dívida que está num prêmio mais alto, para ela faz sentido vir a mercado com uma dívida com um custo mais barato, que vai custar menos despesa financeira. Então recompra esse papel mais caro”, esclarece Guilherme D'Aurea, head de Renda Fixa Crédito Privado da Santander Asset Management.
Hoje, o que acontece, de maneira mais generalizada, é que o mercado está com mais apetite por bons ativos de crédito privado. “Está com o preço menor, com o prêmio pelo crédito menor. Então, ela tem condições de alongar a dívida muitas vezes”, conta D'Áurea.
Embora destaque como um movimento natural, para D’Áurea, é preciso ter atenção a quais riscos isso traz ao mercado. O primeiro deles, segundo o executivo, é ter certeza de que os instrumentos, em geral as debêntures, têm um prêmio por essa recompra. Para ele, é justo que, da mesma forma que a empresa possa refinanciar suas dívidas pagando menos, o investidor tenha um prêmio por ter “dado o dinheiro” num momento que o risco era maior e receber um ganho de capital por isso.
“O segundo ponto é a marcação a mercado. Porque tem papéis que têm a marcação de referência de preços da Anbima. Esses papéis que têm o preço Anbima, o ideal seria que a taxa tivesse um piso, e não ficasse fora do que é o nível de recompra da empresa. Porque acaba criando esse tipo de risco. Você vê o papel marcado a um determinado preço, um preço unitário maior, ou seja, uma taxa menor, e quando ele é recomprado é por um preço unitário menor, ou seja, uma taxa maior. Quando isso acontece, acaba tendo um prejuízo naquele momento para o fundo”, aponta D’Áurea esclarecendo que não quer dizer que o fundo teve um prejuízo com o papel, mas que teve naquele dia porque a marcação a mercado estava errada.
Na visão do executivo, quanto mais transparência e mais visibilidade o mercado tiver das janelas, da possibilidade de recompra por uma empresa e qual o preço que ela pagará por isso, mais a marcação a mercado vai estar ajustada. “Nessa marcação a mercado, você acaba mitigando esse risco, não deixa essa volatilidade de cotas que os fundos, às vezes, apresentam por causa dessas recompras”, comenta D’Áurea, dizendo que não houve um impacto tão alto nos fundos, mas que, de fato, houve um “impacto marginalmente negativo” este ano, muito porque, possivelmente, a marcação mercado estivesse mais apertada do que o próprio prêmio de recompra.
Sobre os impactos para a indústria, de maneira geral, o preço dos ativos no mercado secundário já reflete as opções de recompra e, na maioria das vezes, essa recompra embute prêmios de pré-pagamento, no qual o investidor recebe um fee ao ser pré-pago. “Desta maneira, o impacto financeiro da recompra em si é baixo. O principal impacto para os fundos é, nesses casos, a perda de carrego. Uma emissão com opção de recompra ‘in the money’ negocia com um spread superior a uma emissão sem recompra, e a emissão sem recompra reflete melhor o que seria o novo custo de captação da empresa”, aponta Vidal, da Sparta.
Ainda que os impactos sejam marginais até agora, a continuidade do movimento de recompra não é unanimidade. Se por um lado o movimento tem ocorrido há algum tempo, por outro, ainda existe um estoque relevante de dívida que pode passar por recompras.
Para a Santander Asset, a recompra de dívida deve atenuar daqui em diante, visto que o estoque das dívidas a mercado já estão cada vez com preços menores. “Tínhamos um legado de dívidas muito caras na indústria, porque eram dívidas emitidas, às vezes, em um contexto ainda de pandemia (2020) ou então em um contexto de inseguranças do mercado (2023). Hoje, diria que daqui para frente o risco dessas recompras tende a ser reduzido, porque as dívidas que estão sendo emitidas já estão em um patamar de prêmio mais em linha com o mercado atual”, acredita D’Áurea.
Já Vidal, da Sparta, aponta ainda existe um estoque relevante de dívida emitida em spreads superiores aos spreads atuais. “Como dissemos em nossa carta do gestor, esperamos que esse movimento continue relevante durante o ano de 2025, dado o fechamento de spreads de crédito observado no ano passado”, aponta.