




Gestores veem oportunidade para compra de ativos baratos em meio a instabilidade externa e juro alto
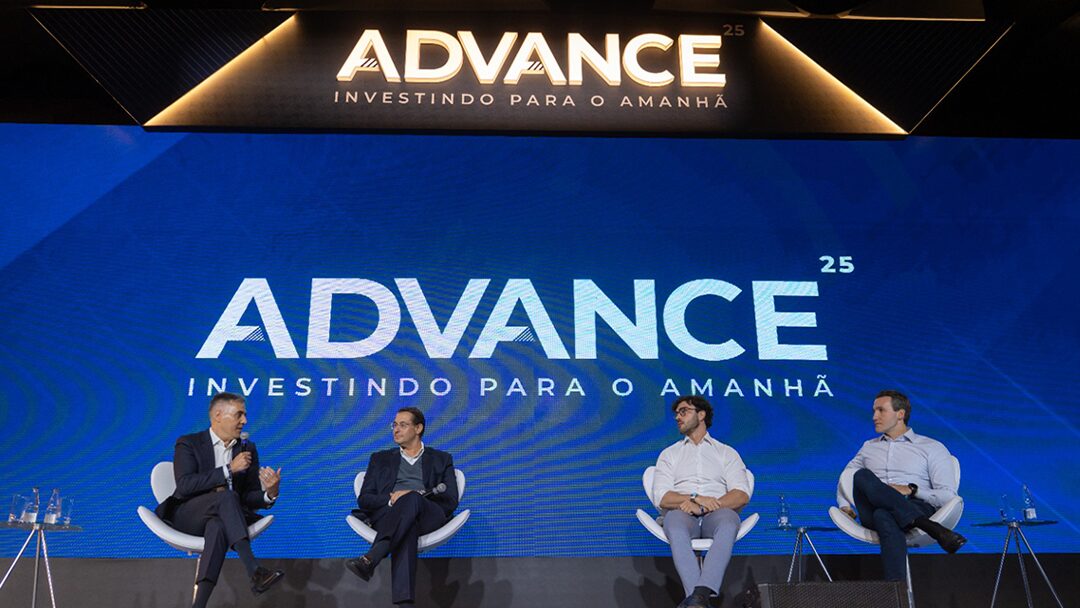
Em meio a um cenário macroeconômico turbulento, que agora soma-se a guerra tarifária de Trump, gestores discutem os rumos da economia global e do Brasil e os efeitos para os ativos locais. Ainda que haja um descasamento entre dados econômicos e a realidade de mercado, e os juros estejam em um patamar que machuca boa parte da indústria, executivos de algumas casas acreditam que há espaço para aproveitar algumas oportunidades como na compra de ativos baratos no mercado de fundos imobiliários.
Na abertura do evento Advance 2025, da Fami Capital, o CEO Mauro Silveira chegou a dizer que “nosso futuro é do multifamily office” , acrescentando que embora o investidor fique mais retraído em momentos de volatilidade “ele vai ter que alocar”. A Fami surgiu da união da Messem Corretora de Seguros e da Faros Capital, em 2023.
Durante o painel sobre mercados: desafios e perspectivas, Guilherme Abboud, CEO da Persevera asset, comentou sobre a diferença entre a realidade do mercado financeiro e os dados dos preços dos ativos, e acredita que haverá uma fortíssima reprecificação no Brasil. “Algo que se lê pouco nos jornais, mas acho que vou conseguir deixar uma centelha de dúvida é que o mercado financeiro foi se desenvolvendo de uma forma que, hoje, a distância entre a realidade dos dados e quando isso vira preço nos ativos financeiros, ficou algo muito mais distante do que era antes”, disse.
Conheça os impactos das Resoluções CVM 214 e 175, garantindo segurança e conformidade jurídica no curso “Fiagro e a Resolução 214”
Hoje em dia, segundo Abboud, “no mundo das narrativas, dos ruídos, e da briga política eterna, você enxerga uma realidade econômica, mas, às vezes, demora muitos e muitos anos para que isso se transforme em um preço”. Uma das principais críticas do executivo se refere ao patamar da taxa de juros real. Para Abboud, as explicações, como alto nível de inflação (que já não é tão grande quanto antes), déficit fiscal (que não é o pior entre os emergentes), e alta dívida pública (longe de ser a pior no histórico do país), já não são mais tão válidas para justificar o tamanho dos juros. O executivo também citou um “conforto com o CDI” e a concorrência desleal para com outros ativos, que gera uma “distorção do que é risco”.
Guilherme Maia, da XP Asset, complementou citando que é interessante ver como a situação do Brasil acaba sendo diferente dos demais pares da América Latina, como o Chile, não só no absoluto, com os níveis de taxas de juros reais, mas como chamou a atenção essa dinâmica diferente em relação ao fiscal e aos rumos da política monetária. “Uma coisa que a gente tem um pouco de conforto no nosso dia a dia para operar é justamente que, quando algum mercado fica muito difícil de operar e o brasileiro é um deles, recentemente, nessa parte de juros, a gente consegue mover o nosso painel ali e ir acompanhando outras histórias”, diz.


PUBLICIDADE
Durante o painel, os executivos também comentaram sobre os efeitos da instabilidade criada por Trump com a guerra tarifária, e do movimento na Europa, que joga contra o dólar e a favor do euro, e mencionaram as tarifas do Republicano como um movimento de barganha para objetivos mais amplos, situação que acabou levando a uma ruptura com a Europa difícil de retomar, além de mencionem o quanto é difícil prever o câmbio para o curto prazo.
“Isso fica mais evidente em dólar X euro, mas acho que é um movimento um pouco mais amplo de fraqueza do dólar, tanto em drivers de curto prazo, como uma economia mais fraca, mas também esses mais longos, inclusive uma vulnerabilidade no campo fiscal americano”, apontou o executivo da XP Asset.
Perspectivas para fundos imobiliários
Além do cenário macroeconômico, os executivos discutiram o cenário micro e as perspectivas para segmentos específicos, como o de fundos de investimento imobiliário (FIIs).
Brunno Bagnariolli, sócio responsável por FIIs na JiveMauá, e André Masetti, sócio da XP, lembram o crescimento da indústria, que ainda é recente, mas que chegou aos 2,8 milhões de investidores. “No final do dia, quando falamos de um crédito corporativo, esse juro alto é muito mais sensível. Quando estamos pautados num crédito que é um bom imóvel, um bom tijolo enfim, um bom shopping center, com um bom fluxo, nesse micro não necessariamente a gente está sofrendo como uma empresa está sofrendo com esses juros extremamente elevados. Isso traz uma proteção, mas claro, sempre estamos de olho”, disse o executivo da Jive que, inclusive, lançou a não muito tempo um FII de logística nos moldes recentes da regulação, via CVM 175.
Os gestores citaram ainda que essa volatilidade também ajuda na compra de produtos baratos para o fundo e que houve um movimento mais recente, de cerca de um ou dois anos atrás, de fundos de crédito também ficando descontados, o que traz oportunidades.
“Essa daqui é uma grande oportunidade. É até melhor comprar fundos de crédito imobiliário do que o próprio crédito imobiliário, porque ele está muito demandado, com spreads pequenos e o segundo ponto, sobre ativos de tijolo, temos muita machucada, fundo imobiliário de tijolo de lajes, principalmente, de logística um pouco menos, mas a gente já está há um bom tempo no ciclo”, disse Bagnarolli, citando o bom momento de comprar barato e sugerindo que o ciclo ruim não está tão longe do fim.
A XP Asset, assim como a Jive, em alguns fundos, criou a cota subordinada para favorecer seus investidores, por não serem marcadas a mercado, que resguardam o detentor de mais volatilidade. “É uma estrutura que veio em boa hora. Trouxe uma remuneração para um cotista senior que não está disposto àquela volatilidade toda, então é muito mais previsível essa remuneração como um fundo que comprou imóveis de primeira qualidade em um preço extremamente interessante com uma alavancagem, que é a forma como eu vejo estando na subordinada”, comentou André Masetti.