




Lista de FIIs com maior retorno é híbrida e teses fora da Faria Lima sobressaem
O cenário para ativos alternativos tem se tornado difícil em meio à alta da Selic, da volatilidade e de incertezas que pairam na economia. No entanto, alguns fundos imobiliários (FIIs) conseguem se destacar e apresentam bom retorno, em parte, pelas cotas negociadas com desconto que têm atraído investidores, mas, também, devido a algum viés de positividade para as teses dos produtos. A lista dos FIIs com melhor desempenho este ano até fevereiro é mista, mas fundos que olham para além do eixo Rio-São Paulo e outras teses “menos óbvias” tenderam a um resultado melhor.
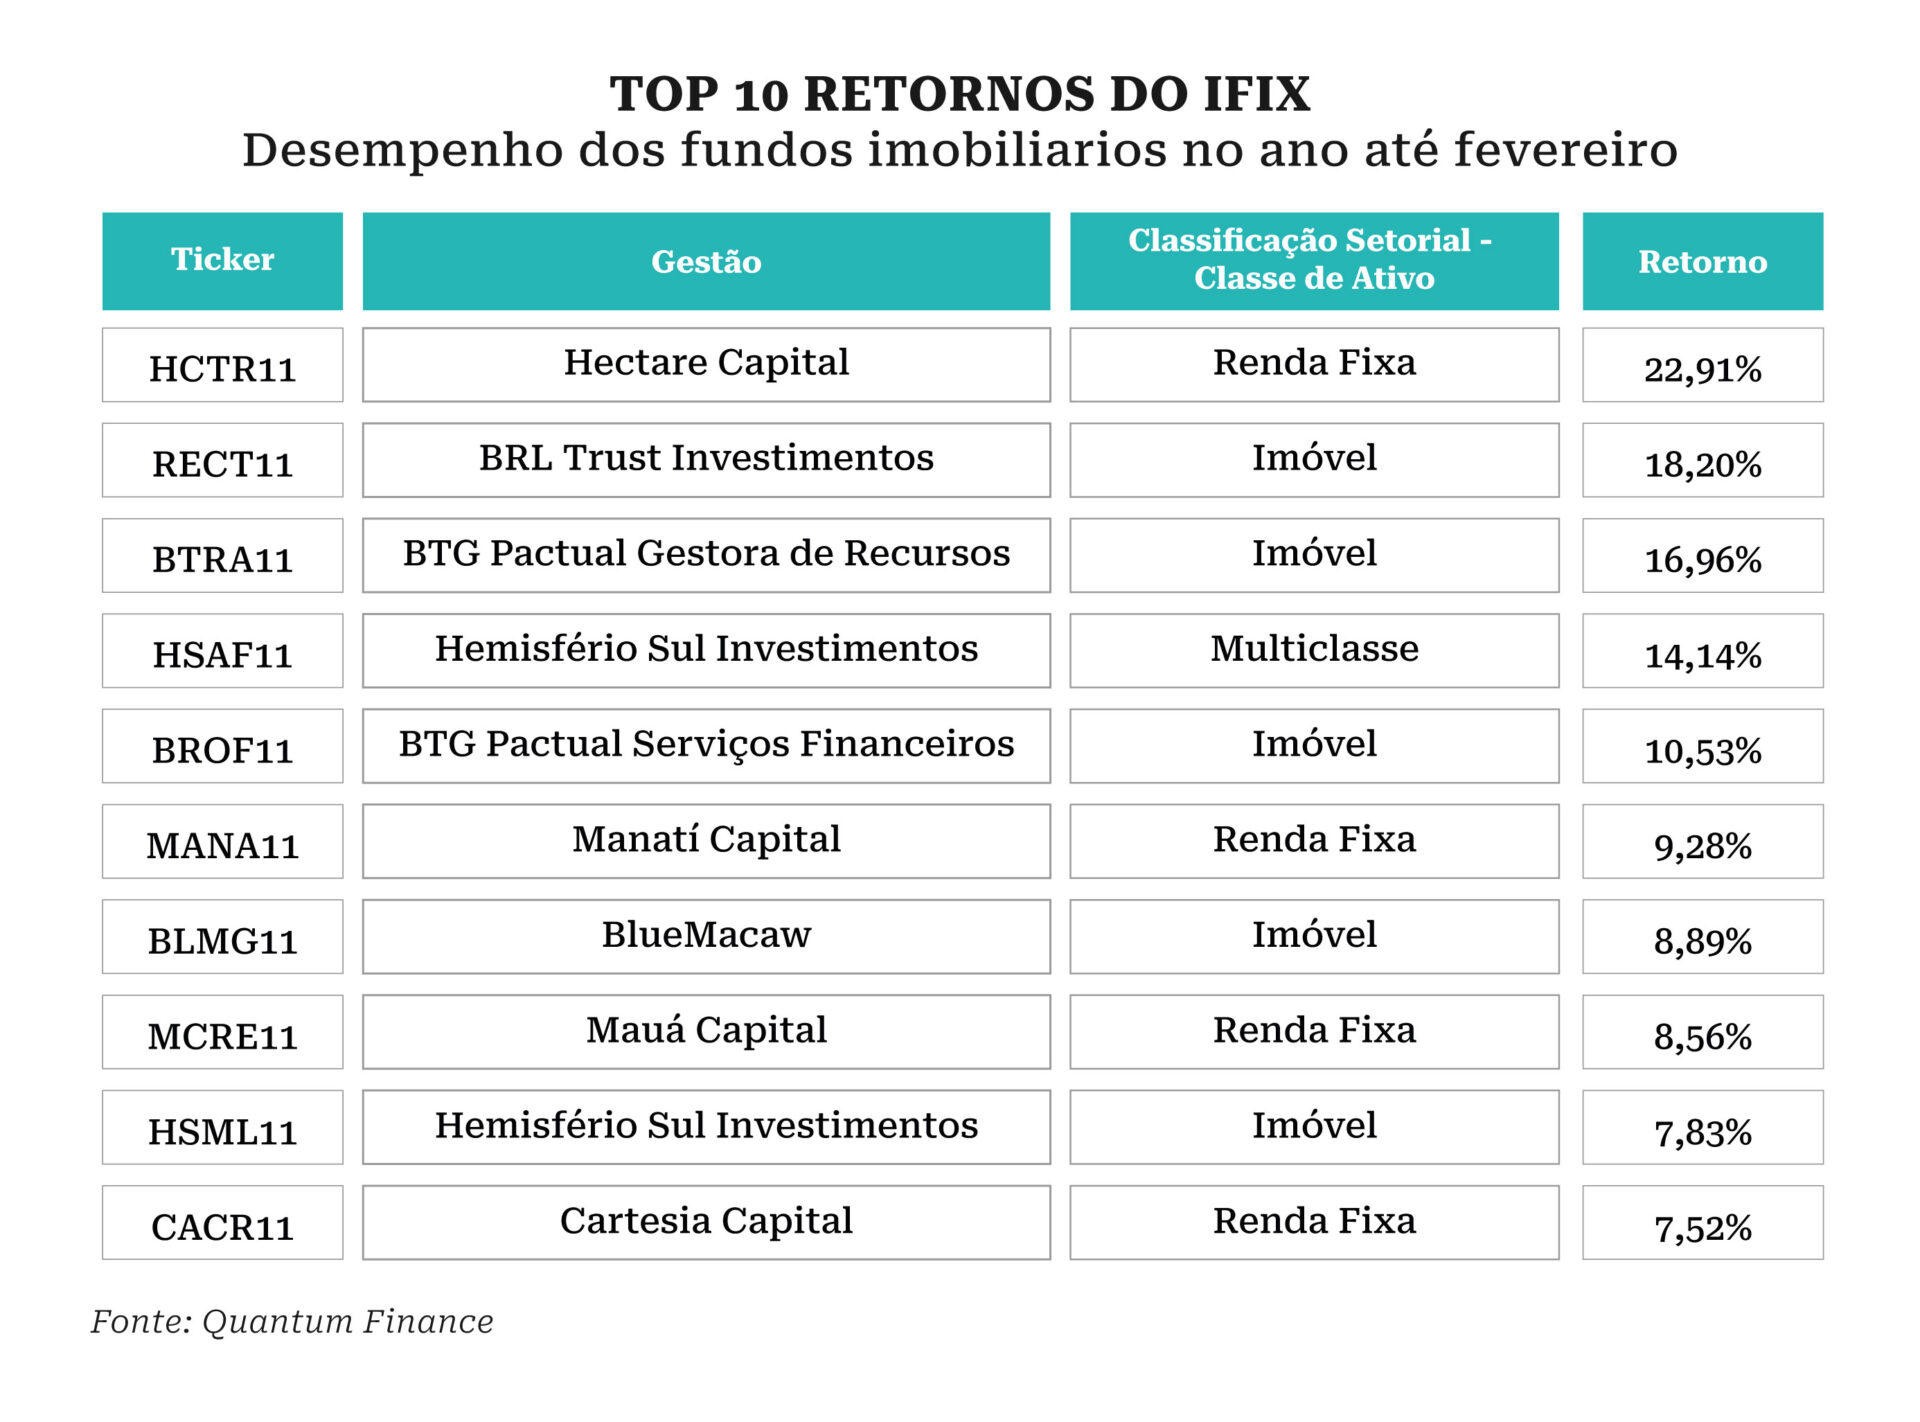
Em primeiro lugar, segundo levantamento da Quantum, está o fundo HCTR11, da Hectare. Com retorno de 22,91% até fevereiro, o FII é dedicado ao desenvolvimento imobiliário, especialmente fora do eixo Rio-São Paulo, e possui cerca de 80% de seus ativos concentrados em Certificados de Recebíveis Imobiliários (CRIs), acessando incorporadoras de pequeno porte das regiões Centro-Oeste, um pouco no Nordeste, e maior volume no Sul.
A hotelaria, segmento ao qual o FII HCTR11 se expõe, sofreu bastante desde a pandemia. O fundo tem operações em Gramado (RS), por exemplo, e no Rio de Janeiro, que foram impactadas. Já a parte de residencial, muito atrelada ao agronegócio, conseguiu andar bem. “Ao todo, se somar o portfólio, os últimos 12 e 24 meses tem sido desafiador para o fôlego dessas operações. O que vemos agora é que, baseado no que o mercado já precificou, o fundo está distribuindo vis-à-vis o quanto o mercado entende ser o valor da cota. Estamos de fato na ponta de cima”, comenta André Catrocchio, sócio-diretor da Hectare Capital, contando que a estrutura do fundo permite continuar distribuindo R$ 0,30 por mês mesmo com a cota desvalorizada – o que, diz, atrai os investidores e contribui para a valorização da cota.
“Há a percepção no mercado de que a cota estava passando por um ajuste e acho que o pior já passou. O fato de a cota voltar a subir responde com a percepção de redução de risco. Existe esse descasamento hoje entre a cota a mais ou menos R$ 20,00 e a distribuição superior a R$ 0,30”, complementa o executivo. Ele diz, ainda, que não houve valorização de um ativo específico (ou iniciativa específica da gestora para a valorização no fundo), mas que se trata de um movimento natural de investidores aproveitando boas oportunidades a bons preços e um reconhecimento da capacidade dos créditos do HCTR11 permanecerem saudáveis mesmo em cenário adverso.
Dos cerca de 60 CRIs do fundo, apenas um estava inadimplente, e embora sejam de operações diferentes, são concentrados em projetos de turismo da GPK, de Gramado, da WAM, do Centro-Oeste, do CDC (Circuito de Compras), no Brás-SP, e do Grupo Wish.
Conheça os impactos das Resoluções CVM 214 e 175, garantindo segurança e conformidade jurídica no curso “Fiagro e a Resolução 214”
Já o segundo lugar, ocupado pelo RECT11, da REC Gestora, apresentou um retorno de 18,20% no período. O fundo tem como estratégia adquirir e alugar imóveis comerciais de escritório em “regiões menos óbvias”, reunindo nove prédios nível AAA em São Paulo, Rio de Janeiro, Alphaville, Santos e Curitiba, mas fora de áreas que seriam classificadas como “uma Paulista ou uma Faria Lima”, estratégia que teria sido muito bem-sucedida se não fosse a pandemia, que afetou a vacância dos prédios e o cap rate dos imóveis, gerando uma renegociação dos aluguéis que passaram a ter desconto, segundo a casa.
Embora atribuam a valorização do fundo ao investidor vendo oportunidades em meio a cotas desvalorizadas, a casa vê possibilidade de algumas de suas ações influenciarem a continuidade dele ao longo do tempo – como a redução da vacância dos prédios de 7% para 0%, projeto da gestora que deve melhorar o retorno e consequentemente a cota; a renovação de contratos com aluguéis mais altos; e as revisionais, a médio prazo, também podem afetar.


PUBLICIDADE
“Quando o preço fica muito baixo, alguns investidores que estudam acham uma oportunidade”, diz Moise Politi, sócio-diretor da REC, complementando que, com um dividendo de R$ 0,36 por cota, ainda que seja baixo, representando dividend yield de cerca de 14% ao ano, para alguns, o risco-retorno tem valido a pena. “A formação de preço dos ativos listados na Bolsa depende não só do ativo, do gestor ou das condições macroeconômicas, mas também da disposição do investidor escolher aquela classe. Essa apreciação de 18% é uma mera casualidade. Talvez tenha a ver com um pouco da percepção do investidor que pensou que, com a cota a R$ 30, talvez valha a pena arriscar um pouco.
Já o terceiro lugar, ocupado pelo BTRA11, do BTG Pactual, teve retorno de 16,96%, FII de investimentos em terras agrícolas produtivas (rurais e urbanas) utilizando contratos de cessão de direito real de superfície de longo prazo corrigidos pela inflação (“DRS”). O fundo possui seis ativos em regiões da Bahia e Mato Grosso, está disponível aos investidores em geral e, embora a gestora não tenha concedido entrevista, a valorização está possivelmente atrelada à distribuição de dividendos de R$ 0,30 por cota anunciados no relatório gerencial de fevereiro, distribuído no último dia de março.
Em quarto lugar, com retorno de 14,14%, o HSAF11, que nasceu essencialmente como um fundo de CRI, mas possui mandato híbrido para alocação via cotas de FIIs. Da gestora Hemisfério Sul Investimentos (HSI), o fundo aproveitou as cotas descontadas para alocar e aumentou posições em FIIs, atualmente em cerca de 20% do patrimônio líquido (PL), aproveitando para reciclar o portfólio do HSAF ano passado. “Fazia cerca de mais de um ano que eu não adquiria FIIs. O que aconteceu? Ano passado tivemos movimentações muito interessantes no fundo, basicamente uma reciclagem do portfólio devido a diversos motivos como, por exemplo, pré-pagamento de algumas operações”, explica Fernando Gadelho, diretor de FIIs de Ativos de Papel da HSI, contando que conseguiu levar a carteira de IPCA+7% no começo do ano passado para em média IPCA+8,80% atualmente, o que teve um impacto muito positivo no desempenho do fundo.
A casa, inclusive, está com caixa de 20%, basicamente, e vai fazer algumas alocações no próximo mês, “mas estamos bastante seletivos na alocação dos papéis”, diz o gestor citando o perfil middle risk e operações com garantia real e contando que atualmente no portfólio são 15 CRIs além das cotas de outros FIIs que alocam em CRIs, e que o retorno positivo é reflexo de todo esse movimento da carteira e do rendimento resultante dele.
As perspectivas são otimistas para o resto do ano, embora a conjuntura não colabore, o risco-retorno está “excelente”, segundo o gestor, e não há evento de inadimplência na carteira. “Além de tudo, estou com cerca de 20% do fundo em caixa, num momento excelente para ter caixa, enquanto o custo está nesse nível. Nunca estive tão otimista, porque, como a gente conseguiu reciclar, mudamos a cara do fundo no último ano”.
O quinto lugar, por sua vez, é do BROF11, da gestora BGR, oriunda da venda da BR Properties. Inclusive, dois dos três imóveis do FII são advindos da casa, um do Rio de Janeiro e outro em Minas Gerais, e o mais recente em São Paulo. Sendo um FII de lajes comerciais, os imóveis têm como inquilinas grandes nomes como Vale e Caixa Econômica. O objetivo é ter lajes corporativas, imóveis AAA, bem geridos, com baixa vacância (ocupação de 87% a 95% nos edifícios), aluguéis bem geridos e bons inquilinos, para oferecer rendimento.
O motivo da valorização até fevereiro, especificamente, é o fim do período de carência que constava no contrato de aluguel pela Caixa Econômica. “A carência acabou, para dar praticamente 100% agora no final do ano, depois desses períodos de seis meses, e retomou agora o pagamento do aluguel em janeiro. Já era uma coisa esperada que o fundo, dado que o aluguel da Caixa voltou, que é um inquilino bastante importante no imóvel do Rio de Janeiro, e consequentemente do fundo, e essa renda que voltou a ser gerada pelo pagamento do aluguel, a gente tivesse um aumento na distribuição, e consequentemente o preço da cota acabou refletindo esse aumento”, conta o sócio fundador da BGR Asset Management, André Bergstein.
As perspectivas para o fundo também são boas, dado que operacionalmente ele vai muito bem, a vacância é baixa, possui bons inquilinos e é bem pulverizado. No entanto, com o aumento das taxas de juros, é natural que a indústria continue sofrendo algum tempo, segundo Bergstein. A opinião é compartilhada pelos outros gestores consultados. A lista FIIs com maiores retornos inclui ainda Manatí Capital, BlueMacaw, Mauá Capital, outro fundo da Hemisfério Sul Investimentos (HSI) e a Cartesia Capital, respectivamente.