




Em cenário de curto prazo, até fundos distressed sofrem com volatilidade
Em um cenário marcado pela volatilidade e pelo desempenho negativo em muitas categorias de ativos, como a de multimercados, alguns fundos distressed se destacam com resultados positivos. Esses fundos especializados em ativos problemáticos têm atraído investidores em busca de oportunidades em meio à crise e, alguns, entregam bons retornos. De 24 de março de 2024 a 24 de março de 2025, segundo levantamento da Economatica, de 27 fundos com “distressed” no nome, sete deles apresentaram desempenho positivo. A Capital Aberto ouviu alguns gestores de distressed sobre as estratégias que deram certo no período analisado.
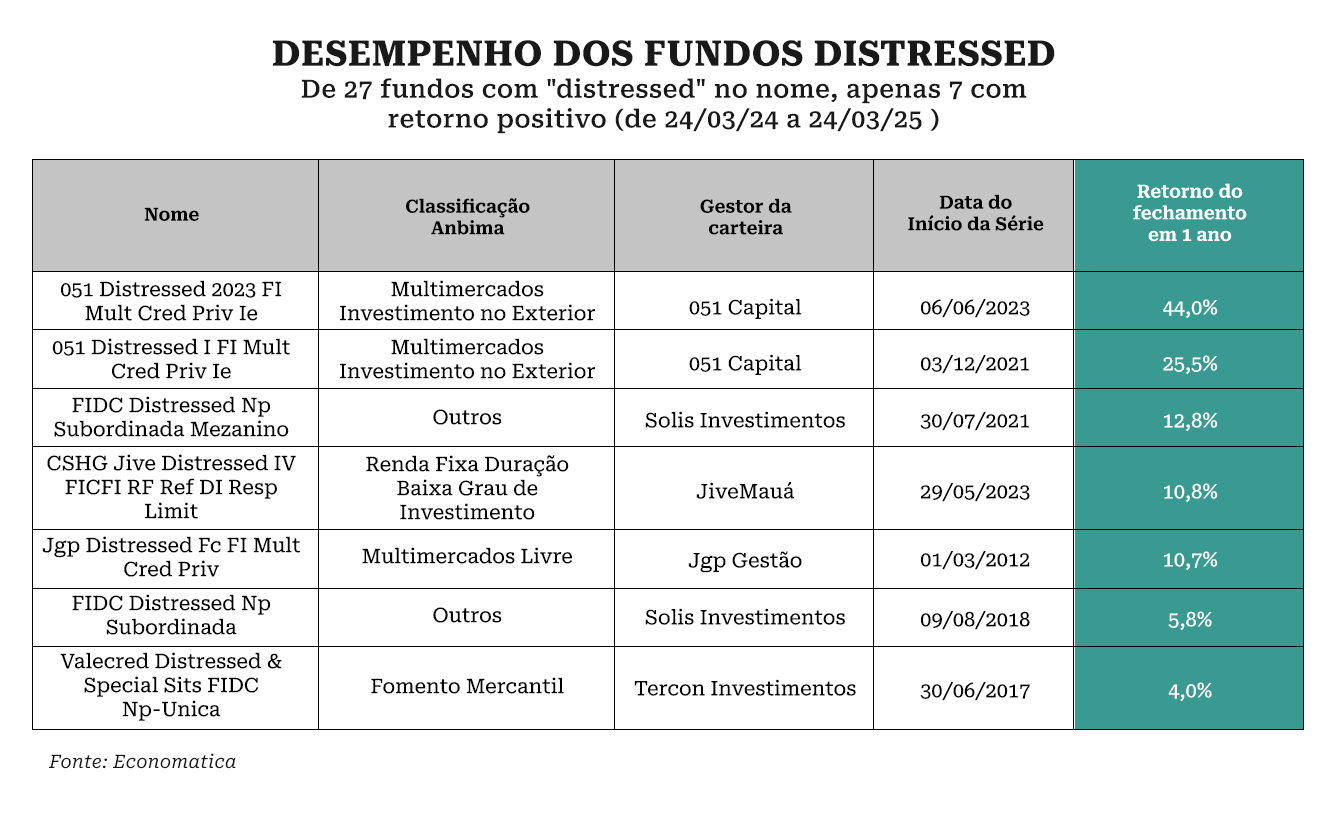
Em primeiro e segundo lugar no levantamento, dois fundos da 051 Capital, gestora de ativos alternativos consideravelmente nova pelos padrões de mercado (de 2019), com retornos de 44% e 25,5%. A estratégia dos fundos, que são FOFs (funds of funds, fundos de fundos, em português), é não alocar diretamente em ativos estressados, mas sim em fundos de outras grandes gestoras: SPS (da Vinci), Quadra, Prisma, BlueOak, Chimera, JGP, MAV, Strata, Clave, Simetrio e Starboard. Os fundos, no entanto, ainda são pequenos, com PL e valor comprometido menor que R$ 100 milhões cada.
“Não via muita gente, como não vejo até hoje, muitas casas e muitos investidores investindo nessa classe de ativo (special sits). Então, comecei a gestora. A gestora sempre foi muito focada nisso”, conta Luciano Brochmann, fundador da 051 e gestor dos fundos, dizendo que para uma classe como essa, de difícil acesso, o FOF parece fazer todo sentido para o cotista, porque permite diluir o risco.
O 051 Distressed 2023 FI Multi Credito Privado (segundo FOF da casa) e o 051 Distressed I FI Multi Credito Privado (primeiro FOF da casa) são disponibilizados ao investidor qualificado e possuem na carteira, de maneira indireta via outros fundos, NPLs (Non-Performing Loan, crédito não produtivo, em português), às vezes precatórios, crédito estruturado de alguma dívida, DIP (Debtor-in-Possession, em inglês, modalidade de crédito para empresas em recuperação judicial), e legal claims privados e públicos, a depender da especialidade de cada gestora.
“Um exemplo da JGP, eles focam muito em legal claim privado, porque é onde tem bastante retorno e não está no radar de todo mundo. Já, por exemplo, a Chimera, é uma casa que, inicialmente, começou o primeiro fundo muito forte em NPL e, nesse fundo atual, fazem precatório em valores um pouco menores, mas não é o foco das maiores teses, mais para rodar o caixa do fundo”, conta Manuela Gomes, analista da 051 Capital, explicando sobre as teses das gestoras dos fundos nos quais investem. “Outra classe seria um equity em special situations, que é o equity que a Starboard faz, por exemplo. Tem a Vega também, que estamos alocando agora, e, diferente de um private equity, não precisa tanto, em teoria, de um turnaround operacional. É muito por uma situação específica que eles encontraram. Essa classe de equity em special situations varia muito.”
A casa atribui o bom desempenho de seus distressed ao trabalho de alocação e de um acompanhamento mais próximo das gestoras que comandam os fundos nos quais alocam, com, praticamente todos os meses, visita e abertura de carteira desses players. “Dentro dos FOFs, temos três tiers: 1, 2 e 3. E dependendo do tier, fazemos um comprometimento de capital maior ou menor dentro do que temos disponível de dry power (reserva de caixa) do fundo. Para chegar à conclusão desses tiers, temos um comitê de investimento, de aprovação dos fundos, levando esses dois critérios, quantitativos e qualitativos”, esclarece Brochmann.
A casa está colocando na rua seu terceiro FOF da categoria distressed e pretende ofertá-los para fora de sua base atual, de 16 famílias, acreditando que há interesse por produtos diferentes como os fundos distressed, especialmente de quem ainda não tem contato com ele. Para o ano, pelo lado do ativo, Brochmann diz que o segmento é acíclico, porque independe um pouco de conjuntura do momento, e que é uma classe praticamente feita para a condição do Brasil. Já do ponto de vista do passivo, o ambiente de incerteza e juro alto retrai um pouco o investidor, que muitas vezes prefere estar na liquidez.


PUBLICIDADE
O terceiro lugar, por sua vez, ocupado pelo FIDC Distressed Np Subordinada Mezanino, da Solis Investimentos, acumula um retorno de 12,8% em um ano. Procurada, no entanto, a gestora não quis se manifestar sobre o produto, bem como sobre o quinto lugar da lista, também de sua gestão, o FIDC Distressed Np Subordinada.
Já quarto lugar, pertence ao CSHG Jive Distressed IV FICFI RF, da JiveMauá, obteve um retorno de 10,8% no período. A meta da gestora é de 20% ao ano. A estratégia do fundo, disponível apenas a investidores institucionais, está baseada na construção de portfolios balanceados entre estratégias de compra de dívida defaultada, créditos oriundos de litígios judiciais/arbitrais, e operações de crédito de transição.
“No NPL, a estratégia é focar em poucos ativos, com maior qualidade, que conseguimos diligenciar e encontrar recursos escondidos pelo devedor”, comenta Mateus Tessler, sócio responsável pela estratégia de Distressed e Special Sits na Jive. “Em litígios e precatórios, estamos direcionados a investir em duas estratégias. Litígios contra devedores privados e solventes, apostando em demandas comerciais, aportando no reforço jurídico e racionalidade a disputa; e precatórios não maiores do que R$ 100 milhões, de preferência oriundos de entes federativos que adotaram a política de acordos como uma política de estado, ou seja, aplicado por governos de ideologia política distinta.”
No crédito, a casa está focada no financiamento de situações transitórias de iliquidez, principalmente no segmento de infraestrutura, que está bastante ativo e ainda tem excelentes oportunidades. “Olhamos transações que tem a perspectiva de devolver pelo menos 25% a.a. No pipeline atual, vemos grandes oportunidades para NPL no agro e crédito para o setor de energia e sua infraestrutura em geral, bem como operações de financiamos para bancos de médio porte para reforço de capital regulatório”, conta Tessler.
A Jive tem cinco diferentes feeders e, no fundo onde explora 100% do potencial da estratégia, está com retorno próximo a 133% do CDI desde o começo do Fundo – um retorno médio superior ao CDI. “O Fundo IV ainda está período de investimento, temos 40% do capital sendo investido este ano. O início dos investimentos sempre traz consigo a necessidade de gastos com diligências, contratos que geram custos iniciais. O retorno do fundo nesse começo do ano foi influenciado por estas despesas”, comenta o sócio, sugerindo que o retorno deveria ser ainda maior.
Ainda com dry powder e focada no investimento do fundo IV e na devolução de capital dos fundos II e III, ambos em período de desinvestimento, a casa ainda não pensa em novas captações nos distressed. Para o ano, o ambiente conturbado deve gerar desafios, mas oportunidades, embora prefira ficar de fora das ações. “Com tamanha incerteza, perspectiva de aumento de benefícios do estado, gastos e incentivos/isenções de impostos, vemos um cenário cuja melhor aposta é investir em ativos de créditos (crédito, precatórios de médio valor), que por definição, são indexados, e em NPL, desde que tenhamos um cenário muito claro de recuperação de patrimônio. O cenário não está bom para apostar no ‘equity’ de nada”, opina Tessler.
Outro grande nome com desempenho positivo, em sexto lugar, o JGP Distressed Fc FI Multi Crédito Privado, da JGP Gestão, com retorno de 10,7%. O fundo, que investe majoritariamente em outros fundos, está disponível apenas ao investidor qualificado e a gestora, procurada pela reportagem, não quis se manifestar sobre o produto.
Por fim, o último na lista de desempenhos positivos, o Valecred Distressed & Special Sits FIDC Np, da Tercon Investimentos, e um retorno de 4%, investe em direitos creditórios cuja natureza não foi identificada, visto que a gestora não retomou o contato até o fechamento da matéria.