



Incorporadoras, resilientes mesmo com piora do cenário, devem receber guinada com MCMV ampliado
Mesmo diante de um juro alto com a Selic a 14,25% ao ano, que tende a encarecer os custos das empresas e financiamentos imobiliários, as incorporadoras seguem resilientes. Embora haja atuação em diferentes públicos, de alta, média e baixa renda, o segmento, no todo, ainda não sofreu com os repasses dos preços, mas as ações das companhias operam com desconto. A perspectiva é que haja alguma volatilidade nas vendas para a alta renda, enquanto para o segmento de baixa renda há otimismo devido ao financiamento favorável do Minha Casa Minha Vida (MCMV) e ao uso do FGTS. O governo, inclusive, estuda ampliar o programa habitacional, que atualmente conta com três faixas e atende a renda mensal de até R$ 8 mil, para quem ganha até R$ 12 mil, o que pode melhorar as perspectivas para a média renda, que foi bastante afetada.
Os balanços referentes ao 4º trimestre de 2024 revelaram caixas resilientes. Na alta renda, Eztec teve lucro líquido de R$ 126,6 milhões, alta de 53% ano a ano, e receita de R$ 426,6 milhões, 26% superior na mesma base de comparação, enquanto Trisul teve lucro líquido atribuído aos controladores de R$ 72,6 milhões, alta de 63,3%, e receita líquida de R$ 418,9 milhões, avanço de 47,9% em um ano. Já para a Cyrela, que apresenta seus resultados nesta quinta-feira (20), as expectativas são de um resultado positivo e de destaque, após uma prévia operacional que superou as expectativas, com a vantagem de atuar tanto na baixa quanto na alta renda.
Aprenda procedimentos indispensáveis para convocação, quóruns, deliberações e aprovações no curso “Assembleia de acionistas”
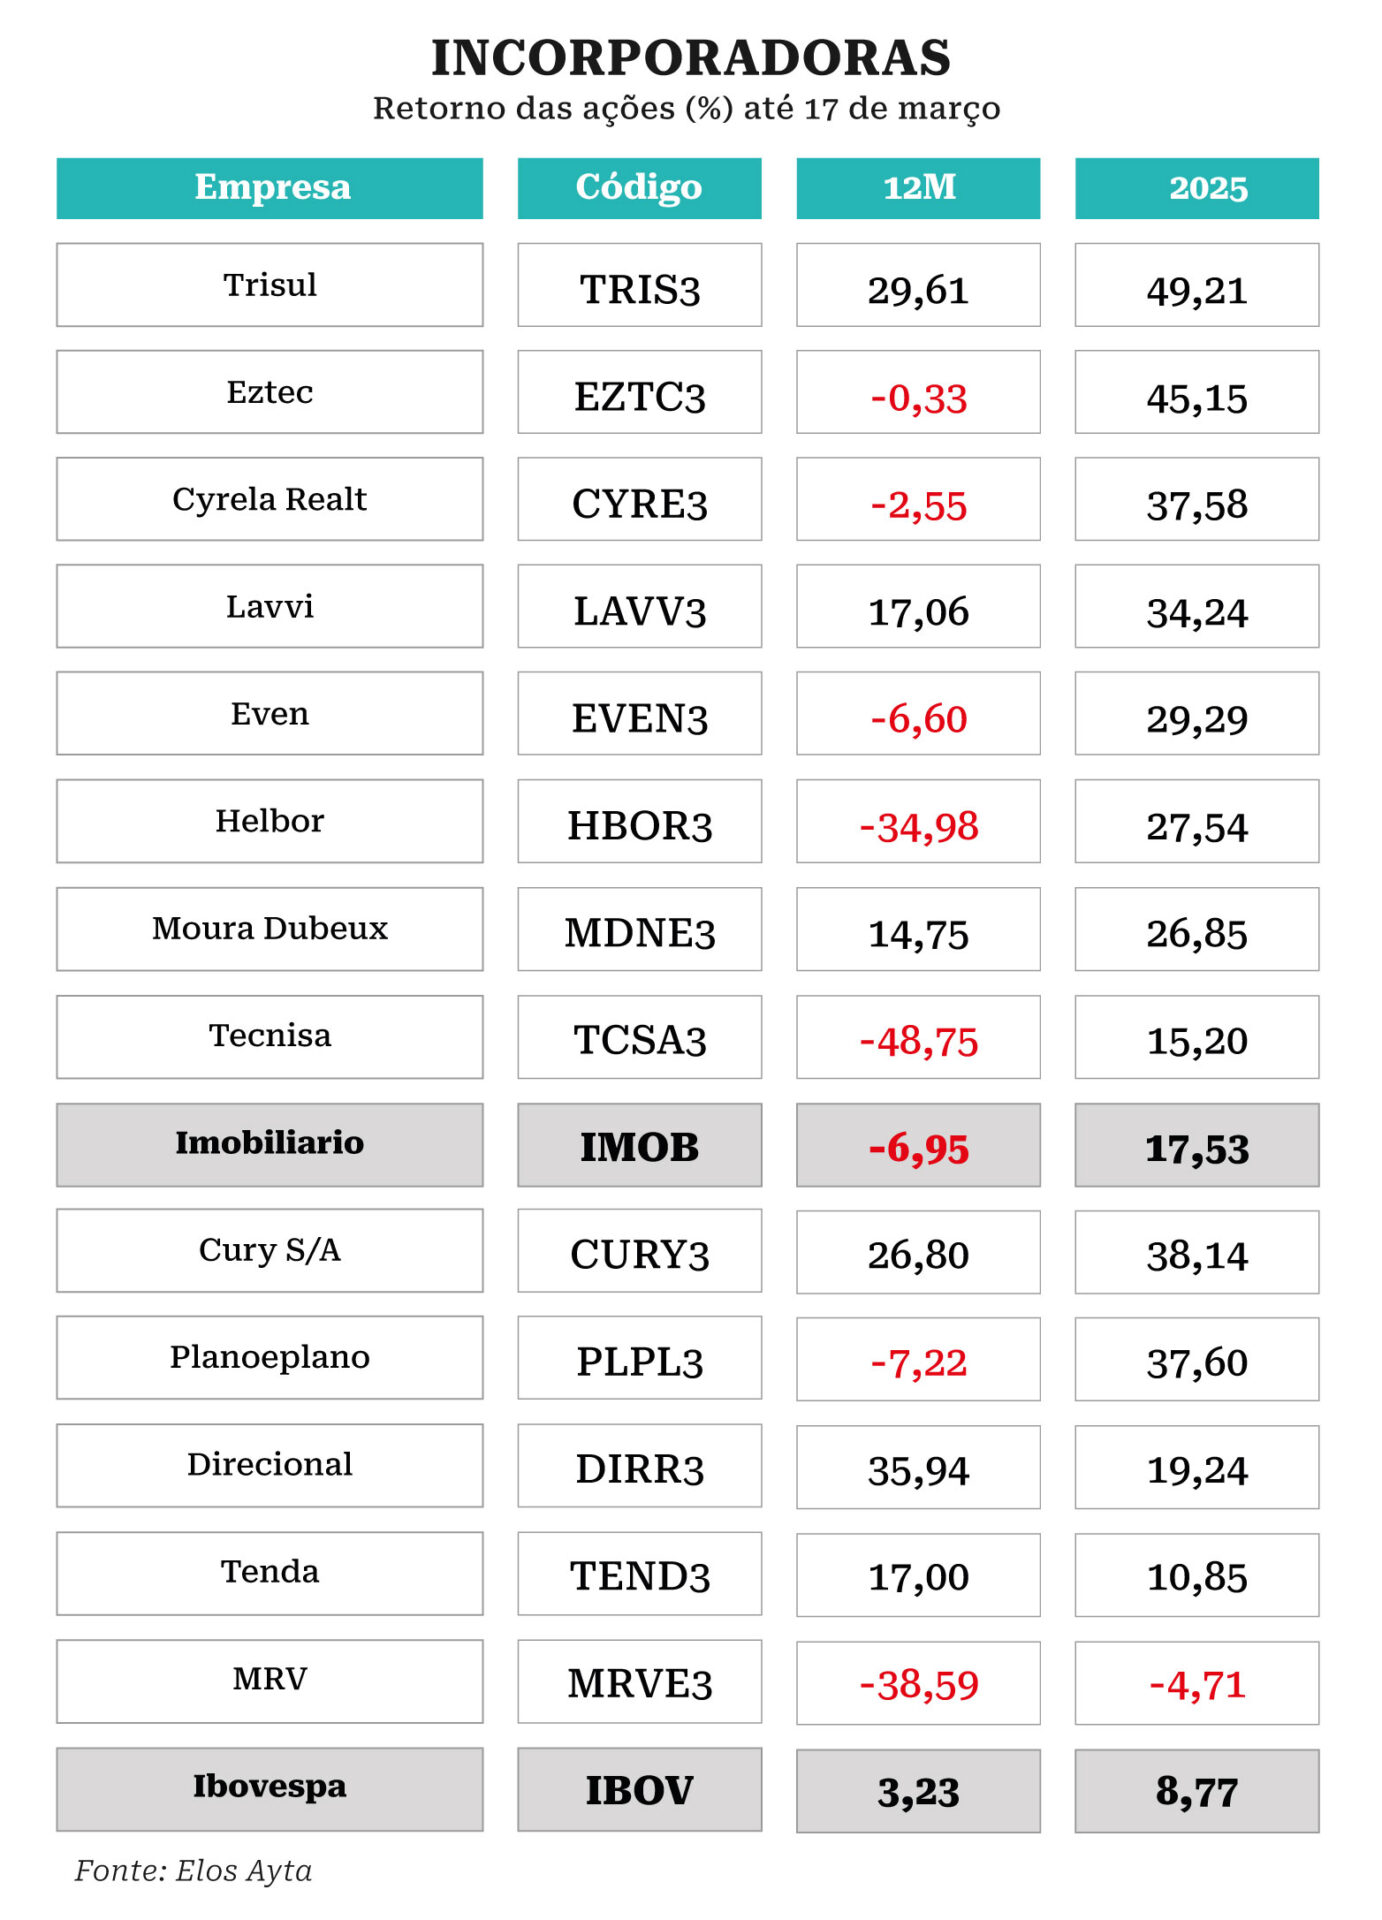
A Eztec, inclusive, chegou a subir quase 18% após a divulgação do balanço, também em meio a um anúncio de dividendos. No ano, todas as incorporadoras operam em alta, com exceção da MRV, visto que estão com algum desconto. Mas em 12 meses, os desempenhos são mistos.
“Quando olhamos produtos de alta renda, obviamente há um impacto muito menor nessa subida de juros, controle de inflação. É um público que vai muito mais para o serviço, para o projeto, a localização. E isso tem prêmio, tem bastante margem das construtoras nesse segmento acertarem o produto para o público e isso elas têm entregado”, comenta Enrico Cozzolino, analista da Levante, citando que o segmento sofre menos.
Na baixa renda, Cury apresentou resultados sólidos diante de uma receita líquida 28% maior ano a ano, a R$ 1,04 bilhão, e lucro líquido de R$ 166 milhões (3% maior ano a ano), já a Direcional teve receita líquida trimestral de R$ 924 milhões, 46% superior na comparação anual, com lucro líquido 82% maior que no 4º tri de 2023, a R$ 181 milhões. Enquanto isso, MRV&Co segue com alavancagem, ampliando seu prejuízo ajustado para R$ 153,8 milhões no quarto trimestre de 2024, de R$ 125,5 milhões um ano antes, e somou vendas líquidas de R$ 2,6 bilhões na incorporação, 19,2% maior ano a ano. A Tenda, por sua vez, reverteu um prejuízo de R$ 19,6 milhões e registrou lucro líquido consolidado de R$ 21,3 milhões, com receita líquida de R$ 850,6 milhões para o grupo, alta de 12,7%.
“Cada uma tem sua peculiaridade, seu momento. Existem aquelas empresas mais alavancadas, outras com estrutura de capital mais bem estabelecida. Mas, destacando o segmento econômico de classe popular, ele é fomentado pelo MCMV. Essas empresas, em geral, apresentaram recordes de venda, recordes de lucro, e entre outros indicadores, novamente, favorecidos pelo programa”, esclarece Caio Araújo, analista da Empiricus.
A tendência é que taxa de juros básica (Selic) alta, inflação pressionando e indícios de uma desaceleração econômica afete as incorporadoras em relação aos custos e à demanda pelos imóveis, no entanto, elas têm apresentado resultados fortes, isso porque além de o Brasil ser um país de alta volatilidade a qual o mercado “se acostuma”, boa parte do segmento atua com a baixa renda, que possui subsídios do governo, ou na alta renda, em que altas dos juros têm menos efeito no poder de compra, quando não nas duas. Já na média renda, que costuma ser mais afetada pelos juros, boa parte das listadas não atua mais ou tem mercado mais reduzido, conta Luis Assis, analista de real estate da Genial.

PUBLICIDADE
“O quarto trimestre como um todo ainda foi muito bom. Pegando o comecinho de 2023, por exemplo, tinha algumas empresas que estavam vendendo um pouco mal, no finalzinho da primeira subida de juros. No quarto trimestre, não aconteceu isso ainda. Parece que já está começando a afetar um pouquinho. Saíram dados da Secovi de janeiro e dá uma sensação de que houve uma desacelerada”, diz o analista da Genial, ponderando que, como existe a sazonalidade de janeiro, pode ter afetado o indicador.
Para Cozzolino, da Levante, como o juro demora a surtir efeito no repasse dos preços, também “tem um tempo de maturação, seja no sentido de uma crise no financiamento ou para redução do interesse em termos de compras, aumento de custos etc. O pior momento desse lado não chegou”, conta, dizendo que por isso os efeitos ainda não foram sentidos e que podem também não chegar. Fora isso, o analista cita que essas empresas, pelo lado do investimento, estão descontadas olhando métricas históricas.
“Estamos em um país de juro alto e inflação alta. Elas passam maior parte do tempo lidando com isso, olhando em preço de tela frente ao cenário de incertezas, ainda destacamos como barato e os resultados apresentados mostram resiliência e como algumas companhias sabem atuar num nicho que sofre menos”, diz Cozzolino, citando Eztec, da alta renda.
Olhando para média e alta renda, os resultados são mistos. Mas é preciso sempre comparar a performance de mercado com as estimativas dos agentes financeiros, lembra o analista da Empiricus. “Caso as estimativas estejam exageradamente pessimistas ou conservadoras – é melhor utilizar conservadoras – determinadas performances acima da média, quando se comparado ao consenso, podem promover uma performance favorável da ação”, diz Araújo. “Não vemos um ritmo de venda extraordinário e não vemos muita influência da taxa de juros, mas há uma demanda sólida, principalmente em São Paulo. Isso tem favorecido, de certa forma, a performance das empresas de SP.”
Para a alta e altíssima renda, existe demanda e capital disponível, mas “se aumentar mais o juro real, a pessoa que tem dinheiro parado está ganhando mais ainda. Ela pode ser desincentivada, talvez, a comprar um imóvel, já que está valendo tanto a pena deixar o dinheiro parado”, diz o analista de real estate da Genial, ponderando que juro real não é tão desacelerador da demanda neste segmento e sim mais para a média renda. Ainda assim, para o analista, as companhias do segmento estão seguras e bem posicionadas.
MCMV e perspectivas
A camada que costuma sofrer com a alta dos juros é a média renda, especialmente quando se trata de imóveis. Com isso, as incorporadoras foram reduzindo seus portfólios nesse segmento e ampliando em alta renda ou baixa. Quem sofre, especialmente, são as não listadas. Agora, o segmento pode ter um incentivo devido a alterações no MCMV, especialmente na camada de média renda que tem sido comprimida.
“Agora temos esses novos R$ 15 bilhões para o Minha Casa Minha Vida que, pelo jeito, vai atender uma boa parcela desse pessoal de média renda. O governo está discutindo tirar esse valor do Fundo Social do pré-sal e colocar no MCMV, o que daria uma possibilidade para fazer um aumento da faixa de renda, que talvez seria o equivalente a uma faixa 4 que já teve no passado”, comenta Assis, da Genial, dizendo que isso daria uma “folga para a média renda”.
Para as incorporadoras que atendem à baixa renda sofrerem com queda nas vendas, afirma o analista da Genial, teria que ter algum indício de endividamento familiar aumentando, de comprometimento de renda familiar com os serviços básicos aumentando, o que tende a acontecer, mas há muito espaço. “A discussão mais relevante é com relação ao aumento de preço, talvez. De velocidade de venda, todas estão vendendo muito bem e rápido. E a tendência é continuar. Vamos discutir margem. Se a inflação começar a dar uma aumentada, tem esse problema na baixa renda, porque não tem reajuste para a construtora”, conta.
A perspectiva é que a baixa renda siga nesse ritmo pelos próximos dois ou três anos, dados os incentivos do MCMV e o orçamento do FGTS, que financiam boa parte das operações. Embora a Selic impacte MRV dada a sua alavancagem, as incorporadoras do segmento estão bem posicionadas, especialmente Cury e Direcional, que estão com caixa líquido e com pouca dívida, respectivamente. “De forma geral, não tem nada que desacelere muito o setor, ao todo, como um bloco nas listadas. Um ponto que dá para pensar, na verdade, é não crescer mais em 2025 ou crescer muito pouco”, pontua Assis, citando a possibilidade de menos lançamentos. “Mas a perspectiva ainda é boa.”
O setor, inclusive, está descontado, mas em linha com a Bolsa. A perspectiva para ele é até mais positiva que para a Bolsa. Araújo, da Empiricus, cita que há um encarecimento das taxas de financiamento imobiliário para média e alta renda, mas, por ora, as companhias continuam com níveis de vendas razoáveis. “É esperado que, com uma desaceleração da atividade, exista uma certa volatilidade em termos de venda. No que diz respeito à rentabilidade, as margens têm gradualmente melhorado com a entrada das safras mais recentes nos resultados das companhias. Isso pode continuar acontecendo”, diz.
No que diz respeito à classe econômica, a Empicirus tem um cenário um pouco diferente, dado que o MCMV “sustenta um financiamento favorável para a população e para a criação de novas moradias e está no radar do governo e do comitê do FGTS uma revisão dos parâmetros. O que também pode agregar atratividade para o setor”.