



Corporativas com prazos acima de 10 anos são raras, mas em debêntures incentivadas é tendência
Se na dívida corporativa o risco faz com que os prazos de vencimento das debêntures sejam mais curtos, nas debêntures incentivadas, o contrário é válido. Mesmo assim, prazos ainda mais longos, acima de 10 anos, têm sido uma tendência recente, especialmente nos últimos 12 meses, segundo especialistas ouvidos pela Capital Aberto. Tempo dos projetos e mudança no mercado, que mostra um investidor mais disposto a prazos alongados, colaboram para esta tendência.
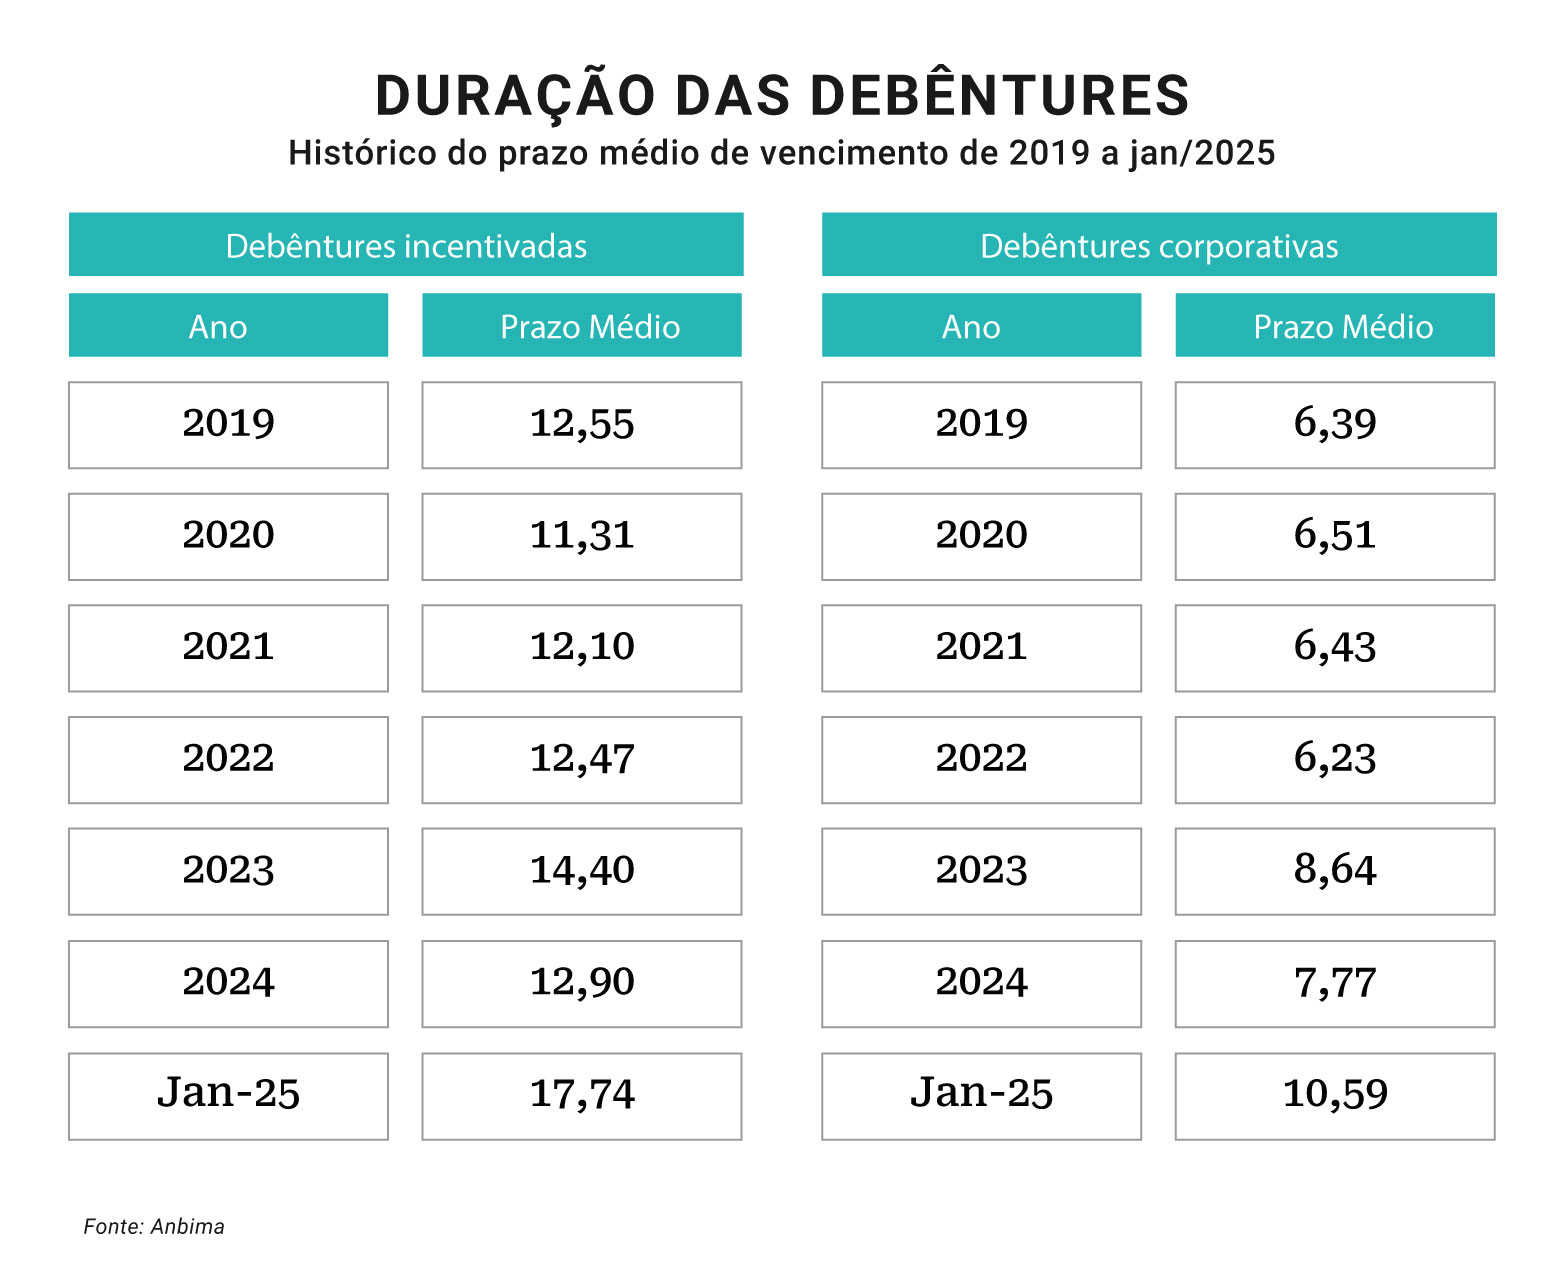
Em janeiro, segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), o prazo médio de vencimento ficou em 17,7 anos para as debêntures incentivadas, contra 12,9 anos em 2024. Embora tenha havido, principalmente, um outlier no mês, operação de R$ 5,55 bilhões da EPR Litoral Pioneiro S.A por 24,3 anos, em relação ao total de emissões de R$ 13,2 bilhões, os prazos têm se alongado.
“Quase 40% foi essa operação (da EPR), que tinha um prazo um pouco mais longo e puxou um pouquinho (o prazo médio), mas a tendência tem sido, nos últimos anos, sem dúvida nenhuma, a de alongamento”, comenta Cristiano Cury, coordenador da Comissão de Renda Fixa da Anbima.
O executivo comenta que, ao comparar as emissões feitas a mercado, enquanto as operações tradicionais (sem incentivo fiscal) tem prazo médio de entre 5 e 6 anos, as incentivadas foram ganhando espaço ao longo do tempo e indo para 10, 12 anos e atingindo 14 em 2023. “Ano passado foi mais ou menos 13. Falando em 2018, foi por volta de 10 anos o prazo médio. 2021, 2022, foi por volta de 12 anos, em 2023 foi 14 anos e meio”, conta.
Segundo Cury, isso acontece basicamente porque houve um crescimento muito grande do mercado secundário. “No passado, quando você comprava uma debênture, talvez você tivesse que carregar até o final, até o vencimento. Mas a partir do momento que entram novos players no mercado, e que você tem uma liquidez no mercado secundário muito maior, isso deu conforto para ele comprar papéis mais longos”, diz. Segundo ele, o volume negociado no secundário cresceu exponencialmente, inclusive, saindo de R$ 55 bi em 2018 para R$ 707 bi em 2024.
Descubra como regulamentações internacionais e locais moldam o uso da IA, protegendo direitos e promovendo inovação no curso “Regulação de IA no Brasil e no mundo”
Essa liquidez deu um conforto maior aos investidores para comprar o papel e não o levar até o vencimento, porque ao longo do caminho pode vendê-lo. “Se antigamente eu comprava papel de três a cinco anos, porque tinha que ficar com ele até o vencimento, agora posso comprar de sete, dez, doze, quinze, vinte. Porque quando eu quiser, eu saio dele”, comenta.
Cury ressalta que esse mercado de duration crescente foi uma tendência nos últimos anos, exatamente pelo ganho da liquidez e que “a tendência continua sendo vermos essas incentivadas com prazo acima de 12, 13 anos, de prazo médio para projetos, e as não incentivadas mais próximas de cinco, seis anos”.

PUBLICIDADE
A Galapagos, inclusive, que atua no mercado tanto comprando esses papéis para seus fundos quanto na frente de investment solutions, produz um relatório sobre a dinâmica desses títulos. A casa utiliza a mesma base que a Anbima, as ofertas encerradas na CVM.
Embora tenha havido uma boa quantidade de emissões nos últimos 12 meses com prazos entre 5 e 10 anos, 76% do volume de emissão está em papéis de 10 anos ou mais, enquanto 23% (ou seja, quase 1 em cada 4 emissões) tiveram prazo de emissão superior a 17 anos (dos quais cerca de 16% tiveram prazo de emissão superior a 19 anos), segundo estudo da gestora.
“De cada R$ 4 emissões em debêntures incentivadas, praticamente R$ 1 é concedido para papeis com prazo superior a 17 anos. E isso não é algo pontual de dezembro ou janeiro, é algo que vemos como uma tendência realmente dos últimos 12 meses. Tem meses em que essas emissões são até mais representativas do que esse número (17,7 anos)”, comenta Mariano Vieira, sócio e responsável pela área de DCM da Galapagos Capital. “Pegando um consolidado, para evitar distorções pontuais, em termos de volume financeiro, chegamos nessa conclusão de que é uma coisa normal para esse segmento.”
Olhando para o universo das emissões mais longas, Vieira comenta que são normalmente de concessionárias de setores de saneamento público e de rodovias, o que faz sentido devido às operações. “Esses são setores em que existem concessões que costumam ser de 30 anos. Se o concessionário tem uma receita garantida por 30 anos, o credor também se sente confortável de dar uma dívida razoavelmente longa. Por isso que acabamos vendo emissões de prazos que são bastante incomuns para o mercado de dívida corporativa”, diz.
Nos últimos anos, o uso de debêntures incentivadas para financiar os projetos de infraestrutura se popularizou. Antigamente, o bolso para isso era o bolso subsidiado, como o BNDES, a principal entidade com recursos para investimentos de longo prazo, segundo Vieira. “O que mudou é que o BNDES saiu um pouco de cena e várias inovações de regulamentação permitiram que o setor privado também participasse desse mercado. Dado que esse mercado tem o contexto de projetos de longo prazo, é razoável que as emissões também acompanhem esse prazo”, aponta.
De maneira mais ampla, o Marco Legal do Saneamento permitiu que muitas entidades da iniciativa privada participassem de concessões desse segmento. “E, apesar desse movimento da regulamentação ter acontecido anos atrás, estamos vendo, nesse momento, as concessões que foram feitas há alguns anos chegando na fase de captar recursos de dívida. Vemos agora o desdobramento de algumas ‘revoluções silenciosas’, de trazer mais o capital privado para projetos de infraestrutura, porque isso foi um movimento bastante incentivado nos últimos anos”, opina o executivo da Galapagos.
Embora os prazos de vencimento das debêntures incentivadas estejam mais longos, como o caso do outlier de janeiro, operação de R$ 5,5 bilhões e 24 anos de duração, a duration dessa dívida é consideravelmente menor.
O executivo da Anbima acredita que não deve haver uma mudança nos prazos, a menos que a matriz de emissores mude a ponto de alterar esse “número final”. “Diria que ano passado esses 14 [anos] vieram para 13 porque a gente teve um boom de corporativas grandes”, no entanto, o cenário para o próximo deve permanecer igual.
O que pode acontecer, hipoteticamente, cita Cury, é que, dado o juro mais alto, normalmente os financiamentos de projetos são medidos por meio de índice de cobertura, a capacidade de pagamento dos juros e da amortização através da geração de caixa dos projetos. “Como o juro está mais alto, talvez tenham que alongar marginalmente um pouquinho para caber dentro do fluxo”, teoriza.