




Sabesp se inspira em Equatorial e CEO foca em alocação de ativos e distribuição de dividendos
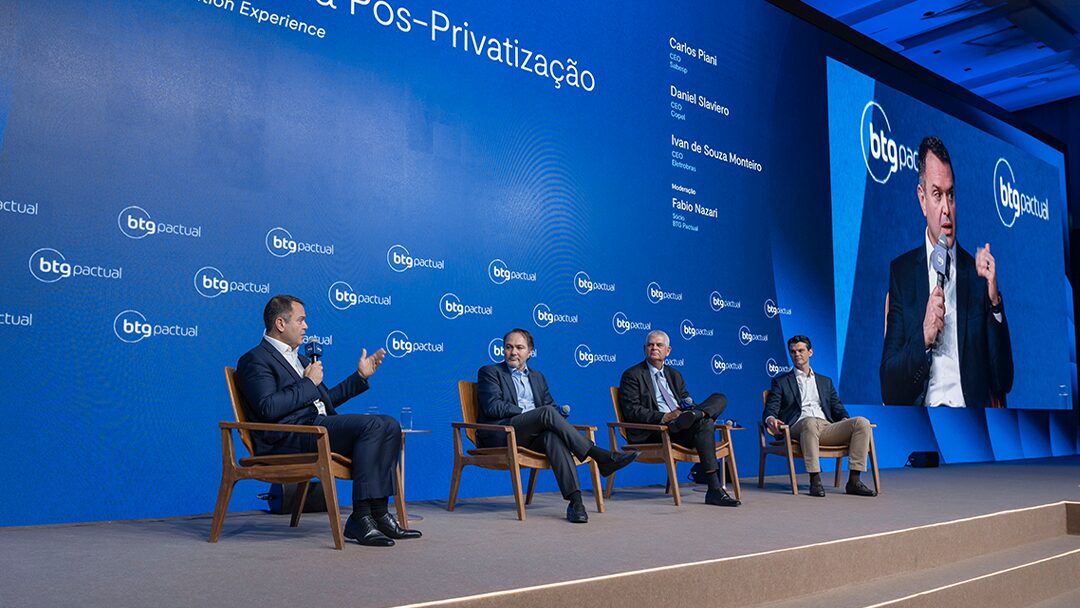
O processo de privatização é longo, especialmente para ajustar a cultura e processos internos. A empreitada, no entanto, foi bem-sucedida pela Eletrobras, seguida pela Copel, e agora é a vez da Sabesp. Durante evento promovido pelo BTG, os CEOs comentaram sobre o chamado “turnaround” e os objetivos das empresas, além do foco em alocação de ativos e a importância que dão à distribuição de dividendos.
No CEO Conference, Ivan de Souza Monteiro, CEO da Eletrobrás, citou as diferenças entre uma estatal e uma empresa privatizada, como a flexibilidade que a segunda estrutura permite. Monteiro, que possui anos de experiência no Banco do Brasil e na Petrobras, também falou sobre a estrutura da estatal. “Defino a Petrobras como um grande hardware que tinha um software de gestão muito ruim, e sabendo que a gente poderia extrair daquele ativo uma contribuição extraordinária para o resultado da companhia, a gente implementou isso”.
Sobre a Eletrobras, Monteiro disse que a companhia já chegou ao fim de seu processo de estruturação. “Nós não vamos mais usar essa expressão [turnaround] dentro da Eletrobras”, citando que “aquele trabalho clássico na Eletrobras” de redução de custos, de racionalização, de atrelar a remuneração à performance da companhia e o trabalho de due diligence já foi feito.
Já Daniel Slaviero, CEO da Copel, destacou a estratégia da companhia após a privatização de “focar no core business”, que é energia elétrica, e vender ativos “não core”. “Começamos a vender ativos que eram não core, Telecom, depois da privatização, veio algumas outras séries de ativos, e reforçar e investir na nossa base atual e nas pessoas. Junto com isso veio um amplo processo de ganho de eficiência”, disse.
A privatização da Copel, que ocorreu em 2023, teve como modelo a Eletrobras, cuja privatização foi feita em 2022. “O modelo Eletrobras foi muito inspiracional para nós. Colocamos um ou outro detalhe local, uma golden share, uma garantia de investimentos em distribuições, coisas que ajudaram na narrativa e no discurso político”, contou Slaviero, que também destacou, mais tarde, o benefício de ser uma corporation, sem controlador definido.
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215”


PUBLICIDADE
Já a Sabesp, mais recente no processo de privatização, tem como inspiração a Equatorial, que ficou com a fatia máxima na companhia, de 15%, tornando-se acionista de referência. “Alguns paralelos com a Equatorial, a Equatorial tinha um desafio de time, que a Sabesp, em determinada medida, também teve. A gente mudou a parte do time, não técnico, mas fizemos essa mudança. A Sabesp também tem o desafio da universalização”, disse Carlos Piani, CEO da Sabesp, que comentou mais tarde sobre um desafio de Capex muito grande, como a Equatorial também teve.
“Na Equatorial, há 20 anos, a gente tinha que aumentar 50% o CAPEX de um ano para o outro, e eu não consegui. Então, não é só ter dinheiro”, disse Piani. “Então, provavelmente, nos próximos cinco anos, estaremos entre os maiores investidores do Brasil para fechar essa lacuna. Diria, experiências semelhantes, a Equatorial é uma grande inspiração, usamos como exemplo do que pode ser alcançado.”
O executivo também comentou sobre o peso da ex-estatal e os planos para a companhia. “É a terceira maior empresa do mundo, hoje, depois da American Water e da Veolia. Hoje tem um market cap de aproximadamente US$ 12 bilhões. E a nossa visão é clara: queremos ser a maior empresa do mundo. Esse foi o primeiro objetivo que a gente desenhou, e o primeiro obstáculo nisso é a universalização”, conta.
A Sabesp pretende universalizar o saneamento básico em todos os municípios que atende até 2029 e, para isso, a empresa vai investir R$ 68 bilhões.
Alocação de capital e dividendos
O executivo da Sabesp comentou que, tendo a Equatorial como modelo, boa parte do seu valor veio de boa alocação de capital. “Lógico que os ativos existentes continuaram gerando alfa para os investidores, mas houve uma migração dos ativos existentes para novos ativos. E a Sabesp não vai ser diferente”, disse, afirmando que o driver de valor vai ser, primeiro, a transformação na companhia, e depois virá de um crescimento inorgânico.
Sobre dividendos, durante o painel, Piani lembrou que existe uma restrição de payout na Sabesp, que vai reduzindo ao longo do tempo, até 2029. Atualmente e até o ano que vem, de até 25%. “Esse teto, ele vai subindo anualmente até 100% até 2029. Isso foi posto pelo governo para minimizar o risco de não ter funding para a universalização”, mas acredita que “a Sabesp tem toda a capacidade de ser uma empresa de crescimento com distribuição de dividendos.”
Já o CEO da Copel reforçou que “nenhuma empresa gera valor no longo prazo só cortando o custo e vendendo ativo. Ela gera valor de maneira sustentável fazendo boas alocações de capital”. A companhia, inclusive, tem feito um trabalho muito grande de desinvestimento e swap de participações. Slaviero também citou a importância dos dividendos. “Nós entendemos que no nosso caso, uma empresa como essa, tem que pelo menos pagar 50% de payout”, lembrando que a Copel pagou cerca de 65% de payout em todos os últimos 5 anos, com exceção de um, em que pagou 50%.
O dirigente da Eletrobras, por sua vez, destacou que “no negócio de geração e transmissão tradicional, o melhor investimento que a gente pode fazer é nos nossos próprios ativos” e reforçou que isso irá melhorar. Monteiro também disse que “não é momento exterior nem de aquisições espetaculares. Não faz nenhum sentido nesse momento. A gente tem feito alocação de capital, muito focado nos nossos próprios ativos”.