



Oportunidade de compra de cotas baratas de FIIs esbarra em restrição de capital e alocação
Em meio a um cenário macroeconômico desafiador, que tem penalizado tanto a cota patrimonial quanto a cota negociada (valor de mercado) dos Fundos Imobiliários (FIIs), surgem oportunidades para fundos com melhor desempenho comprarem ativos descontados visando ganho de capital e rendimentos. Apesar do bom momento para aquisições, a indústria se vê limitada pela falta de capital, visto que sofreu com a fuga de investidores para a renda fixa. Os fundos que captaram, em boa parte, já têm compromissos assumidos. Ainda assim, alguns FIIs têm conseguido aproveitar a chance para robustecer o portfólio.
Devido a esse ambiente, há espaço para aumento de posição, especialmente dos FIIs fundos de fundos (FOFs). “Eles aproveitam esse cenário para comprar cotas mais baratas, até pensando em ganho de capital futuro, porque é nesse movimento que ele aumenta a distribuição dele e beneficia o seu próprio cotista”, comenta Marx Gonçalves, head de fundos listados da XP. No entanto, a oportunidade de boas compras esbarra na limitação de capital, visto que boa parte do mercado já está alocado, pondera o analista.
Conheça os impactos das Resoluções CVM 214 e 175, garantindo segurança e conformidade jurídica no curso “Fiagro e a Resolução 214”
O preço, o valor patrimonial e o próprio FFO yield, indicador que avalia a capacidade de um fundo imobiliário de gerar caixa, estão em um patamar interessante, assim como dividend yield. “Alguns indicadores clássicos denotam uma oportunidade. É óbvio que esse patamar de preço está atrelado ao movimento da política monetária”, cita Caio Araújo, analista de FIIs da Empiricus.
O mercado está convivendo com um aumento da taxa de juros e, historicamente, esses ciclos de aperto monetário são prejudiciais para a renda variável, especialmente para os FIIs, que possuem uma grande quantidade de pessoas físicas na indústria, fluxo de saída este que faz com que as cotas estejam com descontos significativos. “Em alguns segmentos, encontramos descontos de preço ou valor patrimonial na máxima histórica, como os escritórios. No que diz respeito à oportunidade, esse ano de 2025 promete continuar com volatilidade”, comenta Araújo.
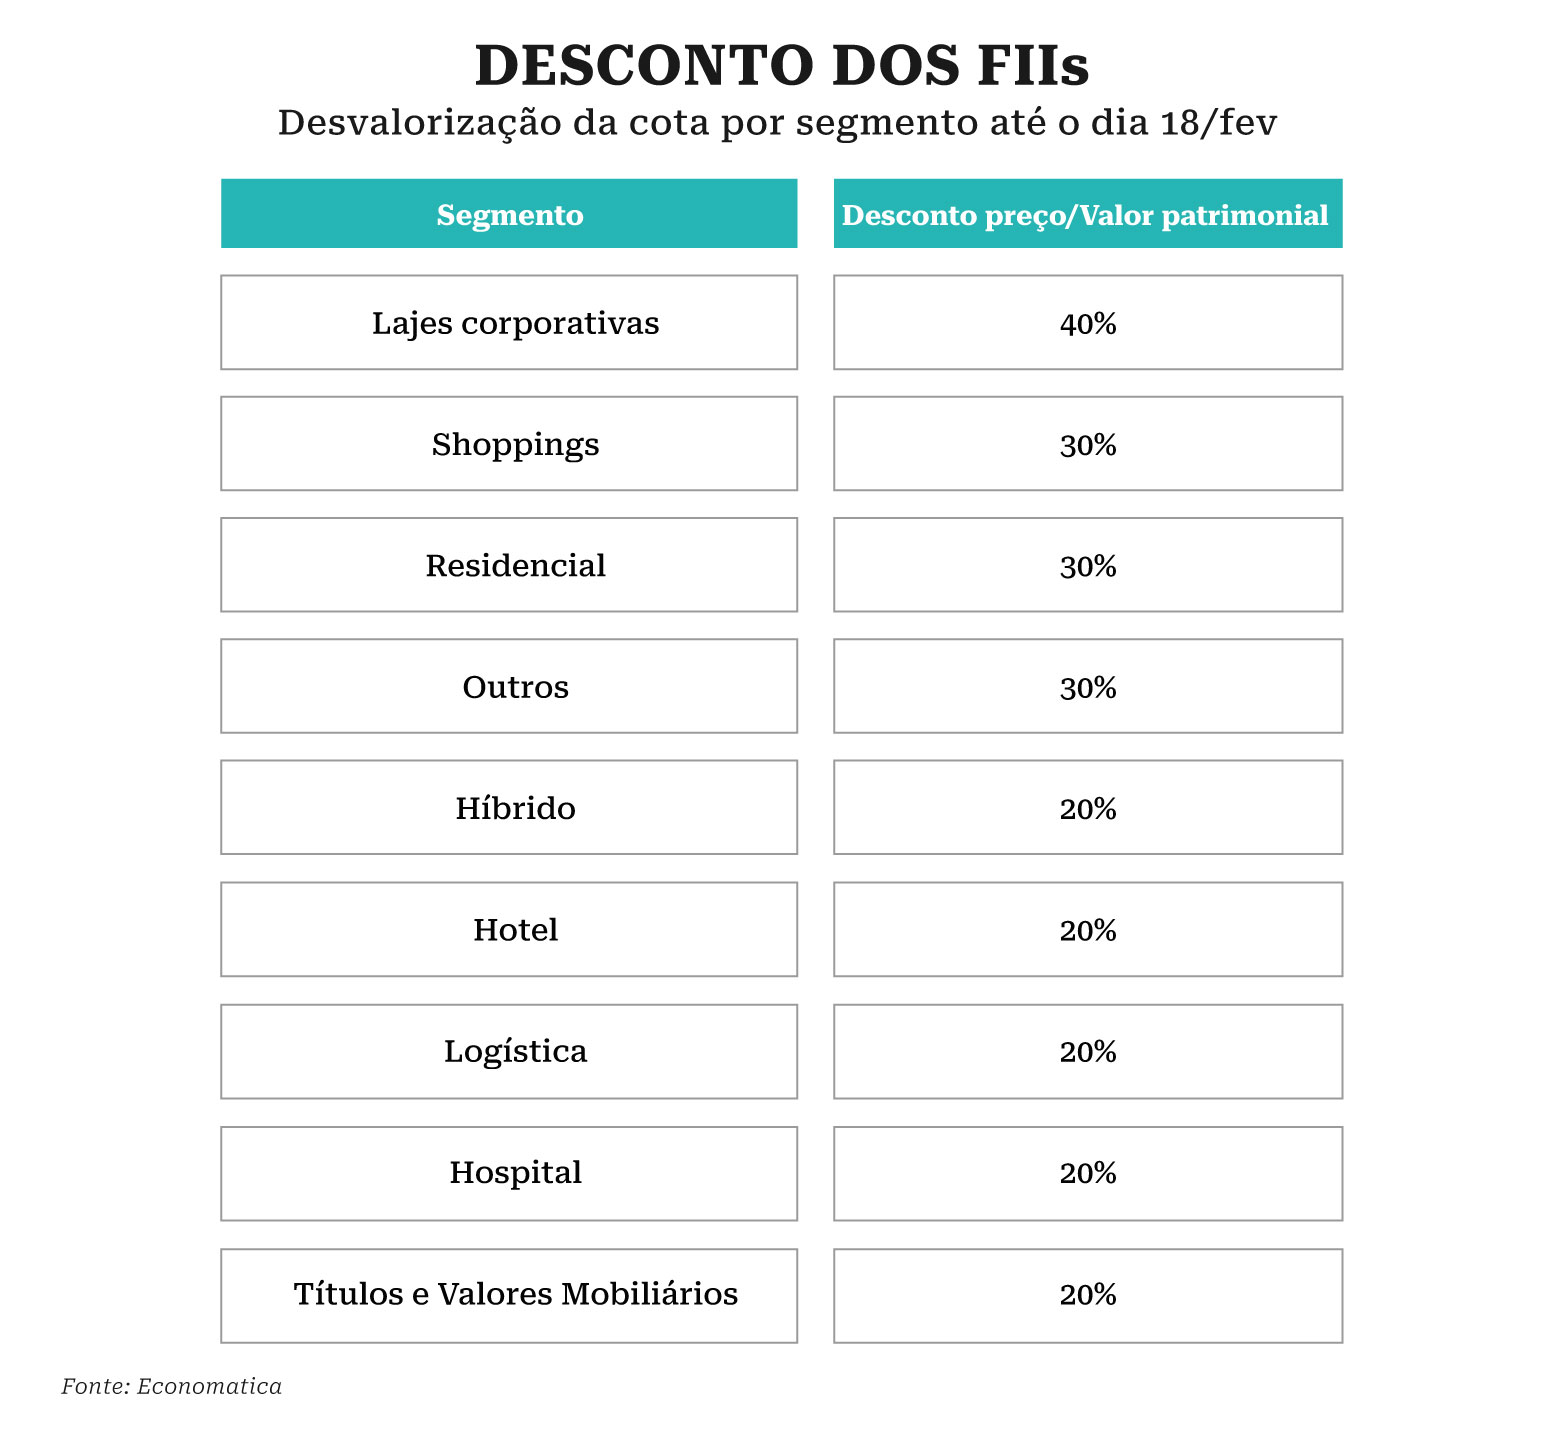
Segundo levantamento da Economatica, dos fundos listados em Bolsa, o segmento que mais apresenta desconto na cota em relação ao valor patrimonial é o de lajes corporativas, com média de 40% de desvalorização, seguido por shopping e residencial, ambos com média de 30%.
“Lajes corporativas são os FIIs que estão mais para trás, têm boas compras que poderiam ser feitas nesse segmento. É claro que lajes corporativas não se pode comprar em qualquer lugar. Tem que comprar nas principais regiões, nas regiões primárias, em São Paulo”, conta o head de fundos listados da XP. “Na sequência, diria que logístico também. Acho que galpões são até uma possibilidade mais real de compras, porque este ano tem uma previsão de um volume grande de entregas de novos estoques, principalmente até o raio 60 de São Paulo.”
Mas os FIIs de tijolo não são os únicos a sofrer. Os chamados FIIs de papel, que alocam em crédito, ainda que estejam com vantagem em relação aos de tijolos, também estão com descontos bem acima da média histórica. “Inclusive, alguns deles, na máxima histórica. E mesmo falando de fundos com risco de crédito controlado. Alguns deles, especialmente aqueles que têm indexação ao IPCA, hoje estão com descontos consideravelmente elevados, próximos de dois dígitos”, esclarece Araújo, da Empiricus. “Isso tem muito a ver com a marcação ao mercado da carteira, dado que a curva de juros inclinou muito e a marcação dos dígitos da carteira deteriorou-se.”
Também há uma correção monetária de curto prazo, especialmente nos últimos três meses, bem inferior ao CDI. “Olhando os fundos indexados ao CDI, eles tiveram rendimentos maiores do que os fundos indexados ao IPCA. Então tem essa diferenciação de indexador”, complementa.
Esses FIIs de papel, segundo a Economatica, estão com desconto médio de 20% na cota em relação ao valor patrimonial, mas há fundos com descontos que vão de 10% a 80%, favorecendo movimentos como o da Cy Capital, gestora de fundos imobiliários cuja controladora é a Cyrela, que tem comprado participação nesses fundos.
“É um momento oportuno, e sim, estamos de olho. Fizemos um movimento de comprar alguns fundos imobiliários, apesar de não ser a nossa tese principal em nossos dois fundos de crédito. Mas vivemos de oportunidade também. Compramos um pouquinho, até 5% do PL em cada fundo, nem chegamos nisso ainda. Mas estamos de olho”, conta Danny Gampel, sócio e head de fundos de crédito da Cy Capital.

PUBLICIDADE
Embora a casa prefira originar as operações internamente, ela tem aproveitado as oportunidades do mercado. “Quando você vê essa diferença entre valor de mercado e valor patrimonial, imagina você chegar no mercado para comprar um pão, e você sabe que ele custa R$ 1,00, mas está sendo vendido por R$ 0,50. Você fala, ‘nossa, tem uma oportunidade aqui, vou comprar dois pães’. É mais ou menos isso que acontece nesse momento”, diz Gampel.
O motivo da compra, além da perspectiva de ganho de capital com a valorização da cota que foi comprada com desconto, é a distribuição de rendimentos maiores. “Imagine que o fundo tem uma cota que vale R$ 100,00 patrimonialmente e ele distribui R$ 1,00 por mês de rendimento. Se essa cota está sendo negociada a R$ 80,00, por exemplo, tem um desconto de 20% em relação ao valor patrimonial, e ele continuar pagando R$ 1,00. Na prática, se ele segue pagando R$ 1, agora sobre R$ 80 (cota com desconto), o yield passa a ser de 1,25% ao mês”, explica.
Com isso, o investidor tem uma oportunidade de ganhar um rendimento maior do que antes. Comprando a cota, o fundo recebe os dividendos, geralmente mensalmente, e ainda recebe isenção nesses rendimentos.
A Cy Capital escolheu poucos fundos para compra de suas cotas, cerca de 4 ou 5, e apenas com teses de crédito. Embora tenha uma estratégia em logística, com dois fundos, ela é voltada para o desenvolvimento logístico e não compra outros fundos. “Eles não são de renda. Quando você compra o galpão pronto, a gente poderia vender esses galpões prontos para, quem sabe alugados, para outros fundos de renda. É uma ideia em que podemos atuar, é uma conversa que pode ser que um dia surja aqui dentro, não sabemos”, diz o executivo da gestora.
Para o executivo da XP, no caso dos FIIs de papel é onde faz mais sentido comprar cotas de outros FIIs, desde que com risco baixo ou intermediário e sem eventos de crédito, do que comprar o CRI diretamente, porque o patrimônio líquido do FII de papel já é marcado a mercado de acordo com a abertura das NTN-Bs.
“Esse valor patrimonial já considera toda essa abertura da curva real de juros que observamos, mesmo assim, tem deságio sobre o patrimônio atual. Pensando num cenário de fechamento da curva de juros, que não me parece que vá ocorrer no curto prazo, mas que pode ocorrer mais para a frente, teria uma dupla camada de desconto para se beneficiar, do preço de tela abaixo do patrimonial e um patrimonial que pode valorizar com o fechamento da curva de juros”, conta Gonçalves, citando que isso acaba trazendo taxas internas de retorno, ou seja, TIRS, medida de rentabilidade calculada pelos FIIs, em torno de IPCA+9,5% ou IPCA+10%, já reduzindo os custos fixos de muitos desses fundos.
Esses números, no entanto, pressupõem projeções de longo prazo (fechamento da curva de juros) e representa um cenário hipotético, que depende de fatores macroeconômicos incertos, ressalta Gonçalves.
Limitação de alocação e recurso
Se por um lado há preços muito descontados, por outro, há um cenário macro e, eventualmente, até micro, que pode trazer incertezas. “Então, 2025 promete volatilidade. Agora, quando observamos num horizonte um pouco mais dilatado de tempo, 2 a 3 anos, nós entendemos que há uma oportunidade de compra, sim, nas cotas dos fundos imobiliários hoje”, diz Araújo, da Empiricus.
Já o head da XP pontua que um obstáculo é que, seja para comprar cotas ou ativos da carteira de outros fundos, observada a dinâmica de preço dos imóveis que também é muito sensível às variações dos juros, a maioria dos FIIs não tem caixa, e os que têm, é para atuar frente às suas obrigações e manter as suas operações. “Não tem caixa para alocação. Tanto que as empresas listadas de shopping, que em anos anteriores vendiam os imóveis delas em shoppings para FIIs, hoje não têm quem compre, justamente porque os fundos imobiliários não estão conseguindo crescer”, diz. Além disso, para fundos que não sejam FOFs, há uma limitação sobre o quanto podem investir em cotas de outros fundos, de 20% do patrimônio do fundo.
Os fundos mais prováveis de adquirirem essas cotas seriam os FII FOFs, no entanto, a dificuldade é que os FOFs já estão alocados. “Salvo raras exceções como, por exemplo, o RBRF, FOF da RBR Asset, que se beneficiou da liquidação parcial do HGPO, principal posição da carteira dele. Salvo este, e algum outro caso mais pontual, os FOFs já estão alocados”, diz Gonçalves.
Fora isso, os FOFs acabam sofrendo com duplos descontos, uma vez que a carteira de FIIs que eles possuem negocia com desconto em relação ao valor patrimonial, e o próprio fundo também negocia com desconto em relação ao valor patrimonial. “Então, o desconto chega a 30%. Em alguns casos, até mais. E isso faz com que nós também tenhamos uma visão positiva para a categoria, dado que, na nossa percepção, esse segmento foi exageradamente penalizado, principalmente nas últimas semanas”, opina Araujo, da Empiricus. Ou seja, além das cotas dos fundos em carteira negociarem abaixo do VP, o próprio FOF também opera com deságio.
Falando sobre as aquisições de cotas ou ativos de outros FIIs, para o analista, existiu e existe um movimento de consolidação na indústria nos últimos anos, que envolvia tanto a aquisição de fundos passivos em portfólios ativos, como fundos monoativos com imóvel de qualidade, ou um inquilino de qualidade deste imóvel, que foram absorvidos, quanto também uma gestora ser absorvida pela outra.
“Isso aconteceu com o Credit Suisse ano passado. Pode acontecer ao longo do tempo. Dado que tem uma quantidade de gestores relevante no mercado e com um cenário um pouco mais desafiador de curto prazo, é possível existir um movimento de consolidação”, diz o analista da Empiricus. “Nessa parte de movimentos institucionais, eu até vejo como esse segundo ponto um pouco mais presente hoje do que a aquisição dos monoativos, por exemplo, que é algo que eu entendo que o grande movimento talvez já tenha sido feito.”
*Essa matéria foi atualizada em 28 de fevereiro de 2025, às 18h22 para corrigir o trecho sobre o limite de investimento em cotas de outros fundos pelos FIIs, que é de 20%, segundo a CVM 175