



M&A de solares crescem 76% em 2024, impulsionadas por autoprodução, e 2025 pode repetir o passo
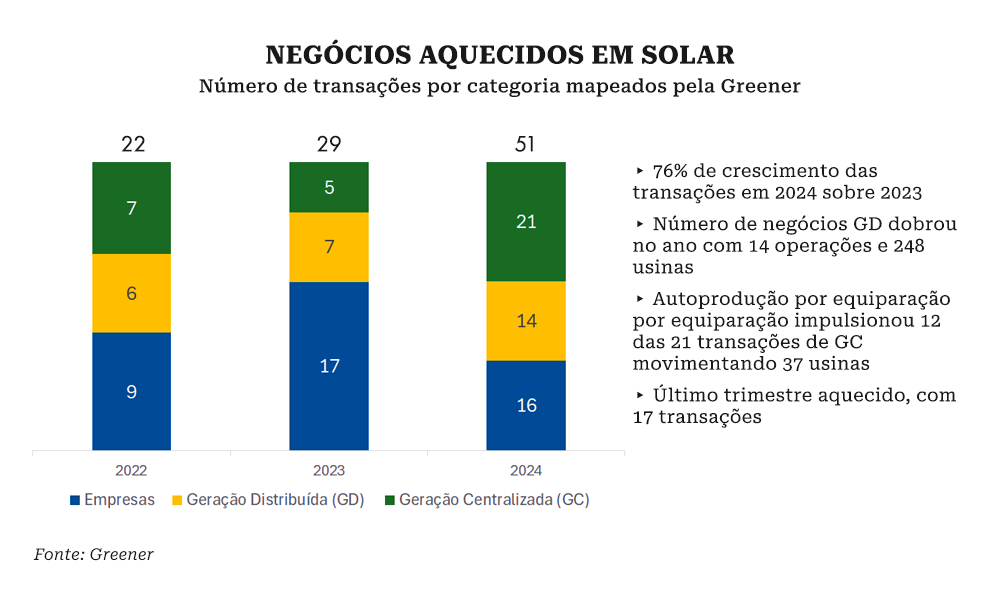
As fusões e aquisições (M&A, em inglês) no setor solar estiveram aquecidas no ano passado, com avanço de 76% no número de operações sobre 2023 e 51 negócios mapeados. Há fatores conjunturais, como o juro alto que encarece os projetos e estimula a venda de plantas greenfield, e outros estruturais, como a reciclagem de portfólios de atores já maduros no segmento. Fato é que um movimento de consolidação no segmento solar está em curso e deve avançar em 2025.
A demanda corporativa por energia limpa é um dos fatores que impulsiona investimento em energia solar, e nas fusões e aquisições, especialmente em grandes empresas que desejam garantir suprimento próprio e o compromisso com a descarbonização. Relatório produzido pela Greener revela também que na Geração Distribuída (GD) o número de operações dobrou na comparação anual, com 14 negócios fechados e 248 usinas. O destaque em GD foi a Brasol, responsável por quatro transações, correspondendo a 53% da potência total transacionada, com 105 usinas e 309 MWp (megawatt-pico). Na Geração Centralizada (GC), das 21 transações, 12 foram impulsionadas pela autoprodução por equiparação - modelo em que o consumidor goza de benefícios ao deter parte de um ativo de geração. No mercado de GC, só a Atlas Renewable Energy adquiriu 11 usinas da Shell, comando 600 MWp.
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215”
Na análise da líder de Inteligência de Mercado da Greener, Luiza Bertazzoli, os negócios de compra e venda de grandes usinas foram impulsionados pela extensão do prazo legal para o início da operação comercial de centrais geradoras para fins de manutenção dos descontos nas Tarifas de Uso do Sistema de Transmissão e/ou de Distribuição (TUST ou TUSD, respectivamente). “A MP (1212) estimulou transações principalmente de projetos solares ‘greenfield’, que ainda não saíram do papel ou estão em construção”, comenta Luiza.
Para o sócio-diretor da G5 Partners, casa que já assessorou 170 transações de diferentes setores avaliadas em mais de R$ 230 bilhões, parte do aumento dos M&As em solar é fruto do avanço do segmento na matriz energética brasileira. “O ritmo de crescimento da solar é muito maior do que geração hídrica ou eólica, com bons projetos, boa escalabilidade e retorno, o que atrai fundos que ajudam a consolidar este mercado, tanto em GD como GC”, comenta Rodrigo Fraga, citando a BlackRock, maior gestora de ativos no mundo. Entre as investidas da BlackRock no país estão a Brasol, destaque pelas aquisições feitas no ano passado que incluem parques solares da BC Energia e a Atlas Renewable Energy.
A busca dos grandes consumidores de energia por benefícios é outro fator importante nos M&As do setor solar, explica Fraga, da G5. “Grande consumidor, quando adquire energia no mercado livre, já tem o benefício de uma tarifa menor, mas ele tem benefícios adicionais se for autoprodutor, com ações ordinárias nos projetos. É a autoprodução por equiparação que acaba impactando nos dados de M&A. Normalmente são indústrias que compram parte das ações para reduzir ainda mais o custo da energia.”
O sócio-diretor da G5 menciona outra tendência importante na GD no modelo de autoconsumo remoto, com empresas investindo em projetos para outras empresas. “Uma telefônica não compra energia para suas torres no mercado livre de energia, porque é baixa tensão, adquire da distribuidora ou de terceiros que estão investindo em GD”, comenta Fraga. Um dos clientes da G5 Partners é a Solar Grid, que desenvolveu projetos para empresas de telecom em autoconsumo remoto. “É a GD compartilhada e, como esses projetos estão dando um retorno maior do que o centralizado (GC), uma série de fundos começou a consolidar o mercado.”
O escalonamento definido para cobrança das tarifas na GD também é importante nesta corrida por projetos já protocolados. Das modalidades de Geração Distribuída, GD1 é isenta da TUSD Fio até 2045, incluindo os projetos protocolados até 07 de janeiro de 2023. Nos modelos GD2 e GD3 há um escalonamento da cobrança da tarifa. “A cada ano que passa, o desconto sobre a transmissão vai aumentando. Quem tem o projeto autorizado e muitas vezes não tem, neste momento, os recursos para construir, procura vender o ativo”, comenta o executivo da G5. Segundo dados da Grenner, pelo menos 43% das usinas de GD e de GC negociadas em 2024 são greenfield.

PUBLICIDADE
A busca por maiores retornos nos projetos e por operações mais sustentáveis, em um 2024 marcado por oscilações relevantes no preço da energia, são fatores destacados por Marcelo Giufrida, sênior advisor da Volt Partners para os segmentos de energia e mercado financeiro. “Tem um crescimento natural dos negócios em solar porque o mercado aumentou muito. Há também uma reprecificação grande nas taxas de juros de longo prazo, a qual é arégua do investidor em infraestrutura”, comenta o executivo, que é sócio da GBZ Energia, que atua no desenvolvimento e operação de plantas solares na modalidade GD. “Além disso, os preços da energia oscilaram muito com o PLD no piso de R$ 60, não tem como rentabilizar as placas neste valor e quem não tem capital busca vender o ativo”, explica o executivo, acrescentando que o curtailment jogou uma “pimenta” no cenário descrito.
O instrumento do curtailment, termo em inglês para os cortes de geração realizados pelo Operador Nacional do Sistema Elétrico (ONS) para evitar sobrecarga no sistema, tem gerado prejuízos a autoprodutores de fontes renováveis, como a solar. A Elera Renováveis, subsidiária da Brookfield Renewable, recorreu à justiça e conseguiu liminar nesta quarta-feira (19) para impedir prejuízos milionários decorrentes da interrupção da geração em nove usinas do Complexo Solar Alex, no Ceará. A Aneel, agência reguladora do setor, busca aprimorar as regras do curtailment e de ressarcimento dos produtores, mas até agora há prejuízos sendo acumulados.
“O curtailment é um tema importante. Quem faz autoprodução fica com risco de administrar duas janelas, quando não há geração solar, por exemplo, por conta do horário, questão climática, ou quando o sistema interrompe o fornecimento para evitar sobrecarga e ele tem que comprar de outro fornecedor mais caro”, comenta Giufrida, acrescentando que muitas empresas estão “frustradas” com o modelo, o que estimula revisão de portfólios e venda de ativos. “Tem quem queira sair do ativo e, claro, o outro lado buscando se aproveitar e ampliar o portfólio.”
Além de grandes fundos internacionais, como BlackRock, e de casas tradicionais de Private Equity, que estão na ponta compradora, como o Patria Investimentos, que em 2024 adquiriu, por meio da Élis Energia, 31 projetos de geração solar da Raízen, há um novo ator no mercado. “Temos percebido um interesse maior neste nicho dos family offices, multifamily, que estão dispostos a sacrificar alguma rentabilidade no curto prazo para buscar alguma coisa no longo prazo”, comenta Henrique Faria, sócio-fundador da Volt Partners. “O juro está muito alto, dificulta para todos e as empresas buscam saídas, às vezes revendo portfólio.”
Na visão do diretor de M&A do Banco Fator, Herbert Suede, o ano de 2025 deve continuar com o movimento de consolidação na energia solar, ainda sob os efeitos prolongados dos projetos registrados que gozam das tarifas menores (TUSD). “Alguns ativos, incluindo projetos registrados e não executados, seguem com o benefício. É um ponto importante que estimula fusões e aquisições”, comenta Suede. “Além disso, o parque solar deve continuar em expansão na matriz energética brasileira e os M&As avançam fruto de um mercado maior. Enquanto os parques hídricos e eólicos estão bastante consolidados, essa ainda não é a realidade no universo solar.”
Na visão do executivo, projetos antigos, além do benefício tarifário que prossegue, podem buscar sinergias operacionais ao se associar a outras empresas. Um exemplo citado por Suede, se referindo aos parques instalados no Nordeste, é a complementaridade entre solar, gerada durante o dia, e eólica, mais à noite. A união de ativos complementares dá mais estabilidade na sua receita. “Vemos um ano com mais oportunidades de consolidação de ativos solares, é inevitável para rebalancear portfólios, reciclar capital”, comenta o executivo do Fator, que tem uma área dedicada à energia renovável.
Neste começo de ano já houve uma grande negociação no setor com a Athon Energia comprando 23 usinas fotovoltaicas da GreenYellow, multinacional francesa especializada em transição energética. As novas unidades somam uma capacidade instalada de 50,68 megawatt-pico (MWp) e estão instaladas em seis estados - Paraná, São Paulo, Goiás, Minas Gerais, Mato Grosso e Rio de Janeiro, além do Distrito Federal. Ao comunicar a transação, Breno Megale, sócio-diretor da Athon Energia, afirmou que “a transação reflete nosso esforço contínuo para consolidar a presença da empresa no mercado de geração distribuída, alinhada à estratégia de oferecer soluções robustas e de longo prazo para atender os clientes corporativos, especialmente do setor de infraestrutura”.