




Juro alto somado à estratégia cara pressiona varejo alimentar
Em meio a um cenário macroeconômico desafiador, as empresas varejistas têm sofrido. Mesmo o varejo alimentar, setor que atende necessidades básicas, revela caixas pressionados, companhias com altas dívidas e ações em queda nos últimos 12 meses. O motivo, além da inflação e do juro alto, que tem pressionado o consumo, é a estratégia adotada pelas companhias, que geralmente têm custos elevados.
Recentemente, o grupo de supermercados St Marche, voltado à alta renda, entrou com um pedido para renegociar dívidas que somam R$ 639 milhões. Há alguns meses, quem entrava com um pedido de Recuperação Judicial era a rede espanhola de supermercados Dia. Apesar de ambas terem o capital fechado, a dificuldade de navegar pelo cenário também é uma realidade para empresas como Grupo Pão de Açúcar (GPA) e Carrefour.
O Carrefour, por exemplo, está prestes a fechar seu capital no Brasil. Após um lucro líquido ajustado de R$ 1,17 bilhão e despesas financeiras que subiram 1,8% no último trimestre de 2024, em conferência online de resultados na última terça-feira (18), o presidente-executivo do Carrefour Brasil, Stephane Maquaire, disse que, com a taxa Selic em patamares elevados, a prioridade da empresa estará no fluxo de caixa e na alavancagem da companhia. Já o Pão de Açúcar registrou prejuízo líquido consolidado de R$ 1,1 bilhão e, nas operações continuadas, um prejuízo que somou R$ 737 milhões. A rede também registrou queda de 74% nas receitas financeiras.
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215"
O atacadista Assaí, por sua vez, registrou um lucro líquido de R$ 430 milhões no quarto trimestre de 2024, alta de 44,8% na comparação com o mesmo período do ano anterior. As despesas com vendas, gerais e administrativas também aumentaram, chegando a R$ 1,6 bilhão, 11,5% superior ao registrado no 4º trimestre de 2023. Já o Grupo Mateus apresenta seus resultados nesta segunda-feira (24), com perspectivas mais pessimistas de analistas.
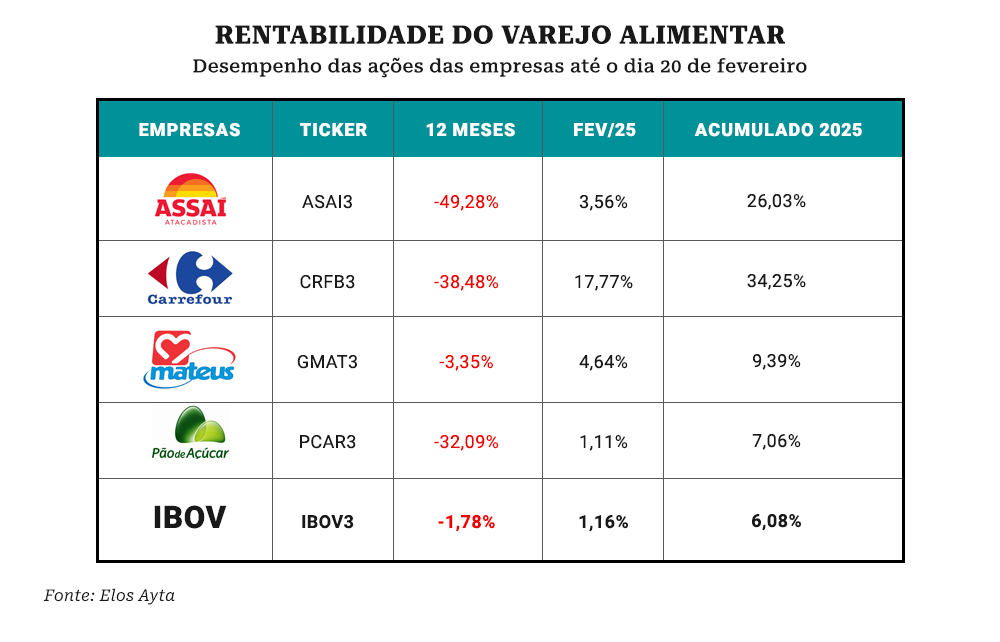
Nos últimos 12 meses, tanto as ações de Carrefour e GPA quanto dos atacarejos Assai e Grupo Mateus acumulam queda. Para os varejistas de um segmento mais premium, o percentual de desvalorização é de -38,48% e -32,09%, enquanto para os atacarejos é de- 49,28% e -3,35%, respectivamente.
Perspectivas de crescimento menor frente à mudança na estrutura financeira das empresas geraram a queda das ações. O cenário atual para as varejistas alimentares, os supermercados, especialmente as mais focadas no formato tradicional de varejo, como é o caso do St. Marché e do GPA, tem se mostrado bastante desafiador já há vários anos, mesmo sendo um setor que atende a necessidades básicas. Essas empresas têm enfrentado pressões significativas devido ao ambiente macroeconômico adverso com uma inflação alimentar persistente e juros ainda bem elevados, conta Caroline Sanchez, analista da Levante Inside Corp.
Diferentemente dos atacarejos, que conseguem capturar um volume de clientes muito maior e mais sensíveis a preço em períodos de inflação alta e perda do poder aquisitivo, os supermercados tradicionais têm uma dificuldade maior em fazer esse repasse integral dos custos mais elevados sem perder competitividade, porque o consumidor do varejo tradicional geralmente tem menos tolerância a aumentos de preço, tornando mais difícil para que essas redes consigam manter suas margens patamares mais altos e saudáveis.


PUBLICIDADE
“Mesmo que sejam voltados para um segmento mais premium, ainda existe essa dificuldade e, além das questões macro, também tem fatores estruturais e estratégicos que têm contribuído para esse momento mais difícil para essas varejistas tradicionais como o GPA”, diz Caroline. Essas varejistas, segundo a analista, normalmente carregam uma estrutura de custos mais elevados.
Essas empresas possuem despesas operacionais mais elevadas que os atacarejos. Por exemplo, aluguéis mais altos, um mix de produtos mais premium, margens maiores e mais suscetíveis à queda da demanda, muitos produtos importados, uma flexibilidade menor na cadeia de suprimentos. “Isso muitas vezes acaba resultando em um estoque mais elevado e uma pressão adicional sobre o capital de giro também. Num setor que já tem margens mais apertadas, cada custo conta muito”, aponta a analista da Levante.
Paola Mello, sócia da GTI e analista de investimentos, comenta que é interessante que o varejo alimentar coloque a culpa da pressão no setor na inflação, porque esse é um dos segmentos mais protegidos contra variações devido ao chamado fluxo de caixa negativo.
“Como a maior parte das compras de alimentos são feitas à vista, eles têm prazo dos fornecedores para pagar, mas recebem. Eles trabalham se alavancando no capital do fornecedor, um modelo de negócio muito interessante do ponto de vista de geração de caixa”, diz Paola. “Você pode reajustar todos os dias o preço na gôndola, mas, para o seu fornecedor, só vai pagar a mais no próximo pedido que fizer. Então, teoricamente, esse é um modelo extremamente protegido.”
Segundo a analista, existiram excessos na gestão tanto do GPA quanto do Carrefour. O Carrefour fez duas grandes aquisições nos últimos anos, numa época em que o custo de capital era mais baixo, mas a empresa se alavancou para isso, e, após a subida dos juros, resultou na “tempestade perfeita”. “Essa combinação de fatores, despesas financeiras mais altas, tira o olho do que é bom para incorporar as adquiridas. Isso explica por que o resultado piora tanto. Junto com isso, a economia também deu uma desacelerada. Foi um momento difícil, mas é relativamente natural e esperado o que estão passando”, diz Paola.
O GPA, por outro lado, é uma empresa que “está à venda há muito tempo”. O Grupo francês controlador também estava muito alavancado, passando por dificuldades financeiras, e tinha como meta vender a subsidiária brasileira, o que não conseguiu executar. O GPA vendeu uma série de ativos, mas ficaram uma série de passivos trabalhistas e contingências de outras naturezas, como a tributária.
“Mesmo com um competidor importante como o St Marché indo para recuperação judicial, isso acaba não ajudando tanto essas empresas, porque estão distraídas numa agenda interna, com muitos problemas dentro de casa para resolver”, opina a analista.
Já Caroline, da Levante, acredita que o GPA pode aproveitar essa oportunidade para capturar clientes do concorrente e consolidar sua posição no segmento premium. “Uma menor pressão competitiva também pode permitir com que o GPA consiga passar por esse processo de recuperação um pouco mais rápido, melhorando suas margens mais rapidamente absorvendo parte da demanda anteriormente atendida pelo St Marché”.
Revisão da estrutura
Segundo Marco Saravelle, sócio e CIO da MSX Invest, olhando a margem líquida das companhias, a estrutura de capital talvez precise ser revista. “Como o próprio GPA já deixou bem claro nos últimos comunicados ao mercado, vai se preocupar mais com a estrutura de capital e segundo, o próprio custo de capital”, diz.
Em números hipotéticos, cita Saravelle, se a estrutura de capital considerada “ótima” era uma alavancagem de 3x EBITDA, hoje, uma alavancagem de 2x EBITDA está “comendo muito o meu resultado operacional”, ou seja, precisa ser revista.
“Para a realidade atual dos juros no Brasil, é basicamente isso que o pão de açúcar está falando, e é o recado também do Marche, Dia, enfim, todas essas recuperações. O setor não aguenta por muito tempo juros muito altos, ou vão ter que diminuir suas operações, diminuir crescimento, ou até mesmo vender lojas, vender ativos imobilizados”, opina o analista.
A queda das ações é explicada pelo endividamento muito alto, além da sinalização de que o foco não é mais o crescimento e sim melhorar a estrutura de capital. “Que empresário ou acionista quer ficar focando muito na estrutura de capital, reduzir endividamento? Eles olham para crescimento, mas as empresas estão falando que vão reduzir crescimento, e essa é a preocupação, por isso as ações caem. É menos receita pela frente”, diz Saravelle.