




Cenário econômico afeta cíclicas, mas ganho de dividendo exige olhar atento para o ‘micro’ das empresas
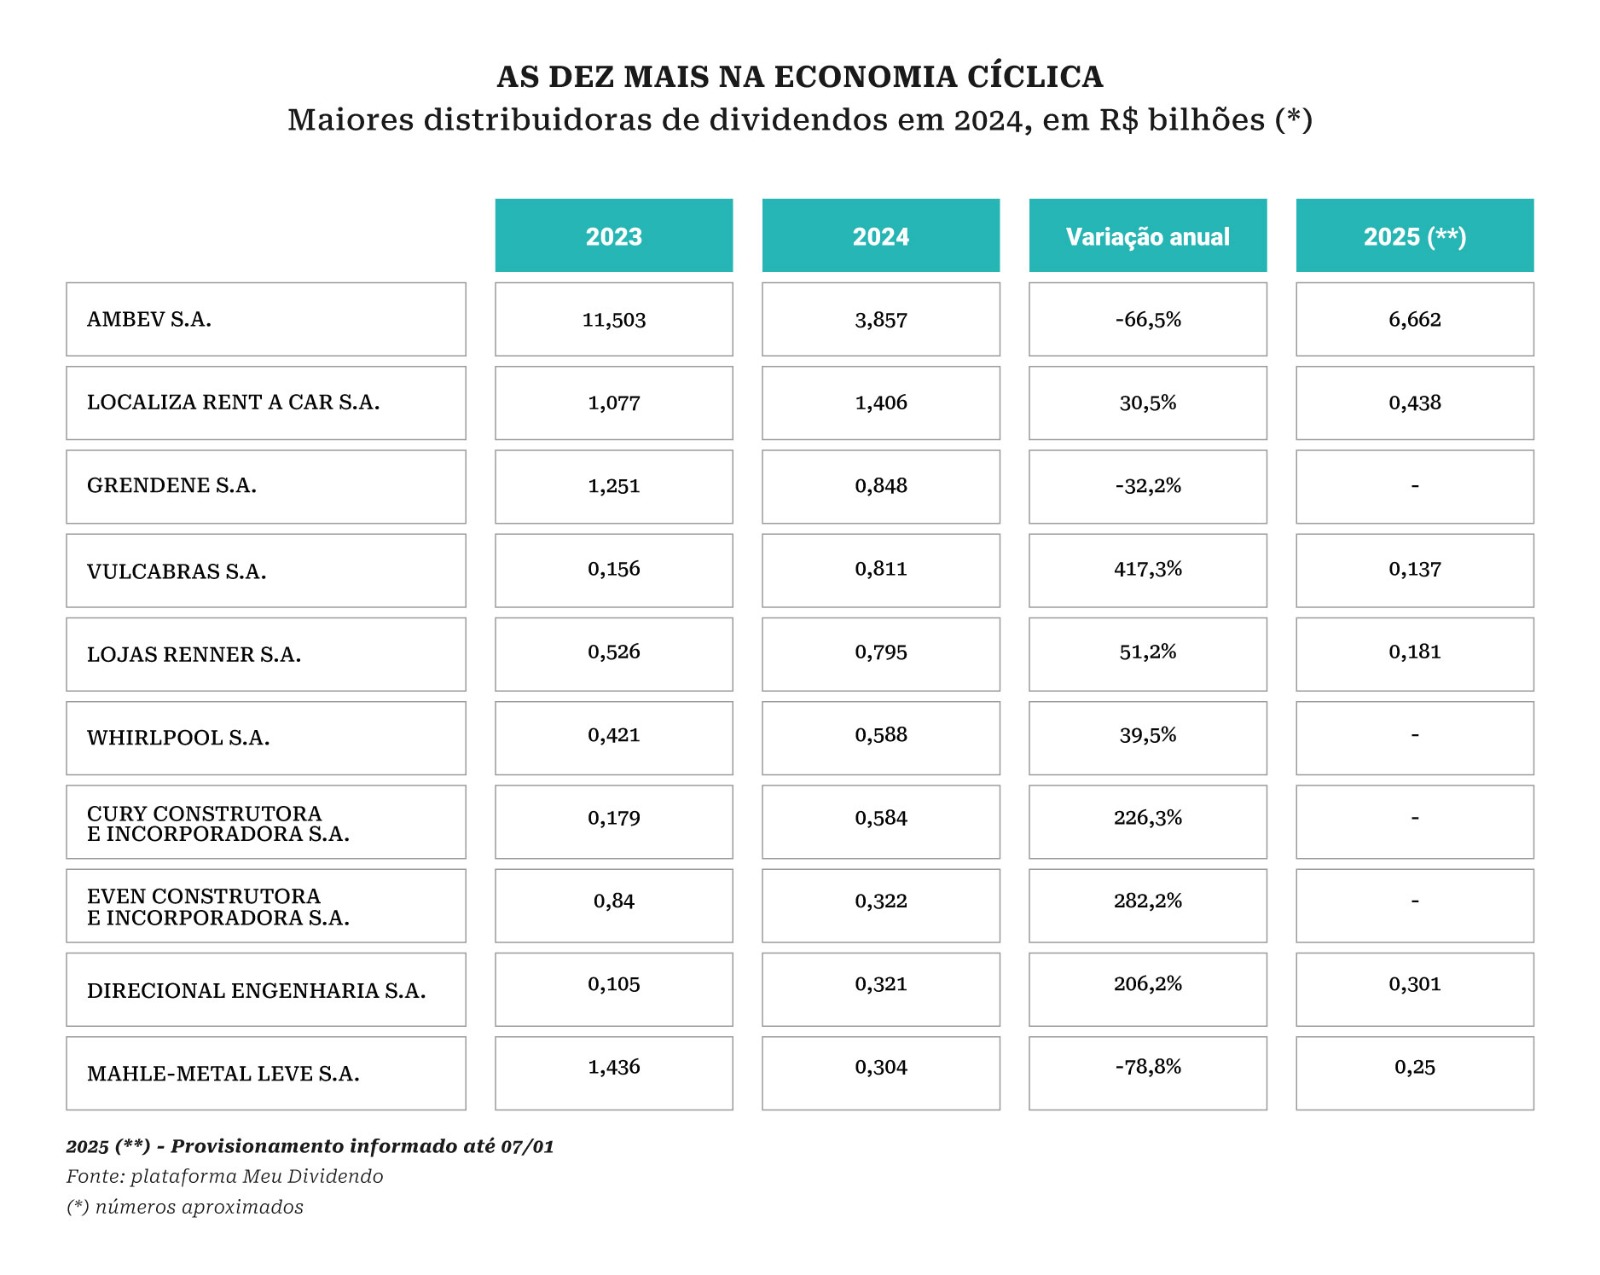
O retrato das dez maiores pagadoras de dividendos do universo de companhias cíclicas – costumeiramente mais afetado pela flutuação de indicadores econômicos, como inflação e juros – pode sofrer alterações em 2025, justamente em função dos efeitos do cenário macroeconômico sobre os lucros. Os maiores avanços na distribuição de dividendos em 2024 (e incluindo apenas as empresas que integram a economia cíclica), na comparação com o ano anterior, ficaram por conta das construtoras e da Vulcabrás. Whirpool, Localiza e as Lojas Renner também se destacaram, indica um levantamento da plataforma Meu Dividendo.
Para este ano, contudo, a fotografia poderá ser melhor para as indústrias que compõem a lista. “Acredito que as indústrias inseridas [na lista das 10 maiores pagadoras em 2024] são as mais interessantes [no contexto atual]. São empresas que podem ser favorecidas pelo cenário macro, a exemplo das exportadoras, beneficiadas em alguma medida pela alta do dólar”, comenta Wendell Finotti, CEO da Meu Dividendo, que antecipa o pagamento de dividendos.
Vale lembrar que cada empresa tem uma política própria para essa distribuição, seja em porcentagem como em timing para sua efetivação. Afora as companhias que se beneficiam de efeito câmbio por exemplo, é preciso olhar atentamente para ‘o micro’, ou seja, negócios que podem crescer por encontrarem oportunidade mesmo em momento desafiador no macro.
Saiba o que mudou com a nova regras para OPA, aprofunde-se no Novo Mercado e no regime Fácil no curso “Resolução 215”
Não só as empresas de varejo, mas as construtoras tendem a viver realidade distinta em 2025. Relatórios do Itaú e do Santander evidenciam que o setor de construção ainda trouxe um quarto trimestre de 2024 forte. Mas, em ano de juros altos, os financiamentos tendem a estagnar. Apesar do cenário mais desafiador para o universo de companhias cíclicas em geral, nem todas se tornam má opção para renda variável nas carteiras, dizem gestores. Indústrias com perfil exportador, a exemplo de Grendene e Vulcabrás, além da Mahle-Metal Leve, foram citadas como exemplos de bom potencial para desembolso de dividendos no ano. A Petrobras, ademais, segue com dividendo em patamar interessante.
“A ótica [para investir em cíclicas] deve ser o micro da empresa, avaliar se o mercado está dando oportunidade de investimentos para aquele negócio. Aqui entra a questão da margem de segurança: há empresas do mesmo setor, como Grendene e Vulcabrás, que têm dinâmicas diferentes, tanto em crescimento, geração de caixa, competição e distribuição de dividendos. Uma pode ser uma boa oportunidade de investimento e a outra pode não ser”, comenta Rafael Cota, gestor de renda variável da Inter Asset.
As commodities, não apenas as agrícolas, integram o segmento por suas características de ciclo produtivo próprio. Nesse ramo, lembra o gestor, a Petrobras também é atraente, com um dividend yield em torno de 15%, classificado por ele como “um belíssimo dividendo”. Ele acrescenta, contudo, que vê setores “quase proibitivos” agora, como o de aviação. Devido à natureza do segmento, há uma série de fragilidades, como custos fixos muito altos, alta alavancagem da maioria das empresas, margens erráticas, dentre outros fatores, elenca.
Provisionamentos
Um segundo ranking elaborado para a Capital Aberto pela Meu Dividendo, em um levantamento realizado até o dia 7 de janeiro, evidencia a soma de R$ 8,5 bilhões em provisionamentos para 2025 projetados, por ora, por dez companhias da economia cíclica. Dentre elas estão as mesmas Ambev, Localiza, Vulcabrás, Renner e Direcional, que tiveram destaque no ano passado, acrescidas outras, como a Vamos (locação de caminhões), Smart Fit, JHSF, C&A e Allied Tecnologia.


PUBLICIDADE
Segundo a Meu Dividendo, o volume de provisionamento do grupo neste início de ano supera um pouco o registrado entre a virada de 2023 para 2024, quando a soma anunciada por empresas do universo de economia cíclica foi de R$ 992,8 milhões. O peso da diferença se deu pelo valor provisionado pela Ambev para 2025, de R$ 6,6 bilhões.
Analistas avaliam que duas indústrias, Vulcabrás e Grendene, podem seguir bem posicionadas no ranking de pagadores de dividendos. Em comum, as duas indústrias se beneficiam de exportações (devido aos efeitos do câmbio) e de marcas fortes (entre elas, na Vulcabrás, há Olympikus e Mizuno; e, na Grendene, Raider e Melissa). Apesar disso, há pontos para observar.
“Neste ano, a Olympikus pode sofrer um pouco por sua exposição à classe C, que infelizmente sofre mais nas crises. Mas a marca também está posicionada nas classes A e B”, lembra Cota, da Inter Asset. A Vulcabrás apostou em um reposicionamento há alguns anos e passou a atender às três classes de renda. “Ela realmente merece uma atenção especial em relação aos dividendos para este ano, o dividend yield é de 9,5% ao ano”, continua. O ponto de alerta, na visão do gestor, é a intenção que a companhia apresenta de entrar no varejo – ainda sem um momento específico anunciado.
Já a Grendene está um pouco mais exposta à classe C, parte da população que costuma ter mais dificuldades em momentos de crise, e, desse modo, o retrato pode trazer desafios para a companhia em repasse de preços. O preço do pvc, principal matéria-prima dos calçados, é influenciado por importações. Mas, ao mesmo tempo, é uma companhia que tem mais caixa do que dívida – porque não está expandindo o negócio a todo o momento como faz a Localiza, que tem um modus operandi oposto. Como a Grendene tem mais dinheiro do que dívida, a receita financeira ajuda o lucro, avaliam gestores.
“Se os juros sobem, a companhia lucra mais pelo que ela tem de aplicação financeira, um ponto positivo para ela em 2025 caso o cenário se mantenha”, acrescenta Cota, da Inter Asset. Historicamente, a companhia distribui pelo menos 25% dos lucros – mas tem chegado a 50%, diz, com dividend yield perto de 7%.
Outras empresas, a exemplo da Localiza, Lojas Renner e as construtoras, que vieram de um bom cenário de pagamento de dividendos, podem ter um ano mais desafiador. A Localiza é um bom pagador (costuma desembolsar 25% do lucro), com marca forte e boa gestão, opinam as fontes – dividend yield está perto de 5%.
Contudo, a alavancagem é alta e, além disso, o poder econômico reduzido das pessoas pode afetar não só o negócio de aluguel em si, mas a renovação da frota. Vale lembrar que a companhia comercializa os automóveis no mercado de seminovos. Há, ainda, mais um aspecto a ser posto na balança: o risco de depreciação dos veículos. Existe um movimento de eletrificação dos automóveis, e montadoras têm oferecido carros novos a preços competitivos.
Construtoras
As construtoras ajudaram a segurar o patamar da distribuição de dividendos das companhias da economia cíclica em 2024, segundo a Meu Dividendo. Só entre as dez que se destacaram estão Cury, Even e Direcional, que elevaram volumes pagos em mais de 200% (a Even elevou distribuição de dividendos em 282% entre 2023 e 2024). As três companhias distribuíram entre R$ 300 milhões a quase R$ 600 milhões em dividendos no ano passado.
A expectativa setorial para 2025, contudo, não é a mesma, reforça Finotti, CEO da plataforma. Aproveitando a onda dos juros historicamente baixos em 2020, época de pandemia de covid-19, as pessoas investiram, lembra. Muitas mudaram para imóveis que atendessem às necessidades, seja em relação ao tamanho ou à localização. Mas, com o atual patamar de juros, a tendência é que o setor assista a uma freada em financiamentos. “Os volumes de dividendos entregues, que vimos até o ano passado, é praticamente a conclusão daquelas obras vendidas na pandemia”, diz Finotti.
Relatório mais recente do Itaú BBA, de 5 de janeiro, explicita que gestores ainda mostraram algum otimismo em relação a empresas que atuam em baixa e média rendas no segmento de construção residencial. Parte do otimismo de dá por números operacionais e de vendas fortes evidenciados em dados do 4º trimestre de 2024. Contudo, inflação e escassez de mão de obra continuam sendo pontos de preocupação para o setor. O Índice Nacional de Custo da Construção (INCC) segue acelerando e atingiu 6,3% em dezembro, em comparação a 5,7% observado em outubro. Entre executivos setoriais, há uma percepção de lucratividade “confortável” no atual retrato, desde que a inflação de custos não vá além dos “dois dígitos”. O relatório reforça que as taxas de juros provavelmente pressionarão financiamentos, “prejudicando potencialmente a demanda em 2025”.