



Após ano fraco, 2025 promete mais deals para fundos de private equity
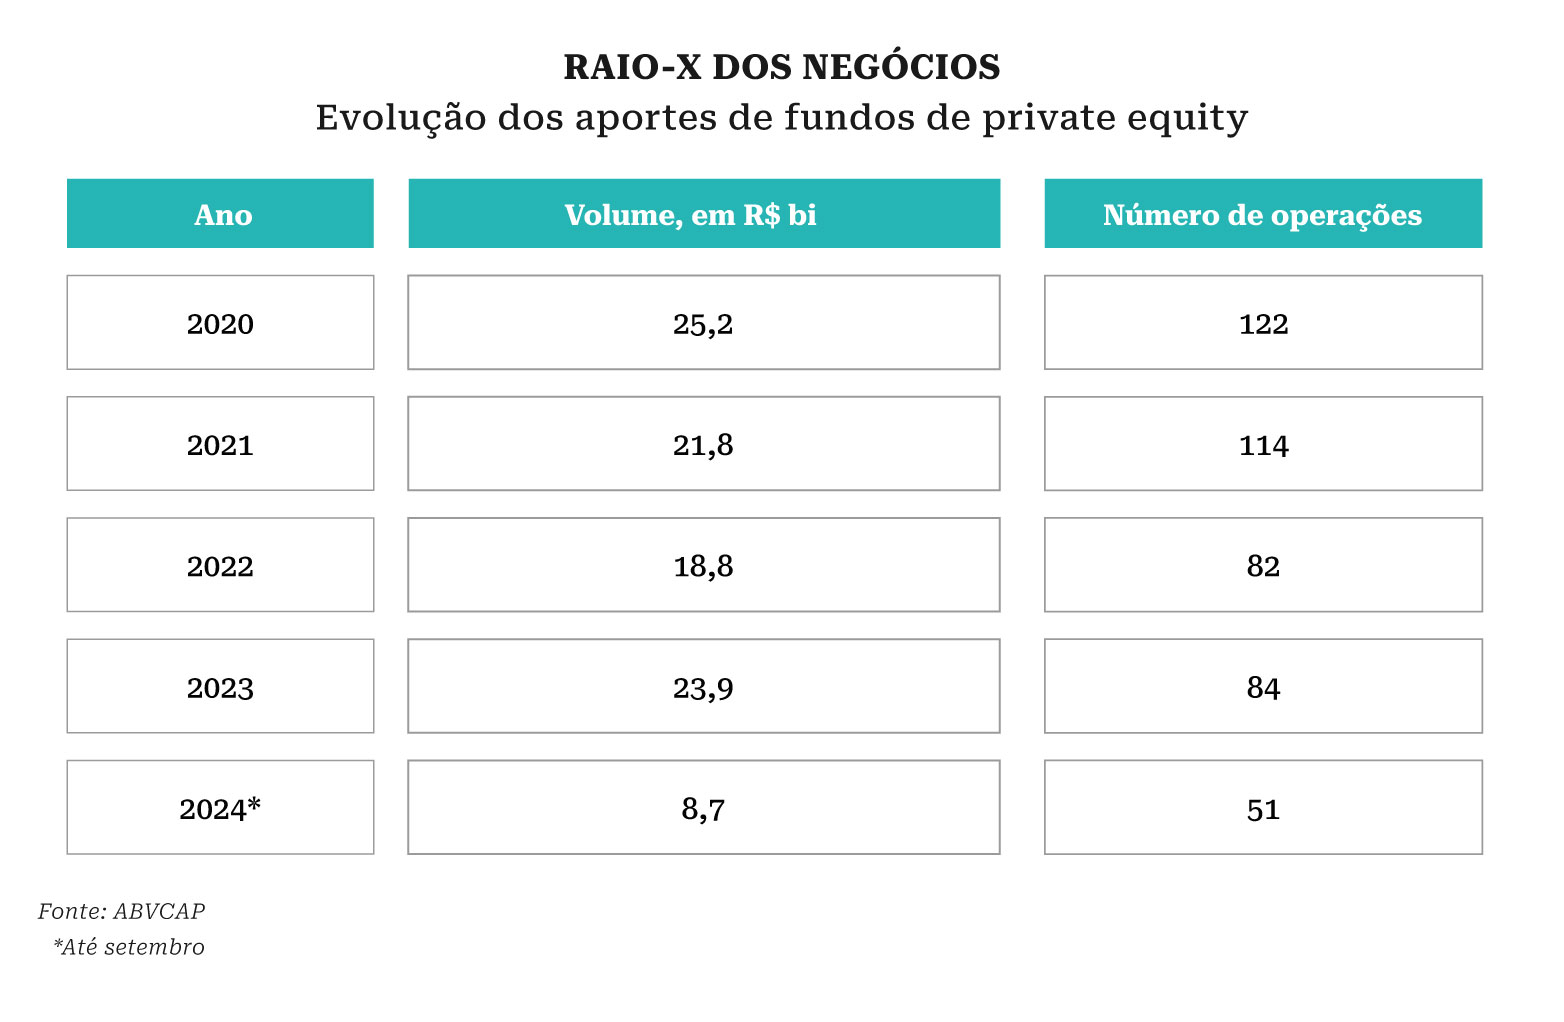
Com o alto patamar das taxas de juros, sobe o custo da dívida de muitas empresas – um fator que pressiona a capacidade de operações seguirem saudáveis. O cenário econômico do país gera, para companhias, a necessidade de renegociar os passivos ou buscar novos investidores estratégicos. Descortina-se, dessa forma, um ambiente de ativos a preços mais atraentes para os fundos de private equity (PE), que viveram um 2024 mais lento para fechar novos deals (ver dados abaixo).
Gestores consultados pela Capital Aberto concordam que o movimento pode melhorar pela soma do retrato do ambiente econômico com a própria característica desses fundos. Os PE não apenas injetam recursos, mas têm expertise para reestruturar operações, ajustar a estrutura de capital e implementar melhorias operacionais, capturando ganhos de eficiência e gerando retornos significativos de longo prazo.
Aprenda a navegar pelo sistema tributário definido para os FIDCs no curso “Desvendando o Tributário de FIDC”
“Há restrição bancária para crédito, um mercado de IPO que foi completamente adiado e, também, um pouco de movimento de empresas estrangeiras que têm operação no Brasil e estão se desfazendo de alguns ativos, pois isso depende da estratégia que muda lá fora, focada em determinada região ou negócio”, lembra, ainda, Carlos Eduardo Martins, sócio e co-head de private equity da Vinci Compass.
Hoje os fundos de private equity vivem um momento ‘dry powder’, ou seja, quando há capital disponível para investir e ainda não alocado. Em meados de 2024, à medida que um novo desenho de cenário econômico ocorreu, se viu aumentar o movimento de diligências, acrescenta Priscila Rodrigues, presidente da Associação Brasileira de Private Equity e Venture Capital (ABVCAP).
“Ouvimos muitos gestores fazendo diligências e avaliando negociações, o que tende a culminar em transações sendo anunciadas em 2025”, disse a executiva. “Vimos esse movimento acontecer no segundo semestre de 2024, mas os fechamentos de negócios costumam demorar nesse universo, os processos são todos super lentos”, comenta. As transações ocorrem mais devagar por sua natureza, já que também levam em consideração pontos de governança, por exemplo.
A volatilidade do ambiente econômico foi um ponto central para o desempenho no ano passado. É que alteração em patamar de juros, como ocorreu em 2024, impacta o debate sobre valuation, e, neste caso, ambos os lados em qualquer negociação – seja o fundo ou o vendedor do ativo – ficam mais cautelosos, esperando pelo melhor momento para fechar o negócio.
No ano passado, até setembro, foram realizadas 51 transações com aporte total de R$ 8,7 bilhões. Para efeito de comparação, o mesmo período de 2023 tem o registro de 64 negócios que resultaram em aportes de R$ 14,1 bilhões (no ano de 2023, contudo, a soma chegou a R$ 23,9 bilhões). Os dados são da ABVCAP.

PUBLICIDADE
Gabriel Felzenszwalb, sócio e co-head de private equity da Vinci Compass, acrescenta que a companhia-alvo não necessariamente precisa estar em dificuldade. “A gente não está vendo muita empresa com dificuldade ou quebrada, que precisa de dinheiro para a gente socorrer, até porque nem é tanto o tipo de investimento que fazemos. Mas as companhias [investidas] que observamos estão precisando pensar algum tipo de solução criativa para se financiar”, continua.
A gestora tem R$ 16 bilhões em PE, em seis fundos, distribuídos em duas estratégias: Vinci Capital Partners (VCP), na qual seleciona companhias em crescimento e faz aquisição do controle – os cheques superam R$ 350 milhões –; e a Vinci Impacto e Retorno (VIR), que faz investimentos minoritários em companhias de menor porte (aportes a partir de R$ 30 milhões).
Neste mês, a Vinci encerrou a captação de seu quarto fundo de PE da primeira vertente, o VCP 4, e, com o dinheiro, fechou três negócios onde alocou quase 40% do capital desse fundo, que é de R$ 3,2 bilhões. Um deles foi a compra do controle da Bloomin’ Brands no Brasil, dona do Outback, outra ocorreu no ramo de tecnologia (Arklok) e, a terceira operação, envolve uma empresa de logística com a maior parte das atividades no Brasil e atuante também na Colômbia. O nome da companhia ainda não foi divulgado.
“Ainda temos bastante capital para alocar, e é um bom momento para ter dinheiro de longo prazo. Estamos animados”, disse Martins, da Vinci Compass. São pouco mais de R$ 2 bilhões disponíveis ainda para investimentos por meio das duas linhas estratégicas da casa. Segundo os executivos da gestora, a ideia é alocar os recursos nos próximos dois ou três anos. Historicamente, a Vinci investiu US$ 2,2 bilhões por meio das duas estratégias e a devolução totalizou US$ 3 bilhões.
Juro alto e seletividade
Um ambiente com menos alternativas de acesso a capital, como em 2025, favorece múltiplos de preços um pouco mais baixos para os ativos, diz Priscila, da ABVCAP. Ocorre que juros altos não ajudam ninguém, continuam as fontes, e não são favoráveis em médio e longo prazos para o ambiente de negócios das companhias, que ficam mais alavancadas – e acabam investindo menos e fazendo menos caixa.
Com o patamar atual dos juros, o custo de oportunidade para os investidores também aumenta, complementa Pietro Reckman, especialista de estratégia e pesquisa da HMC Capital. “Isso leva à seletividade ainda maior para identificar os melhores investimentos dos fundos”, diz Reckman.
Os setores alvo para investimentos variam conforme a geografia. Enquanto no Brasil o foco está em segmentos com carências estruturais e alta demanda, os mercados internacionais exploram maior sofisticação tecnológica e inovação, refletindo diferentes níveis de maturidade e oportunidades de mercado.
No Brasil, infraestrutura e logística ganham relevância devido à demanda relacionada a carências históricas do país, enquanto saúde e educação são resilientes e oferecem oportunidades de consolidação, opina Reckman. Tecnologia, fintechs, varejo e consumo – há grandes companhias nesse universo recebendo aportes de PE – e segmentos ligados ao agro, como os prestadores de serviços para a cadeia, entram na lista.
O fato de o Brasil ter uma das matrizes energéticas mais limpas do mundo atrai a instalação de data centers – negócio que também tem interessado a investidores que olham para soluções sustentáveis. Já as healthtechs (startups da área de saúde) foram citadas por sua contribuição na parte de diagnósticos mais eficazes, para, por exemplo, a identificação de doenças crônicas. No mercado internacional, por sua vez, há diversificação mais ampla, com foco em tecnologia avançada, biotech, energia renovável e infraestrutura de inteligência artificial.