




Gestoras independentes perdem espaço e retomada só com ‘juro e inflação menores’, diz Fitch Ratings
Juros altos, crescimento econômico e menor competição com outras modalidades de investimentos são fatores que devem sustentar o crescimento dos ativos sob gestão (AUM) das assets em 2025. Esta é a visão central emitida pela Fitch Ratings no relatório “Perspectiva 2025: Gestoras de Recursos Brasileiras”. O rating de 15 gestoras analisadas pela Fitch, medido pelo IMQR (Qualidade de Gestão de Investimentos) segue positivo. O grupo analisado representava 45% do AUM do setor ao final de setembro, de acordo com a Associação Brasileira das Entidades dos Mercados Financeiros e de Capitais (Anbima). O alerta do relatório fica por conta das assets independentes que perderam espaço este ano e devem ter os desafios renovados em 2025. A perspectiva da Fitch para o setor como um todo é neutra.
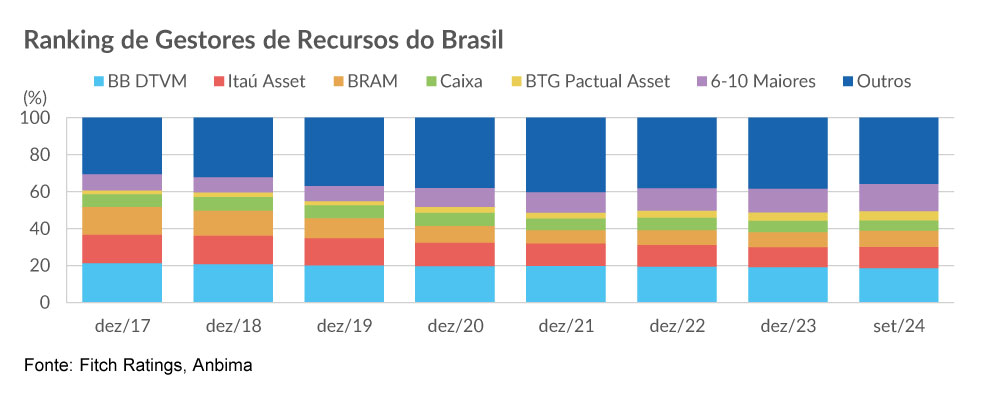
O relatório emitido pela agência de classificação de risco pontua que, ao contrário dos anos anteriores (exceto 2022), as gestoras independentes perderam participação de mercado em 2024, “à medida que os investidores se afastaram das estratégias de maior valor agregado”, nas quais as casas independentes são especializadas. Na visão da Fitch, o que explica esta realidade é o faro de a demanda maior ser por fundos de renda fixa, dominados pelas maiores gestoras (geralmente de grupos bancários).
Conheça a nova tributação dos FIDCs e chegue aos melhores resultados. Acesse o curso “Desvendando o Tributário de FIDCs"
A participação de mercado por AUM das cinco maiores gestoras brasileiras aumentou para 49,33%, em setembro de 2024, de 48,77% em dezembro de 2023. Se consideradas as 10 maiores assets do mercado, o percentual, na mesma base de comparação, saltou de 61,65% para 64,08%. Em setembro, havia duas gestoras independentes entre as dez maiores: BRL Trust DTVM, na sexta posição, e Reag Asset Management, na oitava. “A tendência de aumento de participação das casas independentes deve retomar sua marcha, à medida que juros e inflação se estabilizam em menores patamares”, consta do relatório assinado por Pedro Gomes e Felipe Baquero. O número de gestores de recursos no mercado brasileiro continua crescendo. Até setembro, havia 1.008, frente a 962 em 2023, 865 em 2022 e 570 em 2018. A alta é impulsionada por instituições independentes. No mesmo mês, o setor contava com 31.522 fundos de investimento.


PUBLICIDADE
Sobre a perspectiva de crescimento dos ativos sob gestão das assets brasileiras, a Fitch afirma que devem continuar a crescer em 2025, destacando resgates dos últimos anos. “A indústria reportou grande volume de resgates em 2022 e 2023, devido às taxas de juros muito elevadas, incertezas econômicas e políticas e maior procura por investimentos isentos de impostos.” O aumento de 11,5% de AUM no ano até setembro, para R$ 9,4 trilhões, deve-se “à remuneração decorrente das altas taxas de juros”. “As altas taxas de juros continuam a beneficiar os fundos de renda fixa em um ambiente de elevada volatilidade devido a significativos riscos fiscais e inflacionários, além de tensões geopolíticas”, afirma o diretor da Fitch Pedro Gomes. “Apesar de complexa e abrangente, a indústria local tem tido sucesso na implementação da Resolução 175 da CVM, que, desde outubro de 2023, tem trazido grandes alterações e benefícios para o arcabouço regulatório brasileiro.”
Ratings de Qualidade de Gestão de Investimentos
Em setembro de 2024, a Fitch Ratings mantinha 15 ratings de Qualidade de Gestão de Investimentos (IMQR) no Brasil, e as respectivas gestoras respondiam por 45% do AUM do setor no período. A maioria dos ratings permanece ‘Excelente’ ou ‘Forte’, e duas gestoras têm classificação 'Proficiente'. Não houve alterações nos ratings em 2024, afirma a agência, e todos têm Perspectiva Estável, exceto o da Reag Asset, que está em Perspectiva Positiva. “A Fitch enxerga um esforço contínuo das grandes e médias gestoras para automatizar sistemas operacionais e controles de riscos, e, no caso das pequenas e de algumas de médio porte, há amplo espaço para melhoras, já que, muitas vezes, não geram receitas suficientes para desenvolver uma boa estrutura operacional.”
O Que Observar
O relatório trouxe uma visão sobre desafios que devem seguir no cenário e precisam ser observados, citando gastos do governo, menor rigor fiscal, além de maiores pressões inflacionárias, que aumentam a volatilidade da economia. No cenário macroeconômico considerado pela Fitch está a projeção do mercado de alta de 3,1% do PIB em 2024, frente às estimativas de 1,3% no final do ano passado, apoiadas por um mercado de trabalho aquecido e maiores gastos públicos. As projeções para o PIB de 2025 são de alta de, aproximadamente, 2,0%. Na visão da casa, os juros devem permanecer elevados “por muito tempo” (11,75% no final de 2024 e 11,50% em 2025).
O relatório dedica parte da análise para destacar a robusta estrutura regulatória do mercado trazida pela CVM 175, citando uma indústria com “sólidos processos operacionais, transparência e controle de risco”, o que se reflete positivamente nos ratings internacionais de qualidade de gestão de investimentos das gestoras locais. “As de grande e médio portes têm investido significativamente em tecnologia, com crescente automação de processos operacionais e de controles de risco e compliance.”
A norma entrou em vigor em 2 de outubro de 2023 para os novos fundos; para os existentes, o prazo de adequação foi postergado para 30 de junho de 2025, com algumas exceções. “A indústria local tem tido sucesso na transição, apesar de a Fitch considerar que algumas gestoras menores podem não ter equipes ou sistemas adequados para atender às novas regras, o que sugere atenção por parte dos reguladores e investidores.”