




Cinco ações mais rentáveis da B3 seguem promissoras para 2025
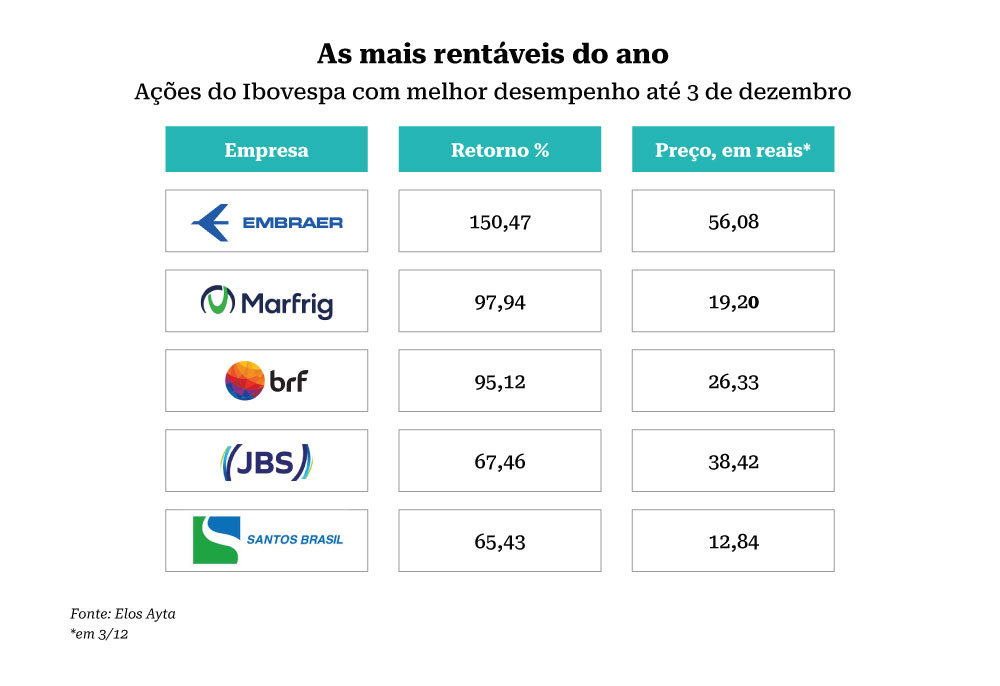
Em meio ao estrelato da renda fixa, o momento é favorável para colocar em prática a estratégia de value investing – que serve bem aos que gostam de alocar em ações de empresas. Sobre a ótica da rentabilidade, neste ano, os cinco papéis que brilham até agora na B3 são Embraer, Marfrig, BRF, JBS e Santos Brasil. O levantamento da consultoria Elos Ayta mostra retornos totais (ou seja, a valorização e o reinvestimento dos dividendos na compra de novas ações) entre 65% a 150% no período entre janeiro e 3 de dezembro.
Diante do atual patamar de juros, é comum que os investidores fujam do mercado acionário, lembram gestores. Fernando Camargo Luiz, sócio e gestor da Trópico Investimentos, reitera que o movimento ocorre mesmo que muitas empresas apresentem margens favoráveis e tenham estratégia de expansão internacional relevante. “Nessa estratégia [value investing] buscamos alocar o capital em empresas bem protegidas e que consigam passar por momentos como o atual sem muito sofrimento”, comenta.
Para Camargo Luiz, gestores que atuam assim oferecem ao mercado fundos que exibem menor volatilidade e melhor performance no longo prazo, além de exibirem maior retorno frente ao Ibovespa. Contudo, é fundamental olhar com lupa para os fundamentos evidenciados no ano, sobretudo nesta temporada de balanços.
A líder do ranking de papeis mais rentáveis negociados na B3 em 2024, a Embraer, chegou ao dia 3 deste mês valendo R$ 56,08, com retorno total de 150,47%. As gigantes de carnes e a Santos Brasil, de logística portuária, são as parceiras no ‘top five’ (cinco mais rentáveis) no período avaliado (ver quadro). O horizonte, ao menos para o primeiro trimestre de 2025, ainda é positivo para estas companhias. Há apenas alguns sinais de alerta relacionados às margens das gigantes de alimentos, se observados alta de matéria-prima com o milho e a dinâmica de ciclos produtivos de animais.
No horizonte da Embraer há demanda setorial aquecida e bom posicionamento da companhia diante das concorrentes. Já os frigoríficos, apesar dos desafios em produção, há expansões da JBS na África e da BRF na Arábia Saudita (negócios anunciados nos últimos dois meses); e, em logística, espera-se bons reflexos da compra de fatia da Santos Brasil pela francesa CMA CGM – aquisição a ser concretizada.
Aviação e logística
O ganho dos papéis da Embraer reflete ao menos duas diretrizes: melhoria dos resultados operacionais observados em 2024 e uma evolução considerada significativa por agentes do mercado nas perspectivas futuras da companhia.
O operacional resultou de aumento no volume de entregas, geração de caixa livre e margens mais consistentes, pontua Chrystian Matias, analista da Levante Inside Corp. “Um marco relevante foi alcançado no terceiro trimestre de 2024, quando a companhia reportou uma carteira de pedidos totalizando US$ 22,7 bilhões, o maior patamar dos últimos nove anos”, disse o analista. “Além disso, a Embraer projeta encerrar 2030 com um faturamento em torno de US$ 10 bilhões”, continua.
Conheça a nova tributação dos FIDCs e chegue aos melhores resultados. Acesse o curso “Desvendando o Tributário de FIDCs”
Para isso, alguns fatores são levados em conta. Um deles é a recuperação da demanda na aviação comercial que levou as companhias aéreas a retomarem planos de renovação e expansão de frotas depois de três anos de retração setorial. Os slots (espaço para a produção) da Embraer estão preenchidos até 2026 e, portanto, a companhia está mais bem posicionada que os concorrentes em disponibilidade.
A Airbus tem slots preenchidos até o final da década e a Boeing, outro concorrente, lida com uma crise financeira. É um cenário que reforça a posição competitiva da Embraer no mercado global, avalia Matias. Junto a isto, o portfólio de aeronaves (família E2, com destaque para o E195-E2) é competitivo, pelo tamanho para atender a demanda de conectividade regional (cidades pequenas e médias nos EUA, por exemplo), além de outras características como menor consumo de combustível e redução de emissões de carbono.
Além disso, analistas do Itaú BBA indicam que os E2 são vistos como uma adição valiosa à frota existente na China, e a companhia espera que a presença local em Pequim, Cingapura e, em breve, na Índia atraia novos pedidos, reforçando presença na Ásia. Jatos executivos, com demanda crescente, e os segmentos de defesa e serviços de manutenção também são negócios apontados como promissores.
Já a Santos Brasil, destaque no porto de Santos (SP), deve continuar entregando números robustos sustentados pela combinação de volumes sólidos e tarifas competitivas, avaliam analistas. O retorno foi de 65,43% até o início do mês.


PUBLICIDADE
Nos últimos anos, a movimentação de contêineres no porto paulista apresentou uma trajetória de crescimento. O avanço reflete o crescimento econômico – com alta das exportações de commodities por contêineres e aumento de importações – e, ainda, a maior inserção do Brasil no comércio internacional.
“Em um cenário de forte recuperação na movimentação de contêineres em Santos ao longo deste ano, abrangendo todos os fluxos de carga, a Santos Brasil destacou-se por oferecer a capacidade marginal disponível no porto”, diz Matias, da Levante.
Segundo ele, a companhia também tem se beneficiado de um mix de carga favorável, com uma maior proporção de contêineres cheios, que permitem a aplicação de tarifas mais elevadas. Com o volume, a empresa ganhou maior poder de negociação frente aos armadores.
“Os resultados de 2024 passaram, desse modo, a refletir progressivamente os efeitos das rodadas bem-sucedidas de renegociações tarifárias conduzidas ao longo de 2023, em um ambiente de alta utilização da capacidade portuária”, continua o analista.
As atenções dos investidores estão atualmente voltadas para a concretização do negócio com a operadora francesa de navios de contêineres CMA CGM, uma das maiores do mundo atrás de MSC e Maersk.
Há visão positiva de agentes em relação aos papéis da companhia, considerada “um veículo atrativo frente ao CDI, especialmente diante da perspectiva de concretização da compra no início do próximo ano”, segundo a Levante.
O analista afirma que a companhia deve seguir entregando números operacionais robustos, sustentados pela combinação de volumes sólidos e tarifas competitivas.
Proteína animal
Das três gigantes de proteínas de origem brasileira, Marfrig entregou o melhor retorno até o início 3 de dezembro, marcando 97,94%. Encostada, a BRF trouxe 95,12% ao investidor e, a JBS, 67,46%. Segundo analistas, os frigoríficos estiveram entre as maiores altas do mercado de ações brasileiro em 2024.
Parte importante, e fator comum observado nesse universo, é o desempenho da margem Ebitda, gerado por operações relacionadas a ovinos e suínos ao longo do ano, com maior demanda dos consumidores e menores custos, devido aos preços do milho favoráveis por boa parte do período.
Isso beneficiou tanto Marfrig e sua controlada BRF, dona das marcas Sadia e Perdigão, como Seara e norte-americana Pilgrim’s, controladas da JBS. Mais um ponto importante foi a valorização cambial, com o dólar se fortalecendo frente ao real em 24% neste ano, segundo a Levante.
Com margens mais altas, as gigantes de carnes conseguiram reduzir sua alavancagem, o que abriu espaço para maiores pagamentos de proventos e impulsionou a valorização dos papéis na bolsa.
Para 2025, contudo, alguns pontos chamam a atenção. Sobretudo se considerados os ciclos do gado no Brasil e América do Norte, e os preços de milho – matéria-prima para os rebanhos. “Temos uma visão neutra para BRF e Marfrig, por conta de possível piora esperada nas margens, principalmente de aves, com o aumento do preço do milho, que já vem ocorrendo, e positiva para a JBS”, opina João Abdouni, analista da Levante Inside Corp.
Abdouni diz que a alta de preços do milho pode afetar principalmente a BRF. “A margem de ovinos e suínos pode começar a perder força. Isso ainda não está precificado no mercado, tanto que a ação [da BRF] só sobe. É o papel mais arriscado agora na minha visão”, disse. Marfrig depende bastante do resultado da BRF, e é mais alavancada, continua.
Para BRF, recente relatório do Santander rememora movimentos de negócios da companhia que reiteram classificação outperform para o papel na visão do banco. Um deles é a expansão planejada pela companhia no mercado halal, após a compra de fatia da Addoha Poultry Company no final de outubro.
“Addoha será um campo de testes no mercado de aves refrigeradas da Arábia Saudita. Acreditamos que a BRF está no caminho certo para cumprir a recuperação do ebitda prometido em 2024, atingindo R$ 11 bilhões, impulsionado por melhores condições de mercado e maior eficiência operacional”, dizem os analistas do banco espanhol no documento. “Em nossa opinião, [a BRF] pode estar considerando maneiras de expandir seus negócios, e o mercado halal é atraente”. A Arábia Saudita é o quinto maior importador mundial de carne de frango.
Em negócios com carne bovina, especificamente no Brasil, a Marfrig pode estar melhor do que seus concorrentes no curto e médio prazos. É que aproxima-se o ciclo menos favorável para compra de gado no Brasil, que ocorre periodicamente conforme varia a oferta disponível de animais para abate. Os analistas acreditam que a empresa poderá ter desempenho superior a outros players nacionais, devido aos seus investimentos em alimentos processados e maior abastecimento de rebanho alimentado com grãos.
Já a JBS pode ser influenciada positivamente pelo ciclo de proteína animal no hemisfério norte, onde está a principal operação da companhia. Além disso, lembra o Itaú BBA, a gigante deu o primeiro passo para iniciar a produção no maior mercado consumidor africano, a Nigéria. “Vemos a intenção da JBS de investir na Nigéria alinhada à sua estratégia de plataforma diversificada”, escreveram os analistas do Itaú BBA.
No final de novembro, a JBS assinou memorando com o governo nigeriano para investir US$ 2,5 bilhões em seis fábricas (em cinco anos). O plano inclui três unidades de processamento de aves, duas de bovinos e uma de suínos.