




Upgrade do risco soberano pode reforçar bom momento para emissão de bonds
A emissão de bonds pelas empresas brasileiras em 2024, além de ter ultrapassado o volume de 2023 – a depender do critério utilizado – vem sendo marcada por diversificação. Há estreantes no mercado de dívida externa, como Ambipar e Oceânica, uma maior presença dos green bonds entre as emissões, e o primeiro bond de infraestrutura (Lei 14.801), da Eletrobras. Também importante é o movimento da Suzano, que aprovou um programa de captação na China e será a primeira empresa brasileira a emitir os chamados panda bonds. O cenário para acesso ao mercado externo pelas empresas ganha um novo componente, a elevação da nota de crédito soberano do Brasil, de Ba2 para Ba1, pela agência de classificação de risco Moody’s.
O tamanho do efeito do upgrade do rating do país no mercado de dívida corporativa externa ainda é incerto. Na visão dos especialistas, boa parte da melhora já estava precificada, mas uma possível revisão dos ratings corporativos avaliados pela Moody’s pode ser favorável. “Vimos uma melhora de spreads de Brasil, mas não foi tão grande quanto se fosse uma surpresa esse upgrade. Um rating soberano melhor, sempre ajuda, mas o efeito varia de investidor a investidor”, comenta Pedro Frade, responsável pela área de Dívida Externa do Itaú BBA, lembrando que há fundos globais com mandatos para diferentes ratings corporativos de crédito. A expectativa, acrescenta o executivo, é pela revisão da nota de crédito das empresas, que tem no rating soberano um dos componentes. “Eu diria que, na média, deveríamos ter um efeito de neutro para positivo após o upgrade de Brasil, Precisamos de alguns dias para o mercado digerir um pouco. Por enquanto, o CDS do Brasil registrou uma melhora de 10 bases points.”
Aprenda a proteger e gerir seus ativos digitais em um cenário tributário complexo no curso Tributação e Sucessão de Bens
O diretor-executivo da Fitch Ratings, Ricardo Carvalho, lembra que a liquidez global está abundante e tanto no mercado interno quanto no externo o momento para tomar dívida está favorável. “O volume de papéis emitidos no mercado interno é impressionante, nunca se viu tanta debênture incentivada chegando ao mercado, assim como as condições para emissão de bonds no exterior. Isto é muito positivo”, avalia Carvalho. “Com o juro americano no ano passado muito alto, o mercado de bonds não vinha bem, mas agora, com ciclo de corte, o mercado externo passou a ser uma opção além das emissões internas.”
Nas contas do Itaú BBA, que incluem todas as operações que tenham algum DNA brasileiro, as emissões de bonds neste ano já atingiram US$ 21 bilhões, superando o volume captado de US$ 19 bi em 2023. “No início do ano, a projeção do BBA era de algo entre US$ 20 bi e US$ 25 bi de bonds, dentro do que estamos vendo de operações. A janela neste final de ano deve ser mais curta, com eleições americanas e a volatilidade causada pelos conflitos no Oriente, mas tem espaço para novos papeis emitidos no exterior”, comenta Pedro Frade.
A possibilidade de que o Tesouro Nacional faça mais uma emissão externa, movimento que tende a abrir uma janela de oportunidade para novos bonds corporativos, não está descartada. Em junho, o Tesouro captou US$ 2 bilhões no mercado internacional, em sua segunda emissão de títulos públicos sustentáveis no mercado internacional pagando 6,38% ao ano. Na primeira emissão, realizada em novembro do ano passado, os investidores pediram taxas de 6,5% ao ano.


PUBLICIDADE
O ano de 2024 também está sendo marcado pelo maior interesse em bonds ligados à sustentabilidade. Segundo dados do Itaú BBA, 40% de todas as operações feitas neste ano foram de green bonds ou de Sustainability-Linked Bonds (SLBs), contra um percentual bem menor em 2023, de 15% do total. “É muito positivo este movimento. Tanto as empresas quanto os investidores estão interessados neste tipo de papel. Fala-se menos no tema ESG, mas isto é uma evolução natural, já faz parte da rotina, é natural a todos”, explica o executivo do BBA. Entre as empresas que emitiram green bonds neste ano está a Raízen com duas emissões. Os bonds foram ao mercado em fevereiro e setembro e levantaram, juntos, US$ 2,5 bilhões em papéis que vencem em 10 anos e em 30 anos.
O bom desempenho dos bonds brasileiros também se explica por novos entrantes neste mercado. “Há muito tempo eu não vejo o mercado externo aceitando tanta empresa nova emitindo bonds, e de rating menor, B ou BB. Isto é muito positivo e mostra a liquidez global elevada”, comenta Carvalho, da Fitch. Estrearam neste ano emitindo dívida no exterior a Oceânica, com US$ 375 milhões por cinco anos e taxa de 13% ao ano; e a Ambipar, com US$ 750 milhões por 7 anos e 9,88% de taxa. No final de setembro, outra estreante foi ao mercado, a LD Celulose, levantando por oito anos US$ 650 milhões e pagando 7,95% ao ano. “O Itaú BBA participou de várias operações de muito sucesso, com demanda bem acima da oferta. É interessante que, além dos emissores frequentes, haja estreantes neste mercado de bonds”, comenta Frade, acrescentando que, em relação a prazos, há demanda para todo tipo de oferta, citando papéis de 5 anos, de 7, 10 ou mesmo 30 anos, como foi o caso da Raízen. “O prazo depende mais do tipo de emissor, para entender se tem ou não demanda, mas o interessante é ver que hoje, neste quesito, mercado externo e interno concorrem. Nunca se viu papéis tão longos no mercado interno como atualmente.”
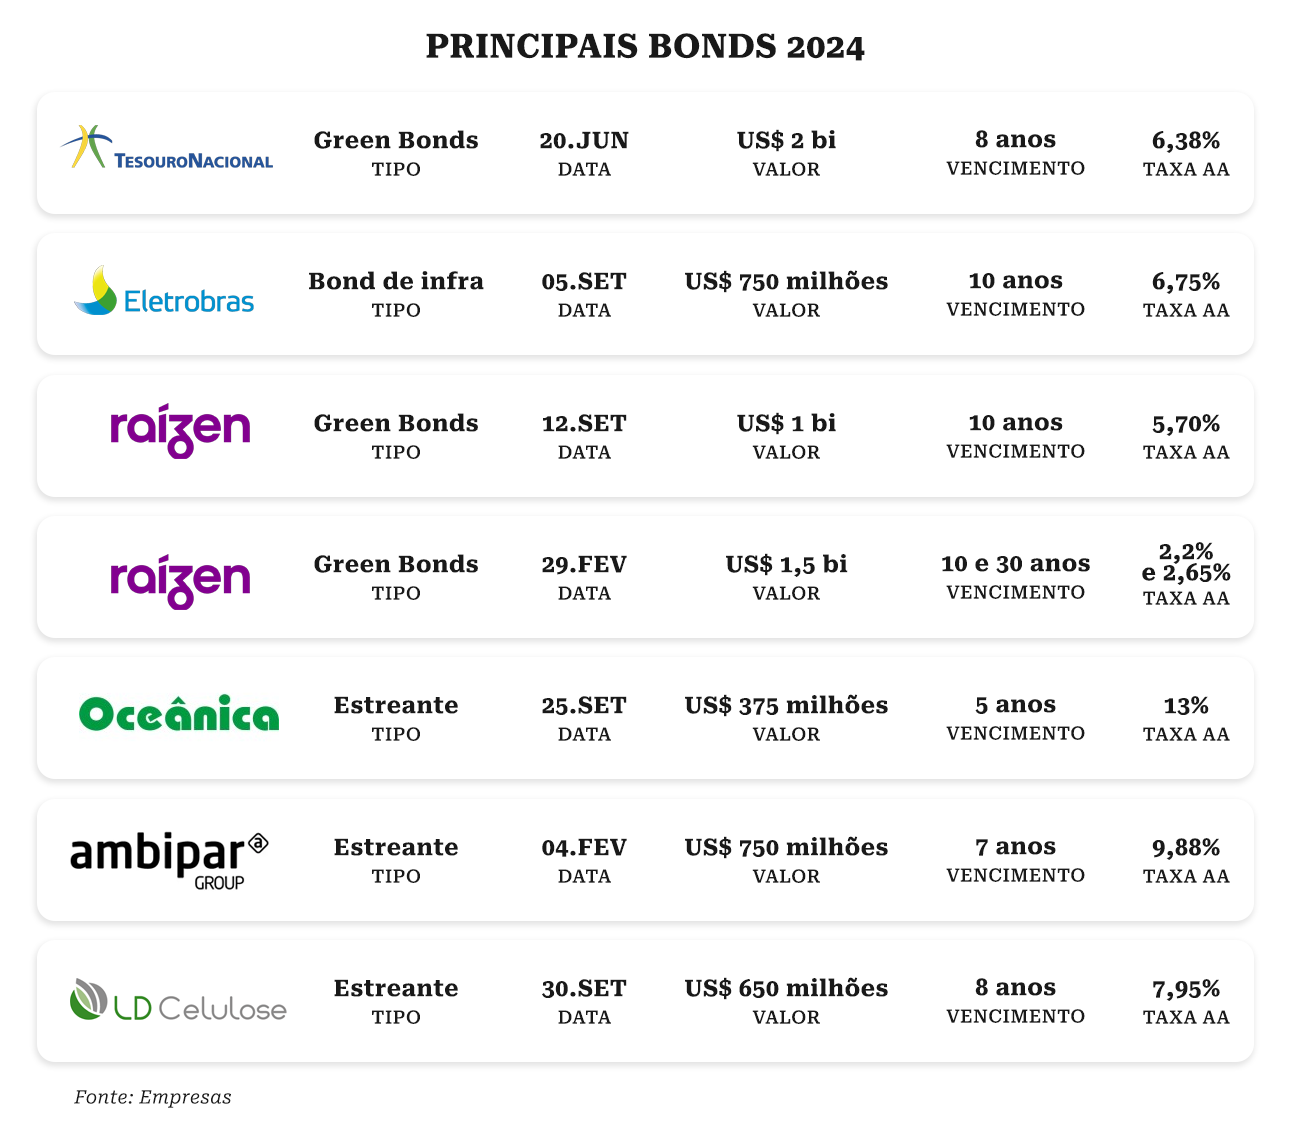
O Itaú BBA foi um dos bancos coordenadores do primeiro bond de infraestrutura do país, emitido pela Eletrobras, que em setembro levantou US$ 750 milhões por 10 anos, pagando 6,75% ao ano. Para o executivo do banco, o mais importante é que esta emissão inaugural de um bond de infra representa mais uma opção para as companhias brasileiras captarem recursos. “A lei 14801, usada aqui por eles para emitir o bond de infraestrutura, dá bastante flexibilidade na emissão, porque você não tem prazos mínimos requeridos, não tem restrições sobre chamadas de call que a companhia pode fazer. Não precisa abrir um offshore”, explica Frade. “O que os emissores têm que levar em consideração é que o lastro que vão usar compete com o lastro que ela poderia utilizar no mercado local, para debêntures incentivadas ou de infra. Não sei dizer se vão optar por uma ou por outra, mas com certeza poder escolher entre um ou outro papel (debenture ou bond de infra) é sempre melhor do que não ter escolha.”
A perspectiva para o restante do ano, na visão dos dois executivos, é muito favorável. Na Fitch, há mandatos para novas emissões de bonds tanto de empresas que pretendem estrear neste mercado quanto de outros emissores tradicionais. O efeito da trajetória de corte no juro americano, na visão de Pedro Frade, é mais difícil de medir por vários aspectos. “Assumindo um rating igual e um risco igual, em teoria, quanto maior for a taxa do tesouro americano, mais atrativo é esse tipo de ativo para o investidor. Diria que para emissores brasileiros, depende do perfil, se tem ativos e receita em dólar, com certeza a queda de juros americanos deixa essa opção em dólar mais atrativa para ele”, explica Frade, acrescentando que para empresas que precisam fazer o hedge cambial há outras variáveis que pesam.
Do ponto de vista da liquidez, comenta Ricardo Carvalho, da Fitch, o mercado continuará com grande demanda pelos papéis. “No mercado de crédito hoje, mesmo local como no exterior, tem muito mais demanda de investidores do que papéis. Isto não muda no curto prazo e há espaço para novas emissões.” O executivo do Itaú BBA tem visão semelhante. “Sigo na previsão de que a captação externa pelas empresas no ano possa chegar a US$ 25 bilhões. Quantas operações vão ser feitas nos próximos meses, difícil saber, mas tem espaço.”