




B3 altera proposta de ‘selo em revisão’ na segunda rodada de consulta para revisão do Novo Mercado
A B3 dá início à segunda fase da consulta pública para revisão das regras do Novo Mercado, o nível mais alto de governança da bolsa, que conta hoje com 189 empresas listadas. As principais mudanças na proposta original se referem à criação de um ‘selo em revisão’, nos limites para executivos participarem de Conselhos de Administração, e em critérios para elevar a confiabilidade das Demonstrações Financeiras (DFs). Durante a primeira fase da consulta, realizada entre maio e agosto, a B3 promoveu mais de 50 interações, incluindo reuniões individuais com mais de 120 companhias listadas no Novo Mercado, além de associações e investidores.
Ao final da primeira fase, as 58 contribuições foram avaliadas pela B3 e uma parte foi incluída na nova consulta pública, que vai até 11 de novembro. “Após esta nova rodada, a B3 elabora a versão final que terá que ser votada pelas empresas listadas no Novo Mercado. O quórum é invertido, ou seja, basta que um terço das companhias não rejeite para aprovação”, explica Flavia Mouta, diretora de Emissores da B3. A proposta final também precisa de aprovações internas na B3 e da Comissão de Valores Mobiliários (CVM).
Prepare-se para os maiores desafios do compliance e entenda como conflitos podem gerar riscos significativos para sua organização no Curso "Conflito de Interesses"
Um dos temas que recebeu volume importante de questionamentos foi a criação de um “selo em revisão” que seria utilizado como um alerta para companhias quando algum fato em não conformidade fosse identificado. A proposta recebeu 36 contribuições. A nova consulta exclui o ‘selo em revisão’ e propõe o nome de ‘Novo Mercado Alerta’. “Também alteramos a lista de hipóteses que podem ocasionar o alerta, agora reduzida”, acrescenta Flávia.
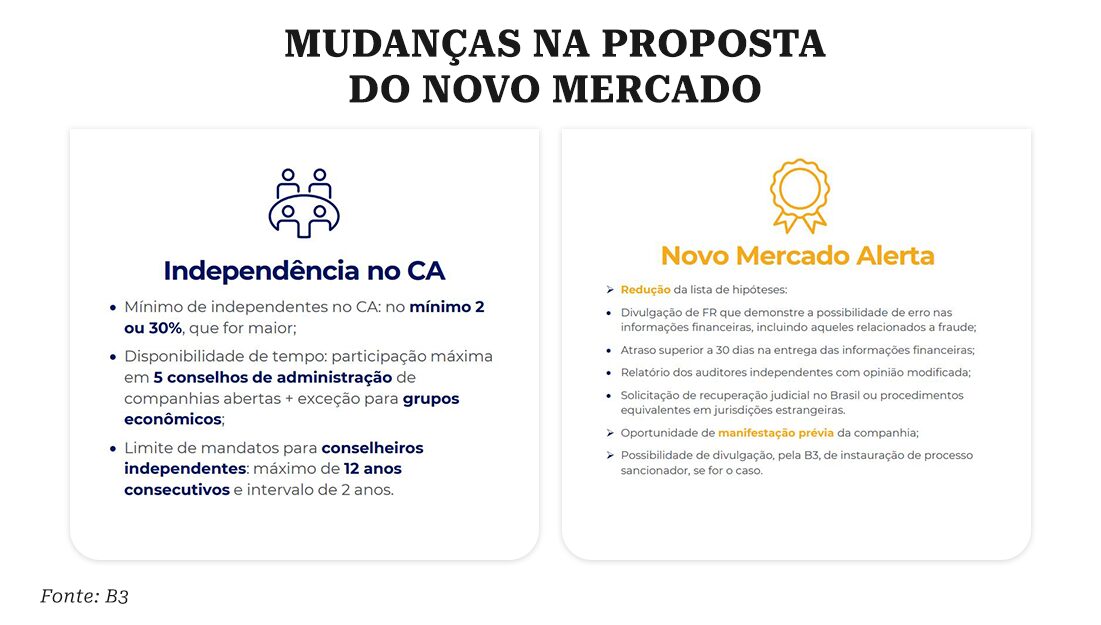
Entre as situações potenciais para que o alerta seja emitido estão: divulgação de fato relevante que demonstre a possibilidade de erro material nas informações financeiras, conforme definido pelas normas contábeis brasileiras, incluindo aqueles relacionados à fraude; atraso superior a 30 dias na entrega das informações financeiras, em relação à data limite prevista na regulação. Também fazem parte do escopo de análise os itens: relatório dos auditores independentes com opinião modificada; e solicitação de recuperação judicial ou extrajudicial no Brasil, ou procedimentos equivalentes em jurisdições estrangeiras. Outra mudança no item, explica a diretora da B3, dá a oportunidade de que a companhia faça uma manifestação prévia, antes da emissão do alerta. “Se for o caso, a B3 também poderá divulgar a instauração de um processo sancionador.”


PUBLICIDADE
Composição do conselho de administração
Conforme já constava da primeira proposta de revisão do Novo Mercado, o prazo para que o conselheiro de administração seja considerado independente será ampliado para 12 anos de atuação no conselho. Caso o conselheiro se afaste da companhia por, no mínimo, dois anos, poderá retornar, ocupando o cargo de conselheiro independente.
Sobre o número de conselheiros independentes exigidos pelo regulamento, das 28 contribuições recebidas, 17 sugeriram o aumento do percentual de independentes para além dos 30% propostos inicialmente. “Pela estrutura de capital das empresas no Brasil, diferente de outros países, decidimos manter a proposta de 30%. Aqui, é comum empresas com controlador definido tendo mais de 50% das ações ordinárias”, justifica Flávia.
Ainda neste item, no que se refere à disponibilidade de tempo – overboarding – a proposta original limita que cada executivo participe, no máximo, de cinco conselhos de administração. A nova proposta traz uma exceção para grupos econômicos. Neste caso, o limite de participação em até cinco conselhos permanece, porém, se forem conselhos de empresas do mesmo grupo, será considerado apenas um. “Entendemos que há uma otimização do uso do tempo dos conselheiros em caso de grupos econômicos”, explica Flávia Mouta.
Demonstrações financeiras
Sobre o tema da confiabilidade das demonstrações financeiras, a B3 decidiu manter a exigência da declaração acerca da efetividade dos controles internos da companhia pelo diretor presidente (ou principal executivo) e pelo diretor financeiro (ou executivo responsável pelas demonstrações financeiras). O que mudou, considerando as manifestações recebidas na primeira consulta pública, foi a retirada da obrigatoriedade de divulgação de relatório de asseguração, por empresa de auditoria independente, a respeito da avaliação feita por estes administradores. “A medida elevaria o custo para as companhias que já estão em um momento de desafio com as adequações à IFRS-1 e IFRS-2 nos próximos anos”, explica a diretora.
Há mudanças também em relação à Câmara de Arbitragem. A proposta original da B3 era de que as empresas pudessem contratar outras câmaras para resolução de conflitos, desde que autorizadas pelaCâmara de Arbitragem do Mercado (CAM), da B3. Na segunda proposta colocada em consulta pública, a B3 altera, para evitar conflitos de interesse destacados por quem enviou contribuição, que a autorização de outras câmaras seja dada pelo Conselho de Administração da B3.