




Tempo ruim para os Fiagros?
As queimadas no Brasil têm deixado os produtores agrícolas alarmados – mas não só eles. Afora as esferas setorial e do poder público, os efeitos do clima à produção brasileira têm sido observados atentamente pelo mercado financeiro, já que o agro e a Faria Lima se aproximaram via Fundos de Investimentos do Agronegócio (Fiagro) há cerca de três anos, quando o primeiro deles surgiu.
Analistas consultados pela Capital Aberto avaliam que, por ora, o investidor está um pouco “machucado” em relação aos Fiagros, considerada a empolgação gerada nos primeiros dois anos (2021 e 2022). Ademais, o sinal de alerta já dura desde meados do ano passado. Mas o momento de desânimo ainda não desenha um futuro negativo para esses fundos. A expectativa é que os Fiagros continuem interessantes no longo prazo, dada a quantidade de oportunidades que o agro oferece em crédito.
O momento é de aprendizado e ganho de maturidade após um primeiro ciclo de ‘boom’ iniciado em 2021. Especificamente para as gestoras, ganho de maturidade pode representar um aperfeiçoamento dos processos, que abraça desde a seleção dos ativos até seu monitoramento, além de um importante aprendizado prático no âmbito judicial.
“Executar um imóvel corporativo difere bastante de executar uma fazenda, pelo perfil do setor produtivo. No início era menos evidente, vamos dizer assim, para gestores e investidores”, avalia Caio Nabuco, analista da Empiricus Research. Para ele, passada esta primeira etapa de recuperação dos fundos que estão com problemas, o investidor deverá entender melhor o agro e suas variáveis, setor com características que diferem significativamente de outros segmentos da economia, bem como a força das garantias pedidas nessas operações – via de regra, são as terras.
Boa parte dos Fiagros reúne Certificados de Recebimento do Agronegócio (CRA), uma alternativa de financiamento que vem ganhando cada vez mais popularidade no setor produtivo como alternativa para busca de crédito em vez dos bancos públicos.
Saiba identificar, avaliar e investir em startups com potencial disruptivo no curso Corporate Venture Capital
Somente na modalidade de fundos imobiliários, onde se encaixa a maior parte dos Fiagros, foram captados R$ 20 bilhões de investidores institucionais e pessoas físicas, de acordo com levantamento mais recente da Empiricus Research. Vale reiterar que a maior parte dos investidores são pessoas físicas e esses fundos têm risco médio ou alto (high yield), avalia Nabuco.
Há pelo menos um ano, alguns desses fundos passaram a sofrer respingos dos problemas setoriais. Sendo o agro uma coletânea de fábricas a céu aberto, as consequências de intempéries do clima e outros fatores afetaram de forma significativa os preços das commodities. A compressão de margens provocou uma onda de eventos de crédito, principalmente nas cadeias de soja e milho.
Nabuco acrescenta que a rentabilidade é positiva no ano, mas há uma discrepância entre eles, sendo recomendável então olhar o dado individualmente. “O que eu acho mais evidente é o desconto do valor patrimonial dos fundos, que está perto dos 10%”, disse o analista da Empiricus. “É relevante”, opina.
Se considerada a soma do valor de patrimônio líquido dos 16 maiores Fiagros, que totaliza R$ 9,4 bilhões, cerca de 12% sofreu algum tipo de evento de crédito. “Mas esse dado é muito amplo. Não quer dizer que seja tudo inadimplência ou recuperação judicial”, esclarece o analista da Empiricus Research. Também deve ser considerado volume significativo de renegociações. “Pode ser algum desconto, carência que o gestor acordou com o devedor, cada caso é um caso.”
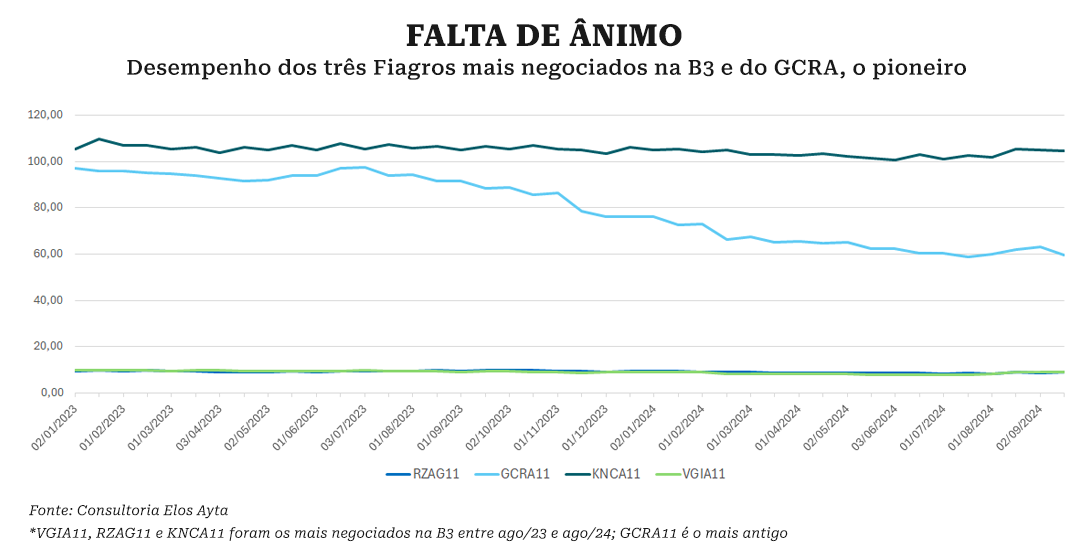
Se nota a falta de ânimo do mercado em relação aos Fiagros nas negociações na B3. Os patamares das cotas dos três maiores fundos – e, também, o do pioneiro GCRA – perderam ritmo e oscilaram muito pouco nos dois últimos anos. Houve alguma perda em relação aos níveis observados em 2022. Levantamento de Einar Rivero, CEO da consultoria Elos Ayta, indica que o maior desconto, considerado o pico de alta nos últimos anos e o atual, é o do GCRA: o Fiagro ultrapassou a linha de R$ 100 por cota, enquanto em 13 de setembro deste ano valia R$ 59,71.


PUBLICIDADE
Felipe Solzki, sócio e gestor da Galapagos Capital, afirma que o Fiagro GCRA está mais descontado que a média por três situações de crédito específicas envolvendo os CRAs Três Irmãos, Mitre e Grupo Castilhos, cujos devedores pediram recuperação judicial. O impacto alcança 25% do patrimônio líquido do Fiagro. “Há uma aversão a essas situações de crédito que fez com que a gente tivesse uma pressão vendedora no fundo. Isso levou à redução das cotas no mercado”, comenta.
“Mas, mesmo tendo uma visão conservadora, esperamos recuperar 100% dessas operações inadimplentes. As nossas garantias cobrem esse total. O nosso cálculo sobre o valor patrimonial indica R$ 86/cota, mas a percepção do mercado ainda é menor”, continua Solzki.
Em um CRA Três Irmãos, por exemplo, a Galapagos iniciou a consolidação da matrícula de propriedade (ato de transferência da matrícula para o credor), contudo o devedor pediu uma nova extensão de prazo (de 180 dias, com fim em dezembro de 2024) permitida pela legislação de alienação fiduciária. “Estamos discutindo formas de diminuir esse prazo”, diz o sócio da gestora.
Debate jurídico
As decisões judiciais em torno de propriedades do agro costumam favorecer o produtor, já que emprega e produz alimentos. Contudo, uma das teses do mercado de capitais em sua defesa é o impacto que a demora de execução em um ou dois casos que repercutam, por exemplo, pode gerar ao próprio agro. Ou seja, gerar desinteresse de investidores nesses fundos pode prejudicar uma importante fonte de obtenção de crédito para os próprios produtores.
Segundo Solzki, da Galapagos, há ainda uma outra tese, que é demonstrar para os juízes que o essencial para os produtores é ter a posse e não necessariamente a propriedade das terras. “A alienação fiduciária de propriedades ainda é a garantia mais forte nessas operações”, afirma o gestor da Galapagos. “Mesmo vista como uma garantia um pouco mais complexa de se executar, pode passar o período que for, a terra estará lá. E, normalmente, valoriza”.
Um levantamento realizado pela Uqbar para a Capital Aberto indica outros Fiagros-FII com problemas, a exemplo do BTG Pactual Terras Agrícolas, AZ Quest Sole, SFI Investimentos do Agronegócio e NCH Recebíveis do Agronegócio. Somente no primeiro fundo citado, há uma disputa judicial envolvendo dois ativos – Fazendas Colibri e JR – que, juntos, somam R$ 91 milhões.
Os CRAs do SFI, apontados no levantamento, mostram tentativa de recuperação de R$ 15 milhões em ativos. Os credores aguardam a venda de empresas e terras em alguns casos. Já em outros, eles esperam o destrave da execução da garantia fiduciária imobiliária.
A Capital Aberto procurou o BTG Pactual e as gestoras Valora, Riza e Kinea, responsáveis pela gestão dos três Fiagros mais negociados na B3 ao longo do último ano, mas não obteve entrevistas.
Recuperação judicial
No campo, 76 produtores rurais que atuam como pessoa jurídica realizaram pedidos de recuperação judicial nos três primeiros meses de 2024, de acordo com um levantamento da Serasa Experian divulgado em 9 de setembro. Desses, 17 são grandes produtores. Trata-se da maior quantidade total já registrada em toda a série histórica do índice, iniciada em 2018, informa a empresa.
“Apesar do aumento na demanda, o setor não vivencia uma crise. A maior parte dos produtores rurais continua operando normalmente. De todo modo, precisamos continuar incentivando a renegociação de dívidas”, disse, em nota, Marcelo Pimenta, head de agronegócio da Serasa Experian.
Nabuco, da Empiricus Research, reitera que o aumento de pedidos de recuperação judicial não reflete apenas problemas de caixa, mas uma mudança da lei 14.112, de recuperação judicial e falências. Atualizada em 2020, trouxe o produtor rural para um regime especial. “Ela facilitou o acesso, especialmente do pequeno produtor, ao processo de RJ. Mas não significa que a cadeia está em nível de alerta vermelho. Acho que não é esse o caso”, finaliza.