




Adesão voluntária aos IFRS S1 e S2 pode ganhar novos nomes
A Resolução 193 da CVM caminha para completar um ano com apenas duas adesões voluntárias ao padrão International Sustainability Standards Board (ISSB), que conta com as normas IFRS S1 e S2 para a elaboração e divulgação do relatório de informações financeiras relacionadas à sustentabilidade e ao clima. Até agora, apenas Vale e Renner aderiram ao novo padrão de forma voluntária. Isto pode mudar em breve. Segundo pesquisa realizada pela Abrasca com 34 empresas de capital aberto, outras duas, cujos nomes não foram divulgados, também pretendem antecipar a adoção já em 2025.
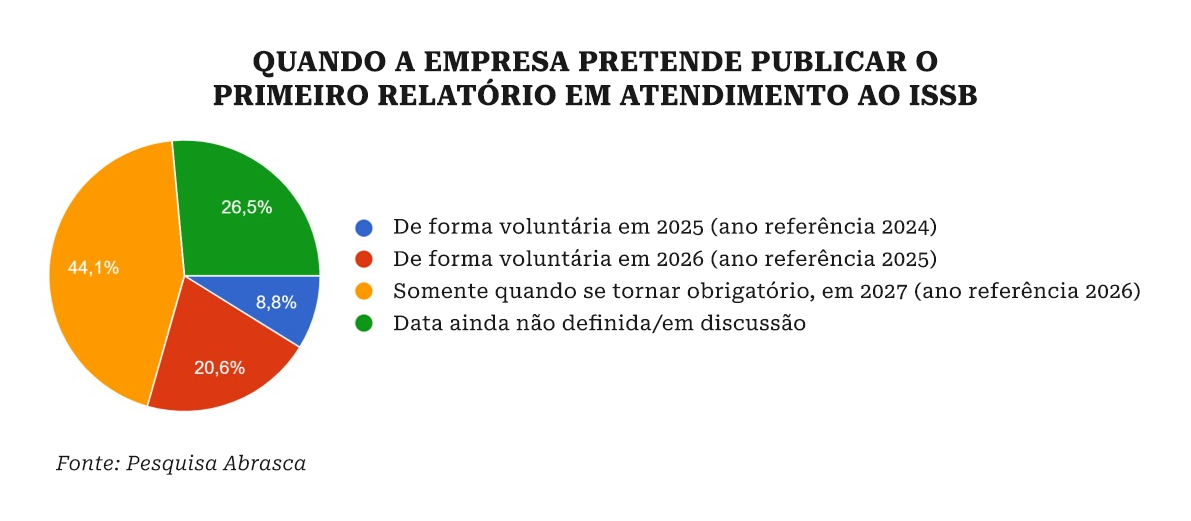
A pesquisa, realizada há cerca de um mês com companhias de portes médio e grande de diversos setores, apontou que duas companhias pretendiam publicar o primeiro relatório nos padrões ISSB em 2025, referente ao exercício de 2024. Outras sete informaram a intenção de publicar, de forma voluntária, em 2026.
Segundo as empresas, a principal razão para a divulgação das informações relacionadas à sustentabilidade é a obrigação de estar em conformidade, o que explica a decisão das empresas em postergarem a adoção para o período mandatório. “O primeiro ponto importante é quais são as razões para a divulgação das informações relacionadas à sustentabilidade. As empresas puderam dar respostas múltiplas, por isso não somos 100%”, comentou Leandro Almeida, coordenador da comissão ESG da Abrasca durante painel do ESG Week do Ibracon - Instituto de Auditoria Independente do Brasil, nesta quarta-feira (04). Entre as preocupações operacionais d as companhias estão o sistema de coleta e gestão de dados dos riscos e oportunidades, as métricas a serem usadas no relatório, sejam qualitativas ou quantitativas, a possibilidade de ter que divulgar os reportes na mesma data, o mapeamento de todos os riscos e oportunidades, o conhecimento técnico dos times que estão envolvidos e a razoabilidade (o que faz sentido para divulgação), e garantir que todos esses requisitos sejam atendidos.
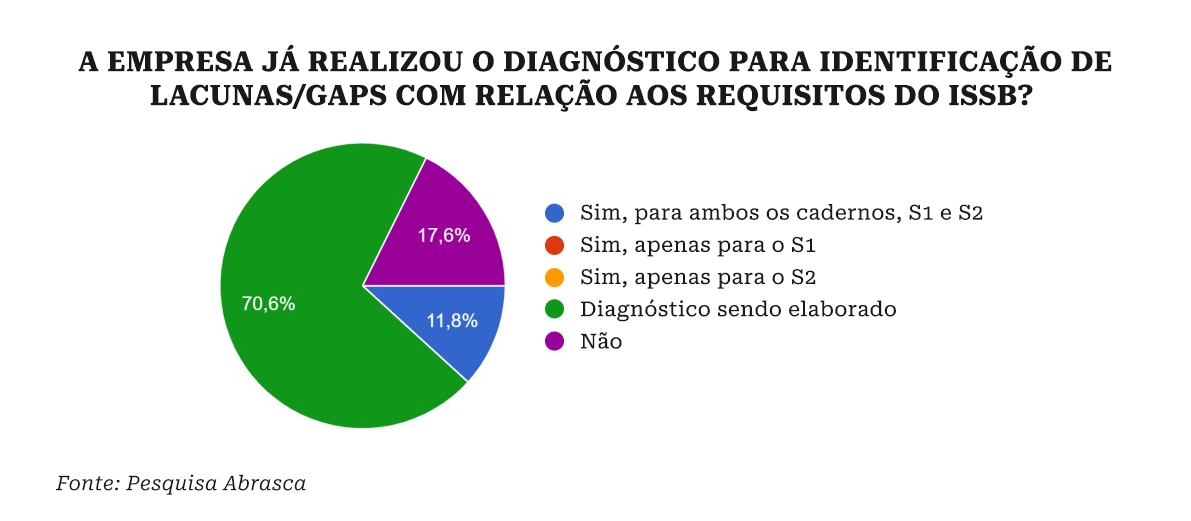
Apesar de 44,1% das respondentes informarem a adoção apenas no período mandatório e outros 26,5% ainda estarem discutindo uma data, segundo a pesquisa, a ampla maioria já iniciou os trabalhos de diagnóstico para identificação de lacunas em relação aos requisitos do padrão ISSB. Do total de participantes da pesquisa, 70,6% estão elaborando o diagnóstico da IFRS S1 e da IFRS S2, enquanto 11,8% já realizaram esse trabalho para ambos os cadernos.
Para essas empresas, as principais preocupações e/ou desafios para implementação e preparação destes novos relatórios incluem questões operacionais, comunicação com outros relatórios, relatórios de asseguração e demais questões, como a elaboração de estudo de materialidade financeira.
O coordenador da comissão ESG da Abrasca comenta que entre as dificuldades e preocupações operacionais estão o modelo do relatório a ser elaborado para divulgação e se as empresas faziam um relatório de sustentabilidade separado dessas demonstrações financeiras. Muitas vezes, os relatórios eram divulgados depois dos dados financeiros. Pela nova regra, a divulgação terá que ser conjunta. “Demanda um desafio das companhias, o sistema de coleta e gestão de dados dos riscos e oportunidades, as métricas que vão ser usadas no relatório, qualitativas ou quantitativas, pode ter que divulgar os reportes na mesma data, mapeamento de todos os riscos e oportunidades, conhecimento técnico dos times que estão ali envolvidos, e razoabilidade, o que faz sentido para divulgação, e garantir que todos esses requisitos sejam atendidos, são preocupações operacionais bastante relevantes entre essas companhias”, aponta Almeida.
Aprenda sobre o veículo de investimento que mais cresce no Brasil e que captou R$ 74,4 bilhões em 2023 no curso Tudo sobre FIDCs
Além dessas questões, os relatórios de asseguração também preocupam. As normas IFRS S1 e S2 preveem que a asseguração seja inicialmente limitada e depois seja razoável, algo que boa parte das companhias ainda não faz. “Há preocupações com revisão de controles internos, para alinhamento com novas expectativas, custos, já que as únicas empresas capazes de realizar asseguração de relatório são as grandes firmas de auditoria. Espera-se que haja um custo relevante para as companhias. A rastreabilidade e conectividade dos dados em prática, a adaptação muito curta para a obrigatoriedade para as companhias que ainda não estão no enquadramento de asseguração razoável.”
De maneira geral, é um grande desafio para as companhias. Algumas, como a Vale, já estão bastante avançadas, mas diversas outras ainda têm desafios maiores a serem superados nos próximos dois anos.


PUBLICIDADE
Trabalho em andamento
Para o Ibracon, a pesquisa da Abrasca ter revelado que mais de 70% das companhias já estão trabalhando no diagnóstico para os relatórios é algo muito positivo, porque é uma norma complexa que envolve bastante julgamento e muita conexão entre as áreas.
Além da participação e da responsabilidade do profissional de contabilidade, reforçado inclusive pela resolução do CFC 1710, tem muita contribuição de outras áreas, ESG, sustentabilidade, RI. “É um trabalho conjunto. É importante ver essa preparação das companhias para se adotar as normas da melhor forma possível”, destacou Alexandre Machado, membro do GT de sustentabilidade ESG do Ibracon durante o painel.
Em virtude da curva de aprendizado necessária e da maior integração das áreas da companhia, empresas como a Vale preferiram se antecipar ao mercado na adoção. O objetivo é ter uma estrutura mais consolidada até o período obrigatório. Durante o painel do Ibracon, José Victor Sousa, Head de Relatórios Financeiros e Controles Internos da Vale, comentou ter se surpreendido com os dados da pesquisa da Abrasca, que mostraram uma prontidão maior do que ele esperava nas companhias, nítido pela quantidade delas que pretende adotar antecipadamente às normas IFRS, e disse estar ansioso para saber quais são as outras duas companhias que “vão se juntar a nós nessa empreitada”.
“Do nosso lado, na Vale, obviamente não temos todo o trabalho concluído, mas estamos numa fase mais aguda da implementação para chegar na divulgação do relatório até maio do ano que vem", comenta Sousa, citando que é importante que a divulgação das informações de sustentabilidade faça parte da estratégia da companhia e seja inerentes ao processo de tomada de decisão e avaliação de riscos. "Esse é o core de uma boa divulgação, de uma prática que realmente agrega valor aos stakeholders”, pontuou Sousa.
As normas são resultado de uma pressão da sociedade e dos próprios investidores nas companhias sobre questões de sustentabilidade que, embora não seja recente, agora evolui para um “reporte regulatório”. Para os executivos ouvidos durante o painel, a perspectiva é que com o aspecto da materialidade financeira haja mais transparência e mais investidores passem a se interessar pelos relatórios de sustentabilidade.
“Entendo que, com essas regras, principalmente do ISSB, o foco na quantificação vai ajudar bastante algumas dessas divulgações de informação”, destacou Souza, da Vale.
“Imagino que, a depender do setor, algumas companhias são mais ou menos afetadas pela informação ESG e a conversa sobre materialidade é exatamente para situar qual informação você considera para cada empresa”, comentou Virgínia Gonçalves, gerente de reporte ESG em Relações com Investidores do Itaú. “No nosso caso, do setor financeiro, integração ESG em modelos de negócio, em modelos de crédito de investimento, é uma coisa bastante cobrada. Agora, essa informação vai ficar disponível com uma recorrência definida, num formato específico, para um público talvez mais amplo, e isso sim pode gerar novas perguntas e um movimento diferente no mercado.”
Entre as companhias que não divulgaram uma adoção voluntária às normas IFRS, mas já trabalham internamente para preparar a equipe e as informações que serão integradas entre os diferentes setores da empresa, está o banco Itaú. “O Itaú não está entre as empresas que se pronunciou para fazer um reporte voluntário, mas a gente tem a clara percepção de que não dá para ficar parado, não dá para esperar o momento em que a norma vai se tornar regulatória. Por isso temos trabalhado bastante tentando antecipar o máximo de ações, o máximo de aderência para os reportes futuros do banco”, disse a RI do Itaú.
O Itaú já divulga um relatório anual integrado, com informação consolidada de toda a empresa, o relatório ESG, exclusivo de informação social, ambiental e de governança, e o relatório climático, de todas as informações vinculadas a clima, com foco em materialidade de impacto socioambiental. Agora, embarca na jornada de diagnosticar o que ainda deve ser feito e a questão da materialidade financeira da sustentabilidade. “Quando a gente vai para uma informação de impacto financeiro, entende que não é o mesmo volume, que a gente vai ter que ser mais específico, porque nem tudo que está no relatório ESG impacta financeiramente a companhia. Então também existem alguns recortes que a gente começou a discutir”, comentou Virgínia.
Para a executiva, um ponto muito importante para os trabalhos é a ligação entre as áreas e departamentos, um comitê multidisciplinar, uma vez que existe dificuldade de interpretação para profissionais e equipes distintas. Além disso, segundo Virgínia, o processo de materialidade financeira é algo em que o Itaú está se dedicando nesse momento. “Estamos tentando entender quais são os gaps e o quão veloz a gente consegue atender na linha do tempo para que no período de adesão obrigatória a gente já tenha feito tudo que é pedido dentro da visão do reporte climático”, disse, citando a IFRS S2.