




Petroleiras têm desempenho trimestral misto e Petrobras registra 1º prejuízo trimestral desde 2020
No resultado das quatro principais empresas do setor de petróleo e gás, houve situações muito particulares que refletiram no prejuízo de Petrobras e 3R Petroleum, e no desempenho positivo de PRIO e PetroReconcavo. Quem tem dívida dolarizada, como a estatal, sofreu efeitos no balanço com a alta do dólar. Um acordo para encerrar uma dívida tributária, considerado importante para os analistas, também pesou na Petrobras. Apesar do prejuízo, 3R apresentou resultados ligeiramente melhores. Já a PRIO segue com dificuldades em conseguir licenças ambientais para operar algumas áreas de sua concessão.
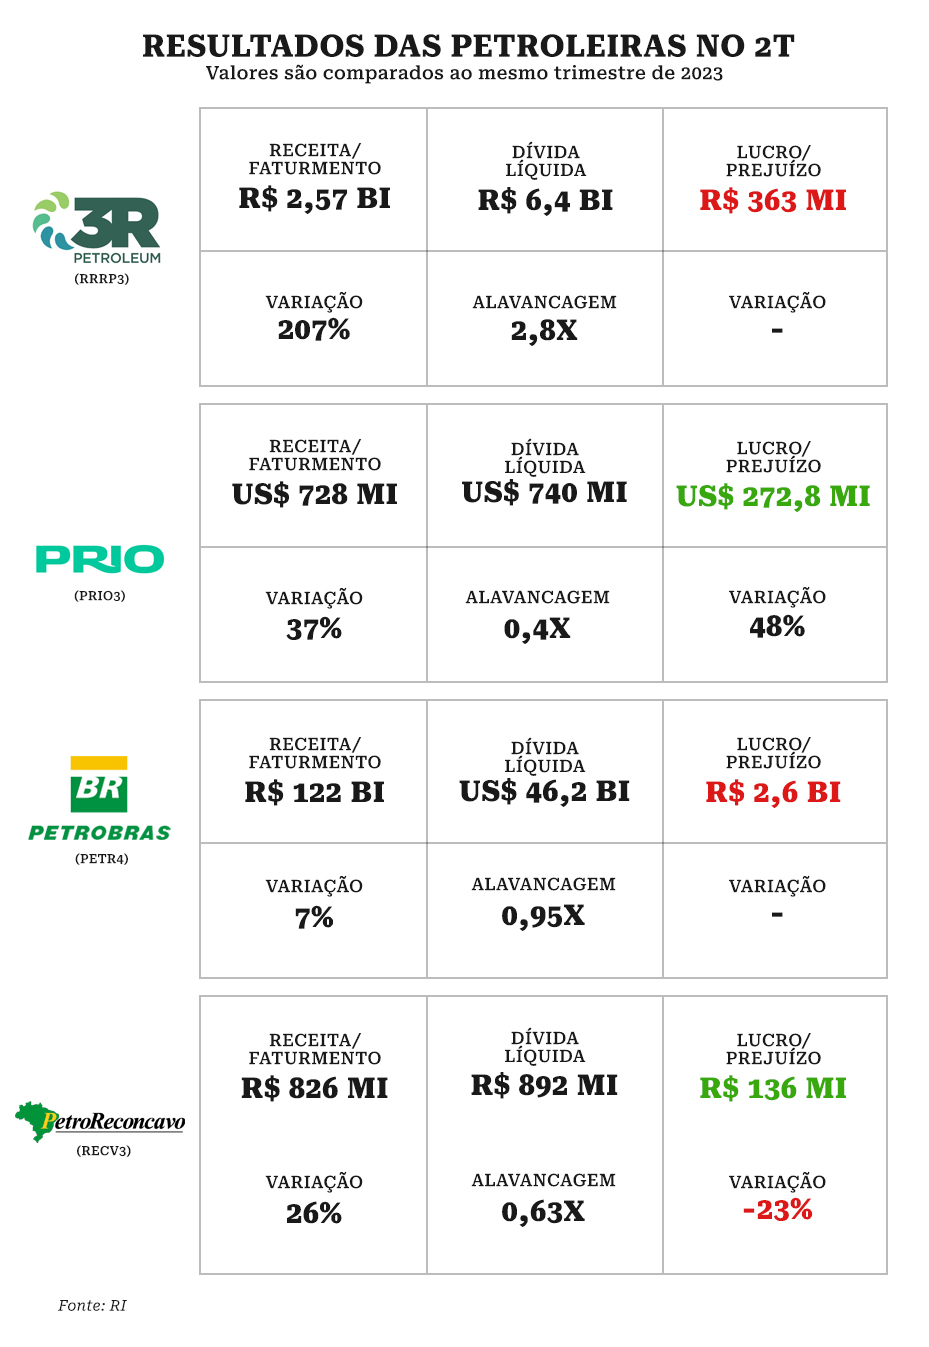
A principal representante do setor de petróleo, a Petrobras, apresentou números que até podem ter deixado investidores preocupados, mas para os analistas que acompanham a petroleira de perto, não é para tanto. No segundo trimestre, a estatal registrou um prejuízo líquido de R$ 2,6 bilhões no período, o primeiro resultado negativo desde o terceiro trimestre de 2020. No mesmo período do ano passado, a Petrobras havia registrado um lucro de R$ 28,8 bilhões, enquanto no primeiro trimestre seu resultado líquido foi de R$ 23,7 bilhões.
Em relatório sobre o desempenho da empresa, a Genial Investimentos afirma que “pedimos para que os acionistas da empresa não se preocupem tendo em vista a natureza desse prejuízo”. O que explica o certo conformo manifestado pela Genial e outros analistas é que o desempenho foi fruto de dois eventos não recorrentes. O primeiro foi o reconhecimento de R$10,6 bilhões na despesa financeira referente ao acordo com o Conselho Administrativo de Recursos Fiscais (CARF) anunciado em junho. O racional utilizado é que a decisão elimina um risco maior, que poderia chegar a R$ 44 bi.
Aprenda a ganhar com ativos de altos riscos no curso Investimento em Distressed Asset
O segundo ponto é a marcação a mercado da dívida da empresa, parcialmente dolarizada, fruto do movimento de apreciação do dólar no último trimestre. O impacto negativo no desempenho chegou a R$ 18,7 bilhões. O evento, contudo, não tem efeito imediato no caixa da Petrobras além de a companhia, por ter parte da receita também em dólar, compensar parcialmente o efeito cambial. Relatório divulgado pela XP Investimentos aponta que ajustando para os itens não recorrentes, o lucro líquido teria sido de US$ 5,4 bilhões.
Já a dívida líquida aumentou US$ 2,5 bilhões para US$ 46,2 bilhões no final do segundo trimestre, enquanto a dívida financeira líquida (menos arrendamentos) ficou em US$12,9 bilhões. O aumento da dívida da estatal é explicado por dividendos e recompras de US$ 7,3 bilhões, parcialmente compensados por vendas de ativos e capital de giro de cerca de US$ 300 milhões.
Dividendos em destaque
A Petrobras também anunciou que irá pagar proventos de cerca de R$ 13,6 bilhões (2,9% de yield), em linha com a expectativa da XP. No acumulado do primeiro semestre do ano, as distribuições aos acionistas totalizam R$ 27 bilhões, o que é mais do que o lucro líquido acumulado no primeiro semestre, de R$ 20,6 bilhões. A estatal anunciou que os R$ 6,4 bilhões de diferença serão financiados a partir da reserva estatutária de remuneração de capital que foi criada anteriormente em 2024.
Na teleconferência de apresentação dos resultados, Fernando Melgarejo, CFO da companhia, questionado por analistas, afirmou que o “pagamento de dividendos extraordinário depende da capacidade de geração de caixa futuro e presente vis a vis a capacidade de financiar os investimentos no plano estratégico”. E acrescentou: “Se a gente identificar caixa superior ao necessário para distribuição extraordinária, a gente vai fazer”.
A XP ressalta que a distribuição de dividendos ordinários financiados por essa reserva estatutária provocou um debate, em uma teleconferência realizada após a divulgação dos resultados, sobre se o uso da reserva estatutária reduzia o saldo disponível para futuros dividendos extraordinários. “Isso não aconteceu. Qualquer dividendo extraordinário dependerá apenas da geração de caixa”, reforçam os analistas da corretora.
Regis Cardoso e Helena Kelm, analistas que assinam o relatório, apontam que os acionistas devem esperar dividendos extraordinários. “Em nossas estimativas, é provável que a Petrobras gere um fluxo de caixa livre de US$ 6 bilhões a mais do que distribuirá em dividendos em 2024. Acreditamos que esse excesso de geração de caixa poderá se transformar em dividendos extraordinários em algum momento. As principais variáveis para essa decisão serão o financiamento da empresa para seus planos de investimento, que ficarão mais claros à medida que a empresa avançar em seu novo plano estratégico 2025-29”, avaliam.
3R Petroleum também no vermelho
Despesas financeiras pesaram no resultado da 3R, que registrou um prejuízo líquido consolidado de R$ 363 milhões no segundo trimestre de 2024, revertendo um lucro obtido no mesmo período do ano passado, de R$ 79,38 milhões. O Ebitda ajustado totalizou R$ 850 milhões no período, um salto importante de 326% em base anual. O resultado financeiro líquido do trimestre foi negativo em R$ 1,12 bilhão, comparado a um resultado negativo de R$ 765 milhões no 1T24 e positivo de R$ 25,3 milhões segundo trimestre do ano passado.


PUBLICIDADE
O resultado financeiro ruim foi efeito da marcação a mercado de instrumentos financeiros dolarizados (variação cambial líquida), R$ 854,6 milhões, em função da apreciação do dólar americano de fechamento do trimestre e pelo efeito dos juros incorridos, relacionados aos instrumentos financeiros contratados, R$ 238,9 milhões. A receita líquida consolidada somou R$ 2,57 bilhões, alta de 207% sobre o segundo trimestre de 2023.
Entre os pares do setor, a 3R é a mais endividada, mas possui algumas vantagens de infraestrutura. Embora no vermelho, segundo o Itaú BBA, a companhia reportou resultados melhores no trimestre, impulsionado pelos resultados positivos do segmento corporativo, enquanto os segmentos upstream e mid & downstream permaneceram relativamente estáveis no período.
“Acredito que o que vem destravando valor foi o fato de ter tido uma fusão que melhorou a estrutura de capital com a Enauta”, comenta João Abdouni, analista da Levante Inside Corp.
A empresa está no processo de fusão e consolidação com outras junior oils, já que a Petrobras não tem feito mais vendas de poços menos eficientes, como no passado. “Neste momento, uma consolidação no setor é bastante positiva, já que o setor de petróleo, como o de outras commodities, é de escala e ganha quem consegue ter custos menores”, aponta Felipe Martins Passero, CFA especialista em investimentos.
PetroReconcavo melhora no operacional
Enquanto isso, a produtora independente de óleo e gás em bacias terrestres PetroReconcavo divulgou resultados financeiros históricos, com recorde de receita líquida de R$ 826 milhões, e Ebitda de R$ 447 milhões, representando aumentos de 11% e 27%, respectivamente, em comparação ao primeiro trimestre de 2024.
O lucro líquido foi de R$ 136 milhões, um incremento de 24% em relação ao 1T24. A PetroReconcavo também apresentou forte geração de caixa com distribuição de proventos no trimestre de R$ 427 milhões, representando 7% de yield.
O desempenho operacional da PetroReconcavo apresentou avanços importantes. No mês de junho, recebeu autorização de operação da UTG São Roque (Unidade de Tratamento de Gás), com início de entregas no mês de julho para a concessionária estadual. A companhia também iniciou a primeira perfuração no Campo de Tiê (BA) com a nova sonda PR-14. “Nesse trimestre, com base em nosso estudo de modelagem, finalizamos o side track do poço de Tiê-5 (renomeado Tiê-11), conquistando expressivos resultados de produção, com média de 822 BOED, em junho”, afirma José Firmo, CEO da PetroReconcavo.
A PetroReconcavo opera um total de 55 concessões de petróleo e gás natural nas Bacias Potiguar, Recôncavo e Sergipe-Alagoas, mais 8 blocos exploratórios (5 na Bacia do Recôncavo e 3 na Bacia Potiguar), e detém participação em 2 concessões operadas por terceiro.
PRIO supera expectativa
Empresa com foco na produção de petróleo e gás, no investimento e na recuperação de ativos em produção, a PRIO divulgou um lucro líquido de US$ 272 milhões no segundo trimestre de 2024, aumento de 48% quando comparado ao mesmo período do ano anterior. A receita líquida da companhia chegou a US$ 728 milhões, alta de 37% frente a igual período do ano anterior. O Ebitda da petroleira alcançou US$ 546 milhões entre abril e junho deste ano, uma alta de 64% na base anual.
Os resultados de PRIO superaram suas expectativas da XP Investimentos que destacou, em relatório, o fluxo de caixa da empresa. Os analistas Regis Cardoso e Helena Kelm apontam que o Ebitda de US$ 546 milhões, com um aumento de 64% ano a ano e cerca de 14% trimestre a trimestre, superou as estimativas da casa em 5,4% e o consenso em cerca de 7%, devido a preços realizados acima do esperado. O fluxo de caixa livre para o acionista recorrente no trimestre foi de 2,8% do valor de mercado da empresa, equivalente a um yield anual de cerca de 11,3%. “Isso indica uma geração de caixa eficaz, apesar das atuais restrições de crescimento da produção”, apontam os analistas da XP.
Visão semelhante tem o analista da Ativa Investimentos, Ilan Arbetman. Considerada a “top pick no setor de Oil & Gas” pela corretora, a empresa entregou números acima do esperado. “No segundo trimestre de 2024, as maiores vendas e maiores preços do barril na comparação trimestral fizeram a PRIO entregar receitas acima do que projetamos. Mesmo com um pequeno aumento nos lifting cost (custo de extração), a companhia conseguiu entregar um Ebitda e margem Ebitda superior às que estimamos. Ademais, seu lucro líquido também veio acima do que tínhamos para este trimestre”, avaliou em relatório.
“Acreditamos assim que os investidores recepcionarão de forma positiva os resultados de PRIO que, de alguma forma, voltam a relembrar a força da tese após semanas em que as ações vêm sofrendo em função da falta de obtenção de licenças do Ibama, que impedem tanto a execução de reparos nos campos atuais como o crescimento da produção através de novos projetos”, explicou.
O analista menciona falhas nos poços do campo de Tubarão Martelo, que foi interligado ao campo de Polvo, na bacia de Campos, e levou a uma queda de 4,6% na produção. A companhia segue no aguardo das licenças necessárias do Ibama para reparar os problemas que o campo apresentou.